Justiça do Pará suspende cobrança e negativação em cédulas de crédito rural
A 1.ª Vara Cível e Empresarial de Marabá (PA) suspendeu a exigibilidade de duas cédulas e vedou a negativação do produtor, mas deixou de fora a terceira cédula e o pedido de carência de 2 anos.
Publicado em
Um pecuarista ajuizou ação de alongamento compulsório de cronograma de pagamento de cédulas de crédito rural, cumulada com pedido de tutela provisória de urgência, contra o Banco da Amazônia S.A.
O produtor mantém 3 cédulas de crédito rural com o banco, lastreadas em recursos do Fundo Constitucional de Financiamento do Norte (FNO), no Programa Amazônia Rural Verde, e destinadas a custeio pecuário. O principal soma R$ 3.459.818,93.
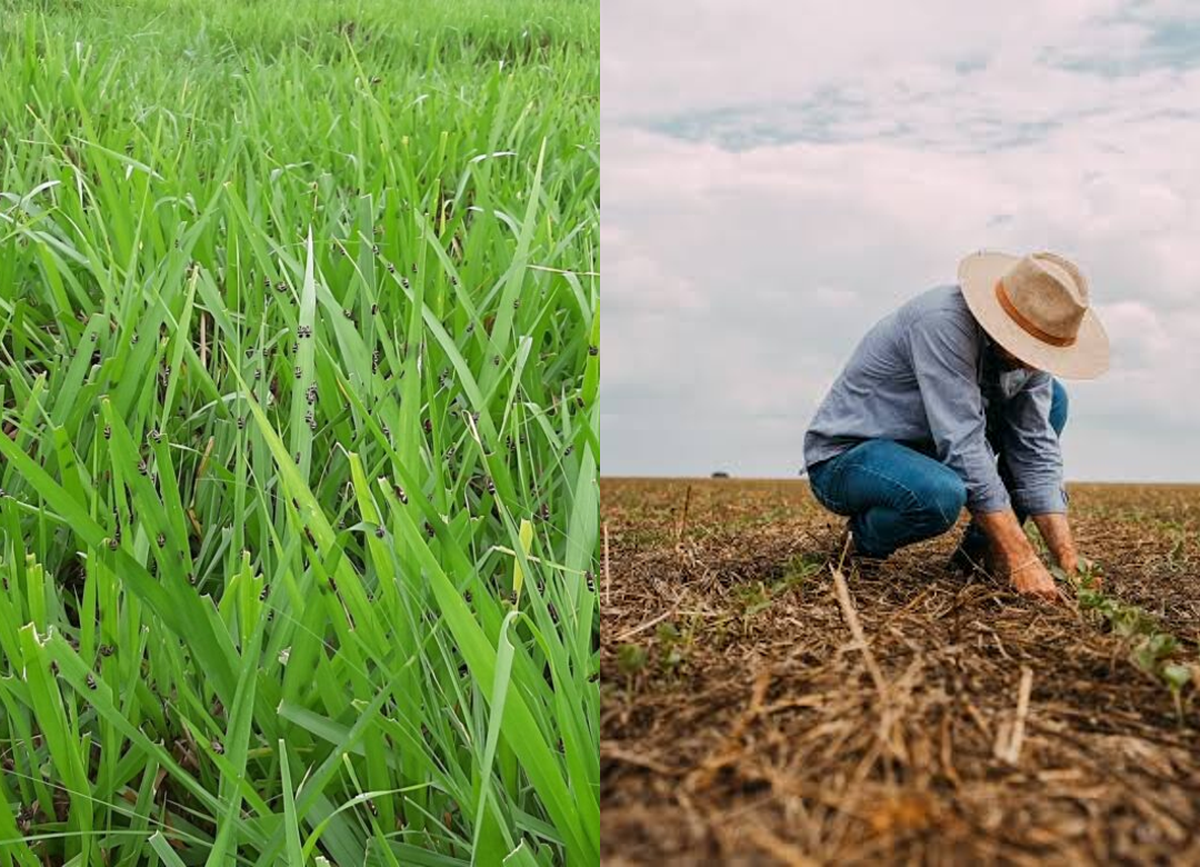
Segundo a petição inicial, a atividade foi atingida entre 2023 e 2025 por estiagem severa, reconhecida por decretos estaduais e municipal de emergência, além de infestação de cigarrinha-das-pastagens, queda no preço da arroba e aumento dos custos de produção. O produtor sustentou que isso gerou incapacidade temporária de pagamento, e juntou Laudo de Perdas e Laudo de Capacidade de Pagamento.
O autor afirmou ter buscado a readequação administrativa em 10/08/2026. Alegou que o banco apresentou apenas uma proposta padronizada, com exigência de nova tramitação interna e sem resposta definitiva.
O que o juízo decidiu
O pedido liminar incluía carência de 2 anos sobre as 3 cédulas. Subsidiariamente, pedia a suspensão da exigibilidade das parcelas únicas de duas delas, com vencimentos em 10/08/2026 e 10/09/2026. Pedia ainda a vedação à excussão das garantias, a cobrança, a negativação, a inscrição no Sistema de Informações de Crédito do Banco Central (SCR) e a fixação de multa diária.
O juízo deferiu parcialmente a tutela de urgência e determinou, quanto às duas cédulas com vencimento em 10/08/2026 e 10/09/2026:
• Suspensão da exigibilidade da parcela única de cada uma, até decisão final ou ulterior deliberação. O banco ficou impedido de considerar o autor em mora quanto a essa operação, mantidos os encargos remuneratórios originalmente pactuados.
• Vedação de inscrição do nome do autor em cadastros de proteção ao crédito (SERASA, SPC, Boa Vista e congêneres) e no SCR, ou retirada no prazo de 5 dias, se já houver inscrição. A multa diária é de R$ 1.000,00, limitada a R$ 30.000,00.
• Suspensão de atos de cobrança judicial e extrajudicial, inclusive protesto e execução do título.
O que ficou de fora
A decisão não alcançou a terceira cédula, com vencimento previsto para 2029, nem o pedido principal de carência de 2 anos sobre a totalidade das operações. O juízo entendeu que, quanto a eles, não havia o mesmo grau de urgência para a medida sem ouvir o réu (inaudita altera parte). A análise ficou para depois da citação e da manifestação do banco, em observância ao art. 9.º, caput, do Código de Processo Civil.
O dano irreparável ou de difícil reparação foi reconhecido como atual e concreto quanto à cédula vencida em 10/08/2026 e como iminente quanto à cédula com vencimento em 10/09/2026. A decisão apontou como riscos a constituição em mora, a incidência de encargos moratórios, o possível acionamento de cláusula de vencimento cruzado (cross-default) sobre as demais operações e a inscrição em cadastros restritivos.
Fundamentos da decisão
O juízo aplicou o art. 300 do Código de Processo Civil, que exige elementos que evidenciem a probabilidade do direito e o perigo de dano ou risco ao resultado útil do processo. Citou a Súmula 298 do STJ e o item 2.6.4 do Manual de Crédito Rural (MCR), e afirmou que o alongamento da dívida rural constitui:
“direito subjetivo do produtor, e não faculdade da instituição financeira”
A verossimilhança foi extraída dos decretos de emergência por estiagem e dos dois laudos, subscritos por profissional com registro no Conselho Regional de Medicina Veterinária. O juízo registrou, porém, que os laudos foram produzidos unilateralmente, a partir de declarações do próprio produtor e sem menção a vistoria técnica in loco. Segundo a decisão, isso recomenda cautela na extensão da medida liminar até que se estabeleça o contraditório.
O juízo considerou que a tentativa administrativa prévia, com proposta padronizada e sem resposta definitiva, caracteriza resistência à pretensão e interesse de agir. Verificou também que as custas iniciais foram quitadas.
Com base no art. 6.º, VIII, do Código de Defesa do Consumidor, inverteu o ônus da prova em favor do produtor, apontando a verossimilhança da alegação e a hipossuficiência técnica da parte.
Próximos atos processuais
O juízo dispensou, por ora, a audiência preliminar de conciliação. Entendeu que o teor da inicial indica ser improvável o acordo e que o agendamento em data distante seria incompatível com a duração razoável do processo. A tentativa conciliatória poderá ser realizada depois, nos termos do art. 139, II e V, do Código de Processo Civil.
Foi determinada a citação do banco para apresentar resposta no prazo legal, sob pena de revelia, e sua intimação, no mesmo ato, para cumprir a decisão. A decisão serve, mediante cópia, como intimação via PJe, e o processo seguirá concluso após as diligências.
"Essa decisão mostra por que o produtor precisa agir assim que a crise compromete sua capacidade de pagamento. Com laudos técnicos e os decretos de emergência pela estiagem, conseguimos suspender a exigibilidade das parcelas de vencimento mais próximo e impedir negativação, protesto e execução. Isso preserva a atividade enquanto o direito ao alongamento é discutido."
A atuação foi do escritório Soares & Guerra.