Goiás encerra cobrança da “taxa do agro”
PL 2534/26, aprovado em sessão extraordinária de 11 de março de 2026, altera a Lei nº 21.671/2022 e o Código Tributário Estadual de Goiás (Lei 11.651/91), com efeitos retroativos a 31 de dezembro de 2025
Publicado em
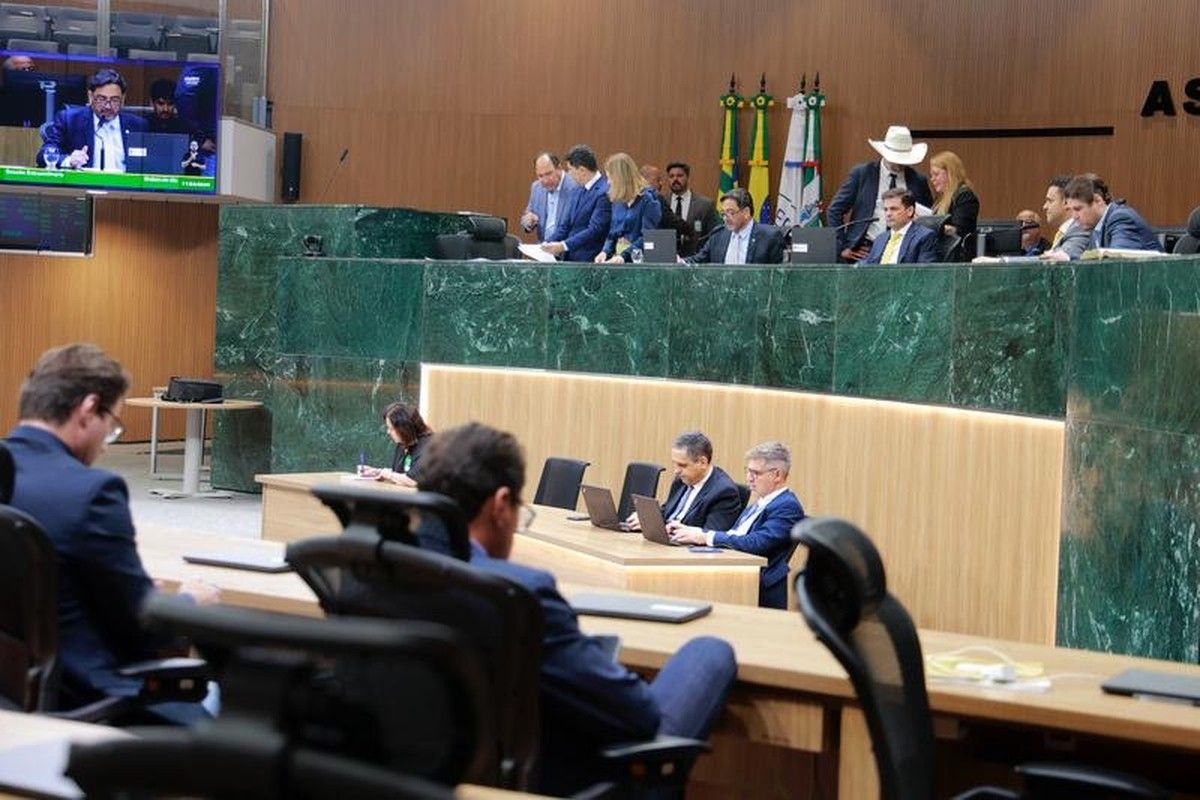
A Assembleia Legislativa do Estado de Goiás (Alego) aprovou, em 11 de março de 2026, o Projeto de Lei nº 2.534/2026, de iniciativa do Poder Executivo estadual, que extingue a cobrança da contribuição destinada ao Fundo Estadual de Infraestrutura (Fundeinfra), conhecida como “taxa do agro”. O projeto altera a Lei nº 21.671, de 6 de dezembro de 2022, que havia inserido a contribuição no Código Tributário do Estado de Goiás (Lei nº 11.651, de 26 de dezembro de 1991), bem como nas Leis nº 13.194/1997 e nº 13.453/1999. Os efeitos da extinção retroagem a 31 de dezembro de 2025.
A aprovação ocorreu em segunda votação, durante sessão extraordinária, após rejeição de emendas em Plenário. O texto foi acatado na forma original apresentada pelo Executivo. A matéria aguarda sanção do Governador do Estado.
Base jurídica e estrutura da contribuição extinta
Instituída pela Lei nº 21.671/2022 como condição de acesso a benefícios fiscais e regimes especiais de fiscalização tributária, a contribuição ao Fundeinfra incidia sobre produtores rurais e o setor mineral de Goiás. O fundo foi estruturado para captar e gerir recursos com foco em obras de pavimentação, manutenção e conservação de rodovias estaduais, sinalização, pontes, bueiros e aeródromos.
Entre 2023 e janeiro de 2026, o Fundeinfra arrecadou R$ 3,16 bilhões oriundos da contribuição. Desse total, 78,6% foram formalizados em contratos, e, do montante contratualizado, 51,5% foram efetivamente pagos. A extinção da cobrança não desfaz os contratos em execução: o PL 2.534/2026 regula a sucessão de titularidade, gestão, execução, fiscalização e acompanhamento dos projetos, obras e contratos vinculados ao fundo, atribuições que passam à Agência Goiana de Infraestrutura e Transportes (Goinfra).
Fundamentos da revogação e efeito retroativo
Na justificativa do projeto, o Executivo estadual reconhece que a contribuição foi criada diante de “cenário de queda brusca da arrecadação” e adesão do Estado ao regime de recuperação fiscal. Com a superação desse quadro, o fundamento original da exação desaparece. O texto aponta, ainda, que a realidade econômica atual, por problemas climáticos, elevação de custos de produção e depressão de preços de commodities agrícolas, torna insustentável a manutenção do encargo para o setor agropecuário goiano.
A retroatividade a 31 de dezembro de 2025 é elemento jurídico de relevo: produtores que realizaram pagamentos com competência de dezembro de 2025 poderão questionar a exigibilidade de eventuais cobranças remanescentes daquele período com base na vigência retroativa da lei extintiva. O tema deverá gerar discussões administrativas e judiciais quanto ao alcance exato da retroação, especialmente em relação a fatos geradores ocorridos no último trimestre de 2025 ainda não liquidados.
Impactos práticos para produtores e advogados do agro
A extinção da contribuição desonera diretamente os produtores rurais goianos que operavam sob regimes especiais de fiscalização tributária vinculados ao Fundeinfra. Para os que mantinham parcelamentos ou pendências administrativas relacionadas à contribuição, a retroatividade à data de 31 de dezembro de 2025 abre espaço para pleitos de reconhecimento de inexigibilidade junto à Secretaria de Estado da Fazenda de Goiás (Sefaz-GO).
Advogados que atuam no contencioso tributário estadual devem monitorar a publicação da lei sancionada no Diário Oficial do Estado para identificar a redação final do dispositivo retroativo e avaliar, caso a caso, a extensão dos efeitos sobre créditos tributários constituídos, inscrições em dívida ativa e execuções fiscais em curso. A alteração ao Código Tributário Estadual (Lei 11.651/91) pode demandar análise do impacto sistêmico sobre outros tributos que utilizavam o Fundeinfra como referência para cálculo de benefícios fiscais.
O texto aprovado ainda não foi sancionado. Após a sanção, a produção de efeitos dependerá da publicação no Diário Oficial do Estado de Goiás, marco a partir do qual a vigência retroativa a 31 de dezembro de 2025 se tornará plenamente exigível pelos contribuintes.