CAPADR aprova projeto de compartilhamento de dados públicos para crédito rural
Substitutivo aprovado pela Comissão descarta plataforma única e adota compartilhamento de bases já existentes; PL 3.123/25 ainda passará por Finanças e pela CCJ antes de votação final nas duas casas legislativas
Publicado em
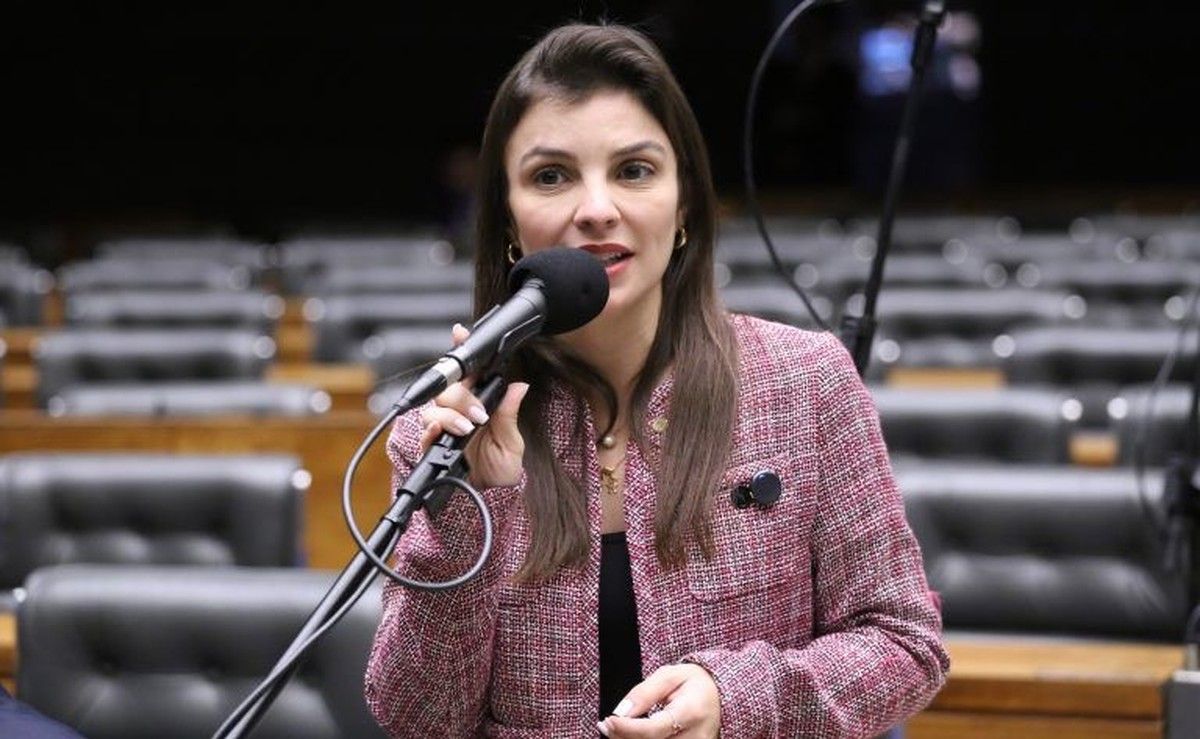
A Comissão de Agricultura, Pecuária, Abastecimento e Desenvolvimento Rural (CAPADR) da Câmara dos Deputados aprovou, em caráter conclusivo, o substitutivo ao Projeto de Lei 3.123/2025, de autoria do Deputado Alceu Moreira (MDB-RS). O texto autoriza o compartilhamento automático de dados públicos de produtores rurais com instituições financeiras, seguradoras e cooperativas de crédito para fins de análise de risco em operações de financiamento, seguro e resseguro rural, dispensando autorização prévia do titular.
A relatora, Deputada Marussa Boldrin (Republicanos-GO), rejeitou a proposta original, que criava o Sistema Nacional de Gestão de Risco de Crédito Rural, estrutura centralizada considerada de "elevada complexidade técnica, operacional e orçamentária,” substituindo-a por arranjo baseado no aproveitamento de bases de dados já existentes nos órgãos públicos.
Estrutura jurídica do substitutivo
O substitutivo posiciona o mecanismo como exceção legítima ao regime geral da Lei Geral de Proteção de Dados Pessoais (Lei 13.709/2018). A LGPD admite o tratamento de dados pessoais sem consentimento quando fundamentado em legítimo interesse ou execução de políticas públicas (art. 7º, incisos VI e IX), hipóteses que o texto invoca implicitamente ao viabilizar o fluxo informacional automático entre órgãos públicos e agentes privados do sistema financeiro rural.
O projeto não cria nova base legal autônoma para o compartilhamento: apoia-se no arcabouço vigente do Sistema Financeiro Nacional e nas normas do Conselho Monetário Nacional (CMN) relativas ao crédito rural, articulando-os com a disciplina da LGPD. A regulamentação detalhada dos agentes habilitados a acessar os dados ficará a cargo de ato normativo posterior, o que confere ao Executivo margem significativa na definição do alcance prático da medida.
Mecanismo de compartilhamento e salvaguardas
Pelo texto aprovado, o fluxo de dados opera de forma automática, sem necessidade de autorização prévia por operação, mas pode ser interrompido a qualquer momento pelo produtor rural. O ônus de exercer o opt-out recai sobre o próprio titular dos dados, não sobre as instituições receptoras.
O substitutivo prevê as seguintes salvaguardas formais: cumprimento integral da LGPD; vedação ao uso dos dados para finalidades diversas das autorizadas; proibição de cessão ou venda a terceiros; e responsabilidade objetiva dos agentes receptores por danos causados aos titulares em decorrência do tratamento irregular. A responsabilidade objetiva, nos termos do art. 42 da LGPD, independe de comprovação de culpa, o que representa exposição relevante para as instituições financeiras e seguradoras envolvidas.
Implicações para o setor produtivo
Do ponto de vista das instituições financeiras e cooperativas de crédito, a medida tende a reduzir os custos de avaliação de risco e potencialmente ampliar a oferta de crédito rural, especialmente para produtores sem histórico consolidado junto ao sistema bancário. A análise baseada em dados públicos, como registros do SICOR/BACEN, CAR, SNCR e MAPA, pode substituir ou complementar as análises cadastrais tradicionais.
Para os produtores rurais, o ponto crítico é o modelo de opt-out adotado: diferentemente do regime geral da LGPD, em que o consentimento é a regra para dados pessoais, o PL 3.123/25 inverte a lógica, tornando o compartilhamento o estado padrão. O produtor que não desejar ter seus dados acessados precisará manifestar ativamente essa vontade, mecanismo ainda não detalhado no texto aprovado.
"A criação de plataforma única teria elevada complexidade técnica, operacional e orçamentária. Em vez disso, o substitutivo adota arranjo mais simples e exequível, com o compartilhamento de informações já existentes." Deputada Marussa Boldrin (Republicanos-GO), relatora do PL 3.123/25 na CAPADR.
Tramitação
Aprovado em caráter conclusivo pela CAPADR, o PL 3.123/25 seguirá para análise das Comissões de Finanças e Tributação (CFT) e de Constituição e Justiça e de Cidadania (CCJC) da Câmara dos Deputados. Superadas essas etapas, o projeto precisará ser aprovado pelo Plenário da Câmara e, subsequentemente, pelo Senado Federal para converter-se em lei.
A ausência de prazo definido para as votações nas comissões seguintes e a necessidade de regulamentação posterior pelo Executivo indicam que a operacionalização do mecanismo, caso aprovado definitivamente, dependerá de etapas normativas adicionais antes de produzir efeitos práticos para produtores e instituições financeiras.