Câmara avança em isenção tributária para produtor rural que combater incêndios em sua propriedade
Comissão de Finanças e Tributação da Câmara aprova texto que inclui prevenção e combate a incêndios como atividade elegível ao Programa Federal de Pagamento por Serviços Ambientais (Lei 14.119/21); proposta ainda passará pela CCJ antes de seguir ao Senado
Publicado em
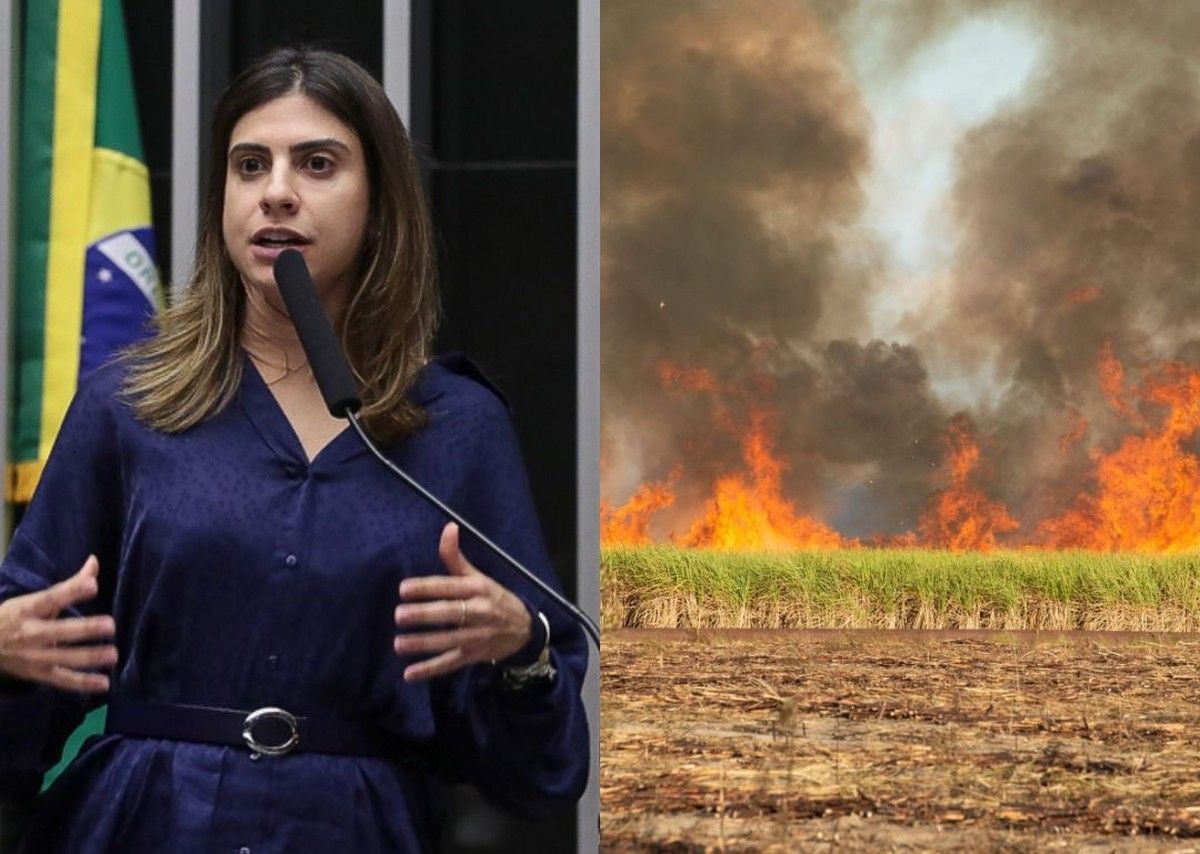
A Comissão de Finanças e Tributação (CFT) da Câmara dos Deputados aprovou, em caráter conclusivo, substitutivo ao Projeto de Lei 3.942/2024 que amplia o escopo do Programa Federal de Pagamento por Serviços Ambientais (PFPSA), criado pela Lei 14.119/2021, para incluir expressamente atividades de prevenção e combate a incêndios dentro de propriedades rurais como modalidade elegível ao recebimento de remuneração ambiental. O texto aprovado é de autoria da Deputada Elcione Barbalho (MDB-PA), relatora na comissão, e terá origem legislativa dos Deputados Adriana Ventura, Gilson Marques e Ricardo Salles, todos do Partido Novo.
Para o produtor rural, o aspecto de maior impacto imediato é tributário: o substitutivo mantém e operacionaliza a isenção já prevista no art. 17 da Lei 14.119/2021, segundo a qual os valores recebidos a título de PSA não integram a base de cálculo do Imposto sobre a Renda (IRPJ), da Contribuição Social sobre o Lucro Líquido (CSLL), do PIS/Pasep e da Cofins. O texto aprovado estabelece, contudo, limite temporal expresso: o benefício terá vigência de cinco anos, contados a partir de janeiro de 2027, o que projeta sua caducidade para janeiro de 2031.
Marco legal e isenção tributária vigente
A Lei 14.119/2021, que instituiu a Política Nacional de Pagamento por Serviços Ambientais (PNPSA), já prevê em seu art. 17 a não incidência de IR, CSLL, PIS/Pasep e Cofins sobre as receitas de PSA. O dispositivo, que havia sido vetado originalmente pela Presidência da República e depois restaurado pelo Congresso Nacional em junho de 2021, condiciona o benefício a contratos firmados com o poder público ou, quando privados, ao registro prévio no Cadastro Nacional de Pagamento por Serviços Ambientais (CNPSA).
O CNPSA, todavia, permanece sem regulamentação plena desde a edição da lei, o que tem inviabilizado na prática a fruição da isenção nos contratos privados de PSA, o segmento considerado mais eficiente do ponto de vista da precificação do serviço ambiental. O PL 3.942/2024, ao fixar vigência expressa de cinco anos a partir de 2027 para a isenção, cria simultaneamente uma janela de segurança jurídica e um prazo de caducidade que os produtores precisarão observar no planejamento tributário.
O programa atualmente destina recursos preferencialmente a ações de conservação de nascentes em bacias hidrográficas críticas e a áreas em processo de desertificação. A proposta aprovada inclui a prevenção e o combate a incêndios dentro das propriedades rurais como nova modalidade elegível, o que é relevante para os produtores do Cerrado e da Amazônia Legal, onde a exposição ao risco de incêndio é sistêmica e os custos de manejo preventivo são elevados.
Vinculação de receitas hídricas e restrição orçamentária
Além da isenção tributária, o substitutivo aprovado limita a cinco anos a vinculação de receitas provenientes da cobrança pelo uso de recursos hídricos, mecanismo disciplinado pela Lei 9.433/1997 (Lei das Águas), a ações de PSA voltadas à conservação e melhoria da quantidade e qualidade desses recursos. A medida tem caráter de contenção fiscal: impede a perenização automática de fontes de financiamento do programa sem reavaliação legislativa periódica.
"Art. 10. A proposta estabelece que o Executivo poderá fixar limites máximos anuais para que não incidam tributos federais sobre valores recebidos a título de serviços ambientais, com vigência de cinco anos a partir de janeiro de 2027."
O texto preserva a ordem de prioridade já estabelecida na Lei 14.119/2021: agricultores familiares, povos indígenas, comunidades tradicionais, catadores de materiais recicláveis e populações em vulnerabilidade social têm acesso preferencial aos recursos do programa. Produtores rurais que não se enquadrem nessas categorias poderão participar, mas disputarão os recursos em caráter residual, o que reforça a necessidade de os escritórios de advocacia agrária verificarem, caso a caso, o enquadramento e a estratégia de habilitação ao programa para cada cliente.
O risco central para o produtor rural é a descontinuidade do benefício após 2031. Contratos de PSA de longa duração, especialmente aqueles voltados à recuperação de Áreas de Preservação Permanente (APPs) e reserva legal, que naturalmente envolvem horizontes de 10 a 20 anos, poderão ter parte significativa de suas receitas tributadas ao término da janela de isenção, caso o Congresso não renove o benefício. Advogados que estruturarem operações de PSA sem contemplar esse cenário expõem seus clientes a passivo tributário relevante.
A sobreposição com a Reforma Tributária agrava o quadro. A Lei Complementar 214/2025, que regulamentou a reforma, fundiu PIS e Cofins na Contribuição sobre Bens e Serviços (CBS), sem replicar expressamente a isenção do PSA para o novo tributo. Como PIS e Cofins perderão vigência de forma escalonada entre 2026 e 2033, a janela de cinco anos fixada pelo PL 3.942/2024 pode não ser suficiente para garantir neutralidade tributária plena durante o período de transição.
O produtor rural que pretender aceder ao benefício precisará, cumulativamente: (i) celebrar contrato de PSA com o poder público ou registrá-lo no CNPSA, quando firmado entre privados; (ii) enquadrar as atividades nas modalidades elegíveis do PFPSA, agora incluída a prevenção de incêndios; (iii) manter regularidade no Cadastro Ambiental Rural (CAR), exigência expressa da Lei 14.119/2021; e (iv) monitorar o prazo de vigência do benefício, que se inicia em janeiro de 2027 e se encerra em janeiro de 2031.
A proposta ainda será analisada pela Comissão de Constituição e Justiça e de Cidadania (CCJ) da Câmara dos Deputados, em caráter conclusivo, antes de ser submetida ao Senado Federal. Eventual emenda substancial no Senado devolverá o texto à Câmara para nova deliberação, o que torna prematura qualquer estruturação contratual baseada no texto atual.