Tutela de urgência afasta mora de pecuarista em crédito rural após estiagem na Bahia
Juízo de Olindina/BA vedou a negativação e a excussão do penhor pecuário até o julgamento final. O pedido de prorrogação compulsória da dívida ainda será examinado no mérito
Publicado em
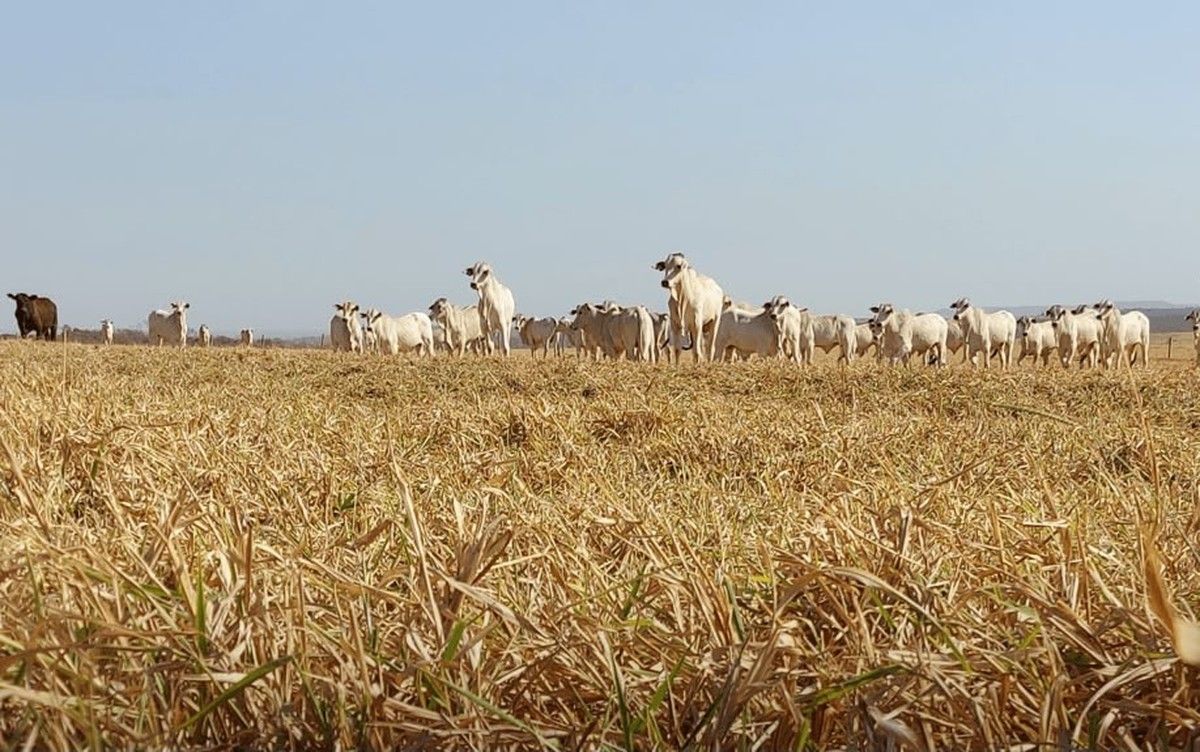
A Vara dos Feitos de Relações de Consumo, Cíveis e Comerciais de Olindina/BA deferiu tutela provisória de urgência para afastar temporariamente os efeitos da mora em operação de crédito rural de custeio pecuário contratada por uma produtora familiar com o Banco Bradesco S.A.
A decisão foi assinada em 20 de outubro de 2026 pela juíza Isabella Pires de Almeida, no Procedimento Comum Cível 8001329-21.2026.8.05.0183. Ela também veda a negativação da devedora e de seu avalista e a excussão do penhor pecuário até o julgamento final.
A medida não prorroga a dívida. O alongamento compulsório é o pedido de mérito e será examinado depois da citação do banco, que ainda não havia sido ouvido quando a tutela foi concedida.
A operação e o pedido
Segundo a petição inicial, a autora atua na recria e engorda de bovinos de corte em Crisópolis/BA. Em 2 de março de 2023, emitiu Cédula de Crédito Bancário de crédito rural, na modalidade custeio pecuário, no valor de R$ 150 mil, com juros de 6% ao ano, vencimento em 19 de fevereiro de 2025 e penhor de 50 bovinos Nelore.
A produtora alega que a região nordeste da Bahia enfrentou estiagem severa e prolongada entre 2023 e 2026, com degradação das pastagens e aumento dos custos de suplementação alimentar. Aponta ainda retração nos preços da arroba do boi e do bezerro. Afirma ter protocolado requerimento administrativo de prorrogação em 12 de fevereiro de 2026, sem solução extrajudicial.
Na ação, pede a prorrogação compulsória da operação, conforme cronograma apresentado, e a exibição de documentos pelo banco.
Probabilidade do direito
A juíza examinou o pedido com base no artigo 300 do Código de Processo Civil (CPC), que exige probabilidade do direito e perigo de dano ou risco ao resultado útil do processo.
Quanto ao primeiro requisito, a decisão afirma que o financiamento agropecuário tem regime jurídico especial, fundado no artigo 187, inciso I, da Constituição, na Lei 4.829/1965 e no Manual de Crédito Rural (MCR). Aplicou a Súmula 298 do STJ, segundo a qual “o alongamento de dívida originada de crédito rural não constitui faculdade da instituição financeira, mas, direito do devedor nos termos da lei”.
Aplicou também o item 2.6.4 do MCR. Conforme a decisão, o dispositivo determina a prorrogação aos mesmos encargos contratuais quando demonstrada incapacidade temporária de reembolso por dificuldade de comercialização, frustração de safras ou ocorrências prejudiciais ao desenvolvimento das explorações.
As provas consideradas
Em cognição sumária, a magistrada entendeu que os documentos da inicial atendem a esses pressupostos. O parecer de engenharia agronômica e os registros do Monitor de Secas indicam estiagem severa em 28 dos 42 meses avaliados em Crisópolis/BA e adjacências. Decretos estaduais de situação de emergência corroboram o quadro, e um laudo mercadológico aponta queda nos preços médios do bezerro.
Os pareceres de capacidade de pagamento e econômico-financeiro registram frustração de receitas de 11,76% e déficit acumulado de caixa de R$ 144 mil. Para a juíza, a impossibilidade momentânea de pagar a parcela única decorre de fatores climáticos e de mercado, e não de inadimplência imotivada.
A decisão cita acórdão da Quarta Câmara Cível do TJBA no Agravo de Instrumento 8076306-82.2025.8.05.0000, publicado em 14 de agosto de 2026. Nele, o colegiado manteve tutela de urgência em ação de alongamento compulsório movida contra o Banco do Nordeste do Brasil S.A.
Perigo de dano e reversibilidade
A juíza identificou perigo de dano na possível inscrição da autora e do avalista em cadastros de inadimplentes, no rebaixamento da classificação de risco e na constrição dos animais empenhados. Segundo a decisão, esses efeitos comprometeriam a continuidade da unidade pecuária e a própria quitação da dívida.
O risco de irreversibilidade, previsto no artigo 300, § 3.º, do CPC, foi afastado porque a dívida permanece garantida por penhor pecuário e aval.
O que foi determinado
O banco deve abster-se de inscrever a autora e o avalista em cadastros de inadimplentes e em cartórios de protesto, ou providenciar a baixa em cinco dias. Deve manter a operação classificada em curso normal no Sicor e suspender débitos automáticos e amortizações vinculados à cédula. Atos expropriatórios e de excussão do penhor ficam vedados até o julgamento final.
O descumprimento sujeita o banco a multa diária de R$ 500, limitada a R$ 30 mil. O processo foi encaminhado ao Cejusc para audiência de conciliação. Com a contestação, o réu deverá apresentar as fichas gráficas e os extratos de evolução da operação, nos termos dos artigos 396 e 397 do CPC.
“Trata-se de uma produtora rural familiar, dedicada à recria e engorda de gado de corte no nordeste da Bahia, que enfrentou estiagem severa em 28 dos 42 meses avaliados e queda nos preços do bezerro. Como o pedido administrativo de prorrogação não teve solução junto ao banco, ingressamos com ação mandamental de prorrogação compulsória, com base no MCR 2.6.4 e na Súmula 298 do STJ. Em tutela de urgência, o juízo de Olindina/BA afastou os efeitos da mora, impediu a negativação, manteve a operação em curso normal no SICOR e suspendeu os débitos automáticos.”
A atuação foi do escritório CBM Advogados.