TJSP exclui herdeiros de execução fiscal antes da partilha e mantém cobrança contra o espólio
Acórdão unânime da 14.ª Câmara de Direito Público determinou a citação dos herdeiros apenas como representantes do espólio, enquanto não houver informação sobre inventário
Publicado em
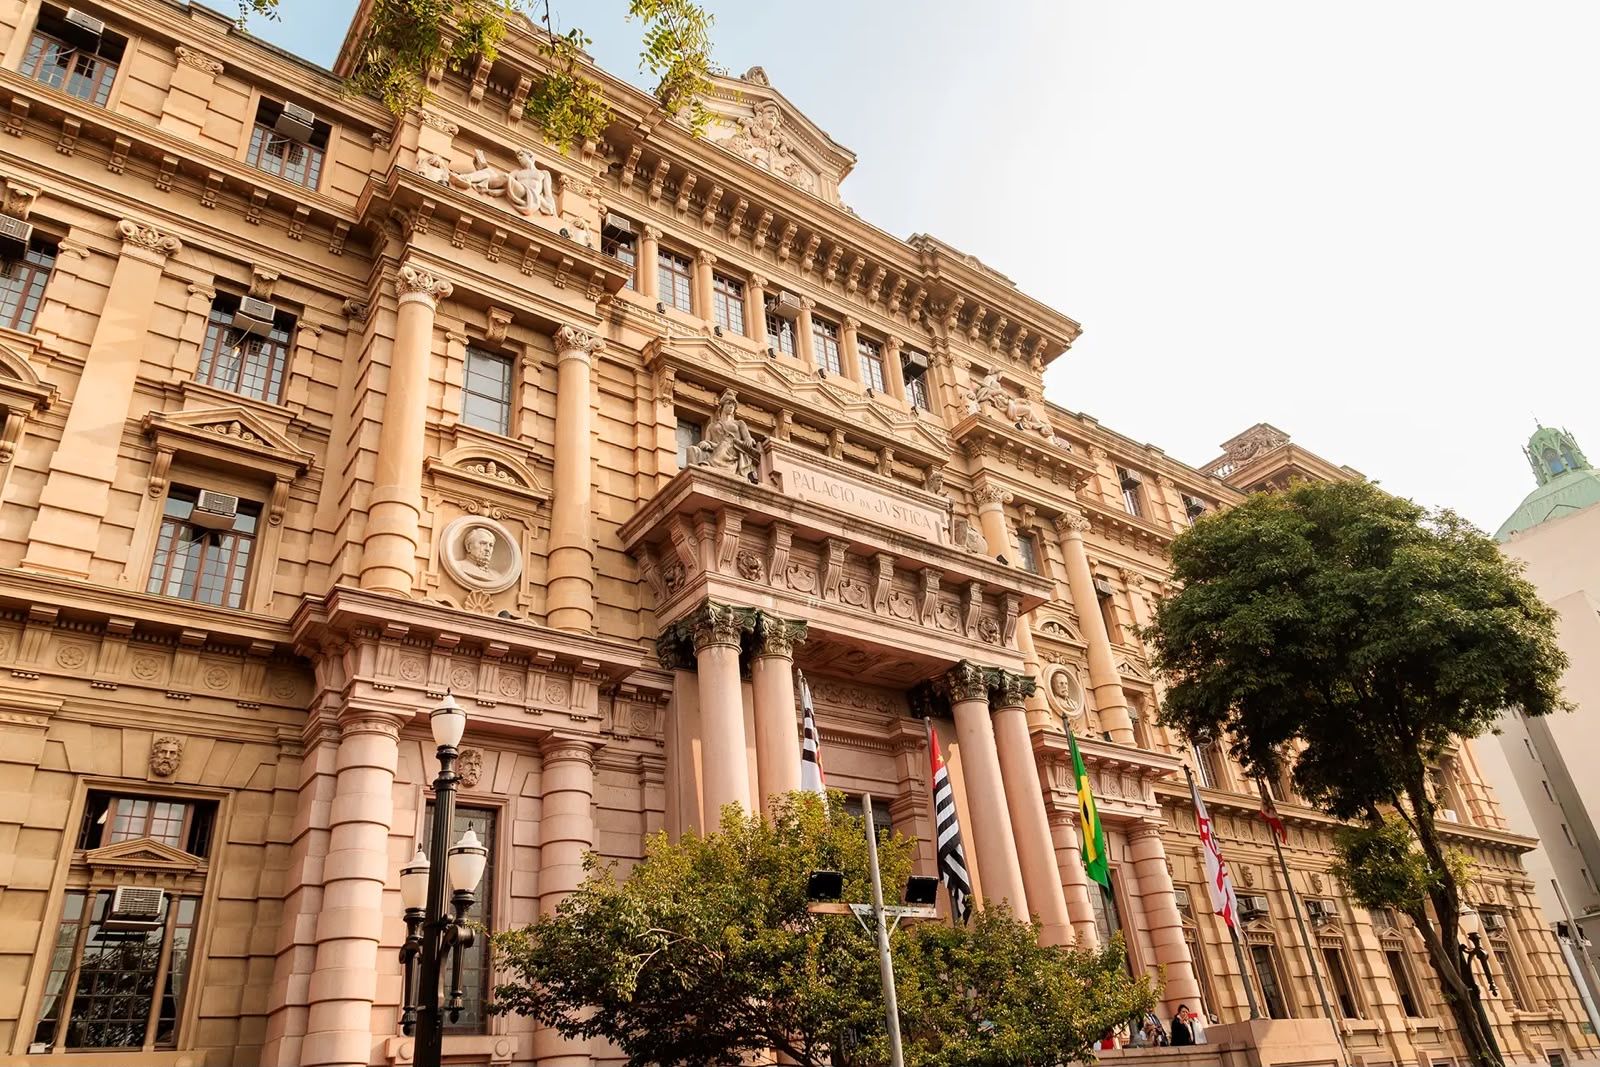
A 14.ª Câmara de Direito Público do Tribunal de Justiça de São Paulo (TJ-SP) deu provimento parcial ao Agravo de Instrumento 2144042-06.2026.8.26.0000, para excluir os herdeiros do polo passivo de uma execução fiscal do município de Rio Claro/SP.
O acórdão, de relatoria do desembargador Geraldo Xavier, foi proferido em sessão permanente e virtual de 21 de outubro de 2026, por votação unânime. O recurso é oriundo da Comarca de Rio Claro/SP e questiona decisão de 1.ª instância.
Participaram do julgamento os desembargadores Walter Barone (presidente, sem voto), João Alberto Pezarini e Octavio Machado de Barros.
Controvérsia
Constam como interessados no processo a empresa Ludival Móveis Limitada e os espólios de duas pessoas falecidas. Diante da inexistência de inventário, o juízo de 1.ª instância determinou o prosseguimento da execução contra os herdeiros de um dos falecidos.
O agravante sustentou que, sem inventário dos bens dos espólios, os herdeiros não podem responder pela dívida. Argumentou que a cobrança deve recair sobre os espólios, representados pelo administrador provisório, e pediu a cassação da decisão. O município de Rio Claro/SP não apresentou resposta ao recurso.
Fundamentos
O relator apontou que a sujeição passiva em caso de falecimento do contribuinte é definida pelo artigo 131 do Código Tributário Nacional. O inciso II atribui responsabilidade pessoal ao sucessor a qualquer título e ao cônjuge meeiro pelos tributos devidos pelo falecido até a data da partilha ou da adjudicação, limitada ao montante do quinhão, do legado ou da meação. O inciso III atribui ao espólio a responsabilidade pelos tributos devidos pelo falecido até a data da abertura da sucessão.
Com base nesses dispositivos, o desembargador concluiu pela responsabilidade do espólio e pela inadequação da manutenção dos herdeiros no polo passivo: “Assim, deve o espólio responder tanto pelos tributos devidos pelo falecido, na condição de sucessor, bem como por aqueles cujos fatos geradores ocorrerem até a partilha dos bens. No caso em comento, indevida a manutenção dos herdeiros no polo passivo, já que a responsabilidade destes pelas dívidas do ‘de cujus’ ou do espólio somente nascerá com a partilha dos bens e estará limitada às forças da herança.”
Representação do espólio
Como não havia informação sobre a abertura de inventário, o acórdão aplicou o artigo 1.797 do Código Civil, segundo o qual o administrador provisório representa o espólio. Para identificá-lo, o relator entendeu necessária a citação do executado na pessoa do cônjuge e de todos os herdeiros conhecidos, que devem indicar quem exerce a função.
Segundo o voto: “Na falta de informação acerca da abertura de inventário, considerar-se-á representante do espólio o administrador provisório (artigo 1.797 do Código Civil), razão pela qual imperiosa será a citação do executado na pessoa do cônjuge e de todos os herdeiros conhecidos, a fim de que estes indiquem quem dentre eles cumpre essa função.”
Resultado
O tribunal reformou a decisão agravada em parte. Os herdeiros foram excluídos do polo passivo, mas deverão ser citados na condição de representantes do espólio. A Câmara determinou a intimação dos herdeiros já integrados ao processo e a citação de eventuais outros sucessores, para que indiquem quem representa o espólio. A execução prossegue contra os espólios.