TJPR afasta descontos e determina recálculo de indenização por perdas na soja
Decisão unânime rejeitou abatimentos por aviso tardio, subvenção federal e danos associados à estiagem; limites contratuais serão preservados
Publicado em
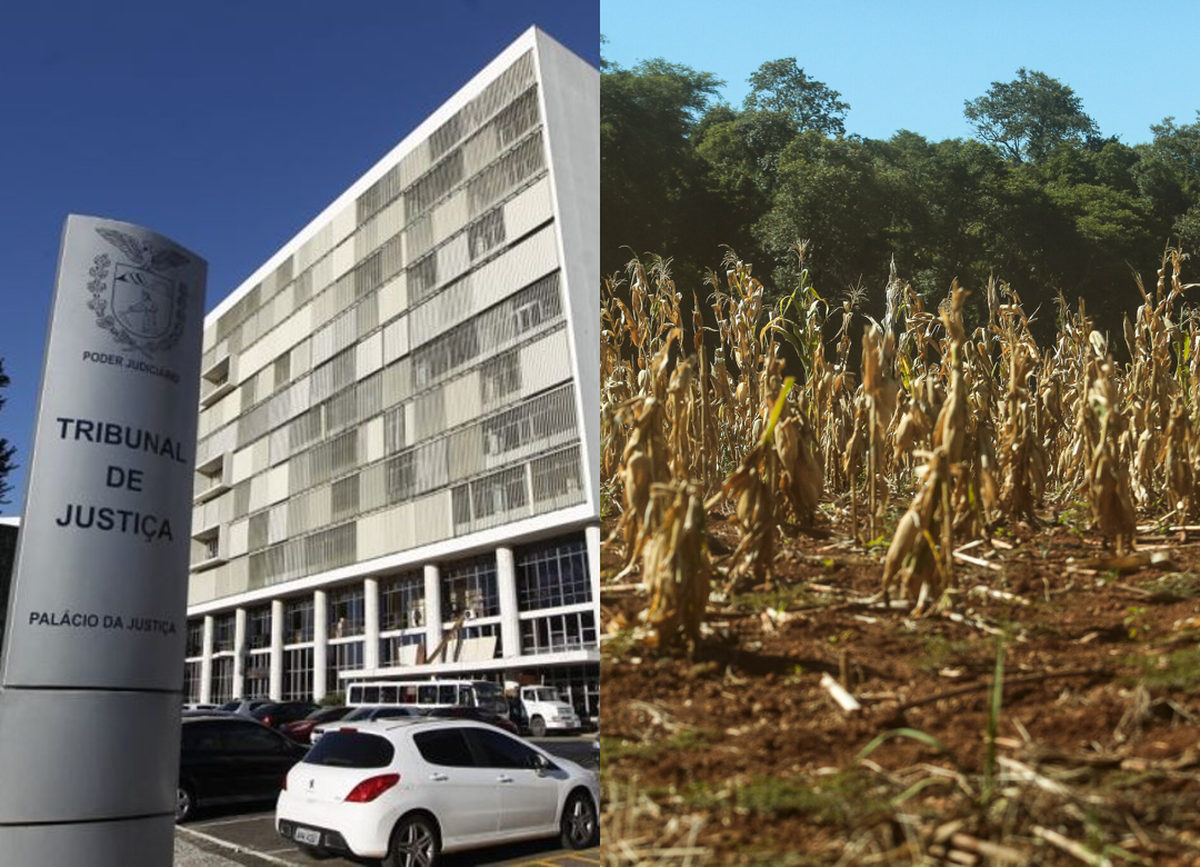
A 10.ª Câmara Cível do Tribunal de Justiça do Paraná afastou descontos aplicados por uma seguradora à indenização de um produtor de soja por perdas causadas pela estiagem na safra 2021/2022. No julgamento da Apelação Cível 0002258-62.2022.8.16.0172, o colegiado determinou o recálculo do pagamento, preservados os limites de cobertura de cada talhão e deduzidos os valores já recebidos, atualizados.
A decisão unânime, de 9 de outubro de 2026, seguiu o voto da desembargadora substituta Leticia Marina Conte. Os julgadores rejeitaram o recurso da seguradora e acolheram o do produtor, que contestava abatimentos por pragas, plantas daninhas, falhas de estande e subvenção federal do prêmio. Também mantiveram afastado o desconto de 30% por suposta demora na comunicação do sinistro.
A controvérsia envolvia cinco talhões segurados. A empresa havia pago administrativamente R$ 840.981,51, mas o produtor questionou as deduções e pediu a complementação. A ação tramitou na Vara Cível de Ubiratã/PR, onde a sentença havia invalidado apenas o abatimento relativo ao aviso tardio.
Desconto de 30%
A seguradora sustentava que a comunicação fora do prazo comprometera a apuração dos danos e a distinção entre riscos cobertos e excluídos. Por isso, pretendia restabelecer o desconto de 30% e obter a rejeição integral da cobrança. Ao examinar as condições gerais do seguro, a relatora não identificou previsão expressa para essa redução. Uma das cláusulas invocadas pela empresa sequer constava do instrumento contratual; a outra tratava da influência de eventos não cobertos sobre o limite de indenização, sem estabelecer penalidade pelo momento do aviso.
O sinistro foi comunicado em 28 de janeiro de 2022, antes da colheita. A seguradora realizou vistorias, elaborou laudos, quantificou as perdas e efetuou o pagamento parcial. Para o colegiado, esses procedimentos demonstraram que a apuração não havia sido inviabilizada nem prejudicada pela data da comunicação. O voto também considerou a natureza progressiva da estiagem e a ausência de conduta contrária à boa-fé do segurado. Com apoio em precedentes do Superior Tribunal de Justiça, afastou a aplicação automática de penalidade pelo aviso tardio sem demonstração de prejuízo efetivo à seguradora.
Perícia relacionou os danos à seca
A divergência sobre os demais descontos foi examinada à luz da perícia judicial, baseada em documentos, fotografias, dados meteorológicos e séries temporais de vegetação. A análise confirmou que a semeadura ocorreu dentro do período recomendado pelo Zoneamento Agrícola de Risco Climático (Zarc). O perito identificou chuvas mal distribuídas, longos intervalos de estiagem e temperaturas elevadas. Concluiu que o estresse hídrico reduziu a quantidade de plantas na lavoura e comprometeu seu potencial produtivo. Também apontou que a seca diminuiu a eficiência de herbicidas e inseticidas, favorecendo problemas com plantas daninhas e pragas.
Não houve comprovação de manejo inadequado nem identificação desses problemas como causas independentes da perda de produtividade. Segundo o acórdão, os fatores utilizados para justificar os abatimentos estavam associados ao evento climático coberto pelo seguro. Os próprios laudos administrativos reconheciam a estiagem prolongada e as altas temperaturas, mas atribuíam percentuais de desconto a ocorrências classificadas como riscos não cobertos. O tribunal constatou que a documentação não explicava satisfatoriamente a metodologia utilizada para converter as observações das vistorias em reduções da indenização. Em um dos talhões, a revistoria não atribuiu percentual de dano a pragas e registrou a existência de controle fitossanitário. Ainda assim, o cálculo final manteve o abatimento correspondente, sem esclarecer tecnicamente a divergência.
Subvenção federal
Outro desconto dizia respeito à subvenção federal destinada a custear parte do prêmio do seguro rural. A apólice permitia cobrar esse valor do segurado se o subsídio não fosse criado ou pago pelo poder público, ou se o produtor não tivesse direito ao benefício. A seguradora, porém, não comprovou nenhuma dessas circunstâncias. A alegação genérica de pagamento incompleto do prêmio foi considerada insuficiente para transferir o encargo ao produtor. Cabia à empresa demonstrar a ocorrência de uma das hipóteses previstas no contrato. Por isso, o tribunal também afastou a dedução relativa à subvenção. A conclusão se apoiou na ausência de prova que autorizasse a cobrança nas condições pactuadas.
Impactos práticos
Com a reforma da sentença, todos os pedidos do produtor foram acolhidos. A indenização deverá ser recalculada sem os descontos considerados indevidos, observados os parâmetros contratuais originais e o limite máximo de cobertura de cada talhão. Os pagamentos administrativos já realizados serão deduzidos com atualização. O acórdão não fixa o valor final da complementação, que dependerá desse recálculo. A seguradora também deverá arcar integralmente com as custas processuais e com os honorários advocatícios, fixados em 14% sobre o valor da condenação, já incluída a majoração pelo julgamento do recurso.