TJPA suspende desclassificação de crédito rural por irregularidade no CAR
Juiz de Tailândia/PA suspende desclassificação de operação do BASA e mantém taxa subsidiada de 9,85% a.a. após banco aplicar sanção máxima do MCR 2-8 sem apurar justificativa técnica do produtor
Publicado em
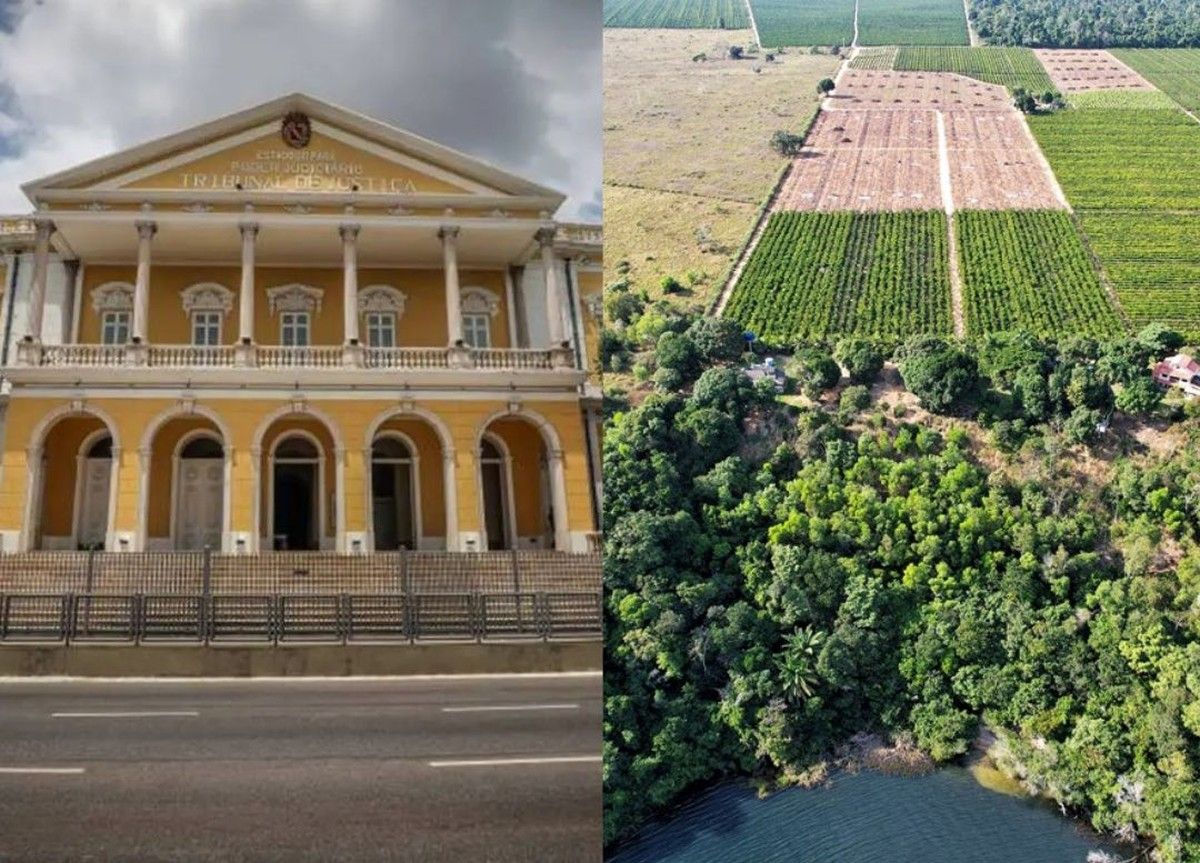
A 2ª Vara da Comarca de Tailândia, no Estado do Pará, deferiu tutela de urgência inaudita altera parte em 25 de maio de 2026 para suspender a desclassificação de operação de crédito rural promovida pelo Banco da Amazônia S.A. (BASA) contra produtor rural da região. A decisão, proferida nos autos do Processo nº 0801316-15.2026.8.14.0074, determinou a manutenção da taxa de juros pré-fixada de 9,85% ao ano, impediu a liquidação antecipada da Cédula Rural Pignoratícia e Hipotecária, avaliada em R$ 1.181.568,39, e proibiu a inscrição do produtor em cadastros de inadimplentes enquanto perdurar a medida.
O fundamento central da decisão foi a constatação, em cognição sumária, de que o BASA aplicou a sanção máxima prevista no Manual de Crédito Rural, a desclassificação enquadrada no MCR 2-8, sem instaurar procedimento administrativo para exame das justificativas técnicas apresentadas pelo produtor acerca de alteração no Cadastro Ambiental Rural (CAR), configurando, ao menos em sede provisória, abuso de direito contratual nos termos do art. 187 do Código Civil.
Contexto jurídico: desclassificação de crédito rural e os deveres da boa-fé objetiva
O crédito rural é instrumento de política pública disciplinado pela Lei nº 4.829/1965 e operacionalizado por meio das normas do Manual de Crédito Rural (MCR), editado pelo Conselho Monetário Nacional. As instituições financeiras que operam com recursos controlados, caso do BASA, banco público federal com mandato regional na Amazônia, submetem-se a deveres que transcendem a lógica contratual ordinária, incluindo obrigações de cooperação, informação e lealdade decorrentes da boa-fé objetiva consagrada nos arts. 421 e 422 do Código Civil.
A desclassificação de uma operação de crédito rural, nos termos do MCR 2-8, é a sanção contratual mais grave disponível à instituição financeira: implica a perda imediata dos benefícios do crédito subsidiado e a conversão da dívida para encargos de mercado. No caso, o banco substituiu a taxa pré-fixada de 9,85% ao ano por juros de 21% ao ano e exigiu a liquidação antecipada da dívida, com vencimento originalmente previsto para 10 de agosto de 2026.
A controvérsia teve origem em março de 2026, quando o BASA expediu a Notificação nº 2026/001 apontando suposta irregularidade no CAR vinculado à operação, sob o argumento de que o número de registro teria sido alterado, deixando de abranger a gleba objeto do financiamento. O produtor apresentou justificativa técnica demonstrando que a modificação verificada no sistema SICAR foi meramente formal, decorrente de retificação da composição florestal do imóvel para fins de adequação da autodeclaração ambiental, sem qualquer alteração nos limites, na área total ou na localização do imóvel, permanecendo a gleba financiada integralmente inserida dentro da área rural declarada.
Fundamentos da decisão: cognição sumária, proporcionalidade e analogia com a Súmula 298/STJ
O Juízo analisou os pressupostos da tutela de urgência previstos no art. 300 do Código de Processo Civil, probabilidade do direito e perigo de dano ou risco ao resultado útil do processo e reconheceu a presença de ambos com densidade suficiente para a concessão inaudita altera parte, com fundamento no art. 9º, inciso I, do CPC.
Quanto à probabilidade do direito, a decisão identificou que a desclassificação foi efetivada sem que o banco aguardasse a apreciação das justificativas técnicas apresentadas pelo produtor e sem que se instaurasse qualquer procedimento administrativo para exame das provas. Esse comportamento, segundo o magistrado, apresenta contornos de abuso de direito contratual nos termos do art. 187 do Código Civil, na medida em que a aplicação da sanção mais grave do MCR não se mostrou proporcional a uma divergência de natureza cadastral cuja origem e extensão ainda careciam de apuração definitiva.
"A desclassificação da operação, efetivada sem que o Banco aguardasse a apreciação dessas justificativas e sem que se instaurasse procedimento administrativo para exame das provas, apresenta, ao menos em sede de cognição provisória, contornos de abuso de direito contratual nos termos do art. 187 do Código Civil, na medida em que a aplicação da sanção mais grave prevista no Manual de Crédito Rural não se mostra proporcional a uma divergência de natureza cadastral, cuja origem e extensão ainda carecem de apuração definitiva."
A decisão invocou, por analogia, a Súmula 298 do Superior Tribunal de Justiça, que consagra o direito subjetivo do produtor rural ao alongamento da dívida quando presentes os requisitos legais, afastando a discricionariedade da instituição financeira, para reforçar a tese de que a relação de crédito rural não pode ser unilateralmente agravada em desfavor do produtor sem o atendimento das garantias mínimas de contraditório e de proporcionalidade.
A atuação foi realizada pela advogada Dra. Ana Carolina Barbalho, do escritório Ana Carolina Barbalho Advocacia para Empresas, que destacou:
Desclassificar o crédito rural, sem qualquer diligência, pega o produtor rural totalmente de surpresa, pois a expectativa de pagamento é alinhada com as receitas agrícolas que não se concretizaram. A decisão é um passo importante para proteger a atividade rural.
Perigo de dano: liquidação antecipada, comprometimento de safra e risco hipotecário
O perigo de dano foi caracterizado como concreto, iminente e de difícil reversão prática. A liquidação antecipada designada pelo banco implicaria a incidência de juros de mercado de 21% ao ano sobre um débito superior a R$ 1,18 milhão, em substituição à taxa subsidiada de 9,85% ao ano, resultando em significativo agravamento financeiro imediato.
O produtor demonstrou, ainda, que os contratos de comercialização de sua safra de soja somente teriam seus pagamentos realizados a partir de 30 de junho de 2026, tornando materialmente impossível o cumprimento da liquidação antecipada no prazo fixado pelo banco. O não pagamento, consequentemente, implicaria a inscrição nos cadastros de inadimplentes, CADIN, SERASA e SCR, comprometendo integralmente a capacidade de obtenção de crédito agrícola. Em cenário extremo, haveria risco concreto de execução da garantia hipotecária que recaía sobre o próprio imóvel rural.
A decisão afastou o argumento de que a medida prejudicaria irreparavelmente o banco, registrando que, em caso de improcedência da ação ao final, a instituição financeira poderia cobrar retroativamente todos os encargos que deixaram de incidir durante a suspensão, sem qualquer prejuízo irreparável, dado que permanecia credora da mesma dívida com a mesma garantia hipotecária.
Dispositivo: obrigações impostas ao BASA e multa cominatória
Com base no art. 300 do CPC, o Juízo deferiu a tutela e impôs ao BASA quatro obrigações de cumprimento imediato, independentemente de citação: (a) suspensão dos efeitos da desclassificação da operação formalizada pela Cédula Rural Pignoratícia e Hipotecária, com manutenção da taxa pré-fixada de 9,85% ao ano; (b) suspensão da liquidação antecipada, devendo a dívida ser observada no vencimento contratualmente estabelecido de 10 de agosto de 2026; (c) abstenção de cobrança de encargos de mercado, IOF retroativo ou qualquer outro encargo decorrente da desclassificação suspensa; (d) abstenção de inscrição do produtor em cadastros de inadimplentes (CADIN, SERASA, SCR ou equivalentes).
O descumprimento de qualquer das determinações sujeita o BASA a multa diária de R$ 1.000,00, limitada a R$ 50.000,00, sem prejuízo das demais sanções legais cabíveis. O banco foi citado para contestar no prazo legal, nos termos do art. 335 do CPC, e a audiência de conciliação foi dispensada até manifestação de vontade de ambas as partes.