TJMT reforma sentença e preserva arrematação de fazenda em Mato Grosso
3ª Câmara de Direito Privado reforma sentença que havia anulado hasta pública realizada em 2018; Deloitte Consultores é nomeada para nova perícia contábil sobre o valor da dívida executada no processo nº 0001533-41.2019.8.11.0003
Publicado em
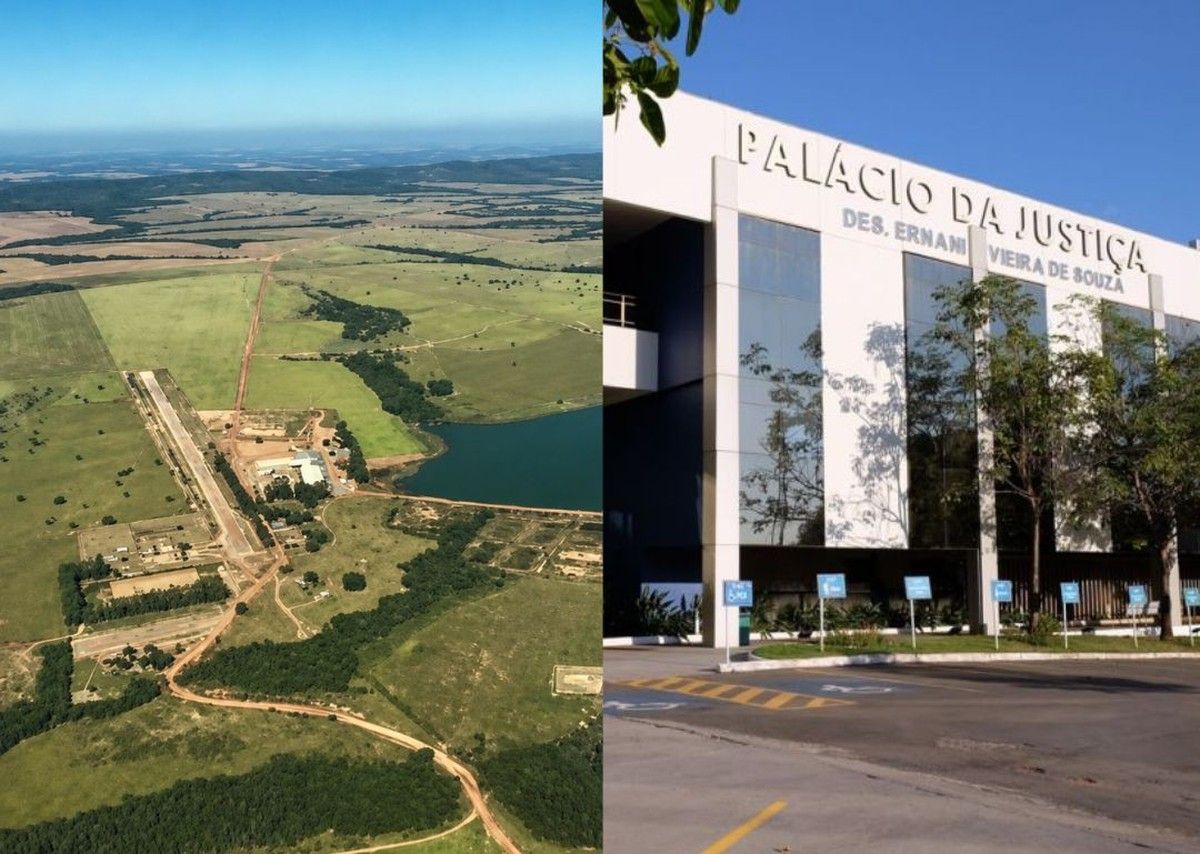
A 3ª Câmara de Direito Privado do Tribunal de Justiça de Mato Grosso (TJ/MT) reformou, em 20 de maio de 2026, a sentença que havia anulado a arrematação da Fazenda Santa Emília, imóvel rural localizado em Chapada dos Guimarães/MT, levado a leilão em 06 de abril de 2018 no curso de execução hipotecária iniciada em 1999. O colegiado preservou a alienação judicial consumada e determinou a realização de nova perícia contábil pela Deloitte Consultores para apurar o valor do débito executado.
O processo nº 0001533-41.2019.8.11.0003, da 1ª Vara Cível de Rondonópolis/MT, envolveu ação autônoma ajuizada pela Camponesa Agropecuária Ltda. contra o Banco Sistema S.A., buscando desconstituir a arrematação do imóvel pelo credor, que arrematou a propriedade em segunda praça pelo lance de R$ 130.548.576,02, correspondente a 50% do valor de avaliação atualizado de R$ 261.097.152,04. A origem da dívida remonta a 1996: cédula rural hipotecária emitida no âmbito de renegociação realizada sob as regras da Lei 9.138/1995.
Contexto jurídico e fundamentos da sentença de 1º grau
A matéria tem relevância estrutural para o agronegócio mato-grossense porque envolve a aplicação dos limites da Lei 9.138/1995 ao Decreto-Lei 167/67 na constituição de garantias hipotecárias por terceiros intervenientes, além da interpretação do artigo 903 do CPC sobre a irretratabilidade da arrematação consumada. Em 1ª instância, a Juíza de Direito Milene Beltramini, em sentença proferida em abril de 2025, havia julgado procedente o pedido da agropecuária, anulando a arrematação com base em quatro fundamentos centrais: (i) expedição da carta de arrematação antes do prazo de dez dias do artigo 903, §2°, do CPC; (ii) nulidade absoluta da hipoteca por violação da Lei 9.138/1995; (iii) defasagem da avaliação realizada em 2012 e atualizada unilateralmente para o edital de 2018; e (iv) utilização, pelo banco arrematante, de créditos adquiridos de terceiros para integralizar o lance, sem que a proprietária do imóvel figurasse como devedora naquelas execuções.
A sentença de 1º grau homologou laudo pericial que fixou o crédito exequendo em R$ 43.100.297,69 valor significativamente inferior aos R$ 75.883.491,07 apresentados pelo banco como crédito principal na declaração de lance. O perito judicial demonstrou que o cálculo da instituição financeira desrespeitou o sistema Price previsto contratualmente, aplicando os juros de 12% a.a. após a determinação das prestações, o que os transforma em nova atualização sobre o saldo, e não em taxa remuneratória do capital, em desconformidade com a sentença dos embargos à execução (processo nº 0003056-21.2001.8.11.0003) que disciplinava os critérios de cálculo.
Fundamentos da reforma pelo TJ/MT
Ao reformar a sentença, a 3ª Câmara acolheu preliminar de sentença extra petita, reconhecendo que o juízo de 1º grau avançou sobre fundamentos não deduzidos pela Camponesa na petição inicial — especialmente a tese de preço vil e a questão da inclusão da empresa no polo passivo da execução. O relator, Juiz convocado Antônio Veloso Peleja Júnior, entendeu que essas matérias já tinham sido objeto de agravo de instrumento anterior, com preclusão consumada, e que avaliação particular apresentada posteriormente pela agropecuária não poderia servir para desconstituir a arrematação, pois o parâmetro de verificação do preço vil é a avaliação constante do edital, e não laudo unilateral produzido após o leilão.
A Câmara também acolheu prejudicial de decadência quanto à rediscussão de vícios do título executivo, da hipoteca, da penhora e da responsabilidade solidária assumida pela Camponesa. O relator afastou a conclusão da sentença sobre a nulidade da cédula rural hipotecária por violação da Lei 9.138/1995, fixando que o limite de R$ 200.000,00 por emitente previsto no artigo 5º, §3º, da norma não constitui teto da dívida rural, mas apenas limite do benefício de alongamento, sem extinguir eventual saldo excedente. A Desembargadora Anglizey Solivan de Oliveira e o Desembargador Rubens de Oliveira Santos Filho acompanharam o relator, destacando que a lei não impede a constituição de garantia real por terceiro interveniente nem afasta a responsabilidade solidária prevista no Decreto-Lei 167/67.
No mérito, o colegiado afastou as nulidades contra a arrematação. Quanto à intimação para o leilão, prevaleceu o entendimento de que a Camponesa tinha ciência da hasta pública, tanto que ajuizou embargos de terceiro poucos dias antes do leilão. A alegação de nulidade pelo intervalo de uma hora entre a primeira e a segunda praça foi rejeitada: o relator entendeu que o CPC não prevê intervalo mínimo entre praças, e que eventual nulidade exigiria demonstração de prejuízo concreto. Quanto ao pagamento do lance, o colegiado entendeu que o banco poderia utilizar créditos próprios e créditos adquiridos de outras execuções que também recaíam sobre o mesmo imóvel. A incidência do artigo 903 do CPC foi expressamente invocada, disposição segundo a qual a arrematação, uma vez assinada, é perfeita, acabada e irretratável, com menção ao AREsp 2.177.076/MT, no qual o STJ havia registrado que, ainda que a ação autônoma fosse julgada procedente, o leilão não poderia ser desfeito, cabendo apenas eventual indenização.
"Art. 903. Qualquer que seja a modalidade de leilão, assinado o auto pelo juiz, pelo arrematante e pelo leiloeiro, a arrematação será considerada perfeita, acabada e irretratável, ainda que venham a ser julgados procedentes os embargos do executado ou a ação autônoma de que trata o § 4º deste artigo, assegurada a possibilidade de reparação pelos prejuízos sofridos." art. 903, caput, do Código de Processo Civil (Lei 13.105/2015).
Impactos práticos para produtores e advogados
A controvérsia central do caso, e que permanece em aberto, é o valor real do débito. O primeiro laudo pericial apontou R$ 25.842.746,04; após retificação, chegou a R$ 43.100.297,69. O banco sustentava montante superior a R$ 75.883.491,07. A divergência não foi superada, e a Câmara reconheceu que os critérios aplicados nos cálculos ainda não estão definitivamente assentados, razão pela qual o julgamento foi convertido em diligência com nomeação da Deloitte Consultores para nova perícia contábil. A definição do valor real do crédito exequendo é determinante para aferir se o lance de R$ 130.548.576,02 foi efetivamente suficiente para cobrir o débito ou se houve enriquecimento sem causa.
Para advogados que atuam na defesa de proprietários rurais que figuram como terceiros garantes hipotecários em cédulas de crédito rural renegociadas sob a Lei 9.138/1995, o acórdão do TJ/MT estabelece dois balizamentos de alto risco: a decadência como barreira ao ataque a vícios do título executivo e da constituição da garantia, e a irretratabilidade da arrematação consumada como obstáculo quase intransponível ao desfazimento do leilão. A tese de nulidade absoluta da hipoteca por violação do limite de R$ 200.000,00 por emitente, acolhida em 1º grau com fundamento no artigo 5º, §3° e §5°, VI, da Lei 9.138/1995 e nos artigos 145 e 146 do Código Civil de 1916, foi afastada pela Câmara com leitura distinta do alcance da norma, interpretação que contraria parte da doutrina e da jurisprudência que reconhece a nulidade absoluta de garantias constituídas em excesso ao limite legal de renegociação.
O processo aguarda a conclusão da perícia contábil pela Deloitte Consultores, após o que o julgamento deverá ser retomado para deliberação definitiva sobre a suficiência do lance e a eventual ocorrência de enriquecimento sem causa em favor da instituição financeira arrematante.