TJMT anula multa aplicada por erro em nota fiscal de maquinário agrícola
Por unanimidade, a Terceira Câmara de Direito Público e Coletivo negou provimento à apelação do Estado; o Fisco já havia reconhecido que a operação não estava sujeita a ICMS.
Publicado em
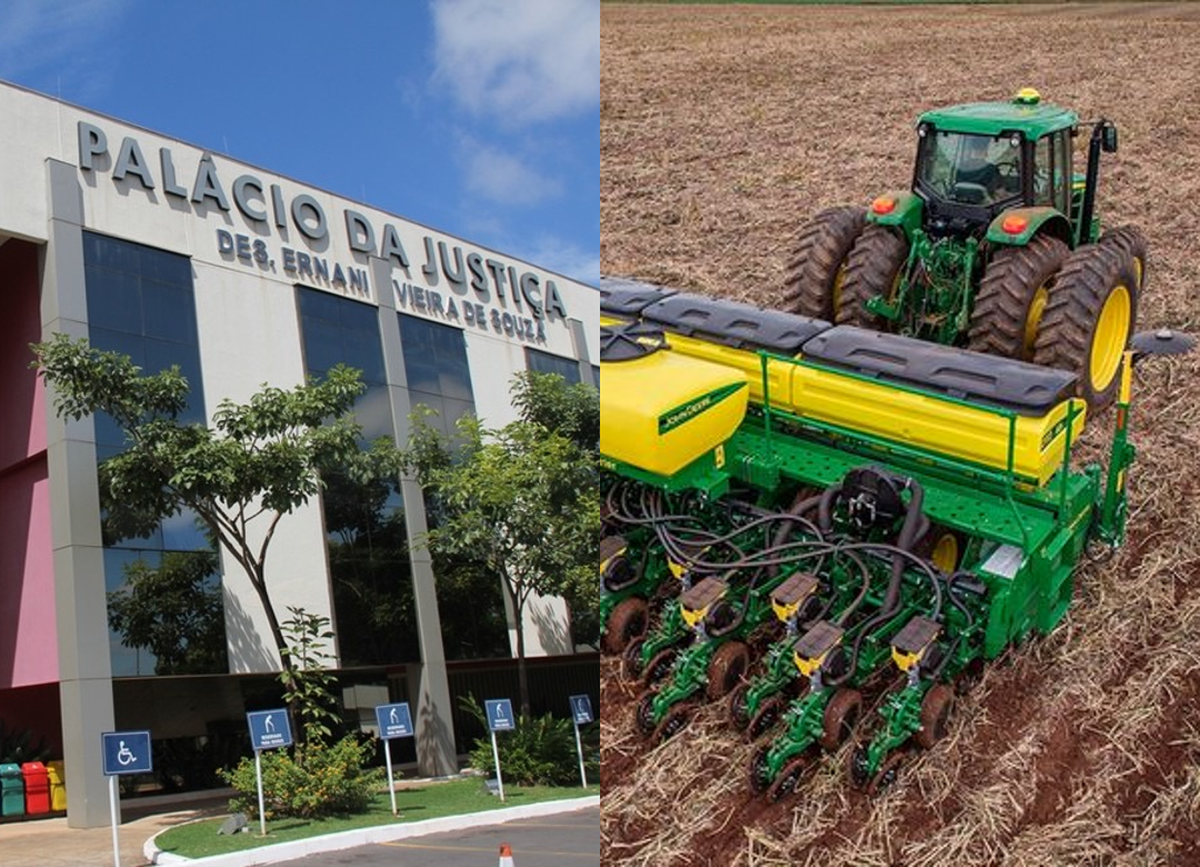
A Terceira Câmara de Direito Público e Coletivo do Tribunal de Justiça de Mato Grosso (TJMT) negou provimento, por unanimidade, à apelação do Estado de Mato Grosso e, em remessa necessária, ratificou a sentença que anulou multa de R$ 45 mil aplicada ao proprietário de maquinário agrícola transportado com nota fiscal de descrição diversa.
O acórdão, de relatoria da desembargadora Vandymara Galvão Ramos Paiva Zanolo, foi proferido na sessão de 28 de julho de 2026, na Apelação / Remessa Necessária Cível 1041956-96.2025.8.11.0041, originada de mandado de segurança julgado pela 4.ª Vara Especializada da Fazenda Pública de Cuiabá/MT.
A autuação e o erro na nota fiscal
A fiscalização estadual lavrou o Termo de Apreensão e Depósito (TAD) porque o contribuinte transportava uma plantadeira, enquanto a nota fiscal eletrônica que acompanhava a carga descrevia equipamento diverso. Conforme o voto, é incontroverso que ambos os bens pertenciam ao contribuinte, que a divergência decorreu de erro material do setor contábil da empresa e que a nota correta foi emitida depois de constatada a inconsistência.
O Estado exigiu inicialmente ICMS e multa, esta com base no artigo 47-E, inciso III, alínea “a”, da Lei Estadual 7.098/1998, que trata do transporte de mercadoria desacompanhada de documentação fiscal. Segundo o parecer da Procuradoria-Geral de Justiça, o lançamento somava R$ 141 mil, sendo R$ 51 mil de imposto e R$ 90 mil de penalidade. Na esfera administrativa, o Fisco reconheceu que a operação não estava sujeita ao imposto, suprimiu o valor do tributo e reduziu a multa em 50%. Restou em discussão apenas a penalidade, de R$ 45 mil.
Os argumentos das partes
O Estado sustentou que a infração é de natureza objetiva e dispensa dolo ou má-fé, e que a nota fiscal emitida depois e a prova da propriedade não afastam a irregularidade. Defendeu que a documentação era inidônea por não corresponder ao bem transportado e invocou o artigo 113, parágrafos 2.º e 3.º, do Código Tributário Nacional (CTN), que converte o descumprimento de obrigação acessória em obrigação principal quanto à penalidade pecuniária.
O contribuinte pediu o não conhecimento da apelação por ausência de dialeticidade. No mérito, alegou erro material sem prejuízo ao erário, erro no enquadramento da infração, impossibilidade de alterar a fundamentação do ato administrativo e desproporcionalidade da multa. A Procuradoria-Geral de Justiça opinou pelo desprovimento do recurso.
Os fundamentos do acórdão
A câmara rejeitou a preliminar: embora sucinta, a apelação traz fundamentos suficientes para impugnar a sentença.
No mérito, o voto reconheceu que as infrações por descumprimento de obrigações acessórias têm natureza objetiva e, em regra, dispensam a demonstração de dolo ou culpa, mas afirmou que isso não conduz automaticamente à penalidade em qualquer irregularidade formal. Aplicou o artigo 35-C da Lei Estadual 7.098/1998, que permite afastar a inidoneidade documental quando o sujeito passivo comprova, de forma inequívoca, que a irregularidade não importou falta de pagamento do imposto. Como a própria Administração reconheceu que a operação não estava sujeita a ICMS, entendeu preenchidos os pressupostos.
O voto invocou ainda o artigo 112 do CTN, que manda interpretar da forma mais favorável ao acusado a legislação que comina penalidades, em caso de dúvida. Registrou que a conversão prevista no artigo 113 não afasta o controle jurisdicional sobre a adequação da sanção, submetida à proporcionalidade e à razoabilidade.
Para a relatora, a irregularidade limitou-se à divergência entre a descrição da nota e o equipamento transportado. Não houve ocultação da operação, circulação de bem sem documento fiscal, supressão de tributo ou embaraço à fiscalização, a documentação foi prontamente corrigida e não houve prejuízo aos cofres públicos. A multa foi considerada “manifestamente desproporcional” diante da natureza exclusivamente formal da irregularidade.
O acórdão rejeitou a tese de que a nota emitida depois e a prova da propriedade seriam irrelevantes. Isoladamente, não afastam a irregularidade formal, mas ganham peso em conjunto com a inexistência de incidência tributária, a regularização imediata e a previsão legal que afasta a inidoneidade. Citou, no mesmo sentido, a Apelação Cível 1027565-83.2018.8.11.0041, da mesma câmara, relatada pelo desembargador Marcio Vidal e julgada em 4 de novembro de 2025.
Impactos práticos
O colegiado negou provimento à apelação e ratificou a sentença em reexame necessário. Não houve condenação em honorários advocatícios, conforme as Súmulas 512 do Supremo Tribunal Federal e 105 do Superior Tribunal de Justiça. A multa de R$ 45 mil foi cancelada em definitivo, com o trânsito em julgado certificado em 8 de outubro de 2026.
A tese de julgamento registrada afirma que a multa por descumprimento de obrigação acessória não subsiste quando a divergência na nota fiscal decorre de erro material, a operação não está sujeita a ICMS e não há prejuízo à arrecadação ou à fiscalização.
“Esse caso mostra que um simples erro na emissão de uma nota fiscal pode gerar um prejuízo enorme para quem trabalha no campo. Conseguimos demonstrar que não houve fraude, sonegação ou prejuízo ao Estado, mas apenas uma falha documental que foi corrigida. A Justiça reconheceu que uma irregularidade formal não justifica uma penalidade dessa proporção. É uma decisão importante para garantir mais segurança jurídica ao produtor rural.”
A atuação foi do escritório Lenza Advogados.