TJBA preserva suspensão da dívida rural com seguro prestamista após morte do segurado
Sem exames médicos prévios e sem prova imediata de má-fé, a alegação de doença preexistente não afastou a tutela. A cobertura definitiva ainda depende da ação de origem
Publicado em
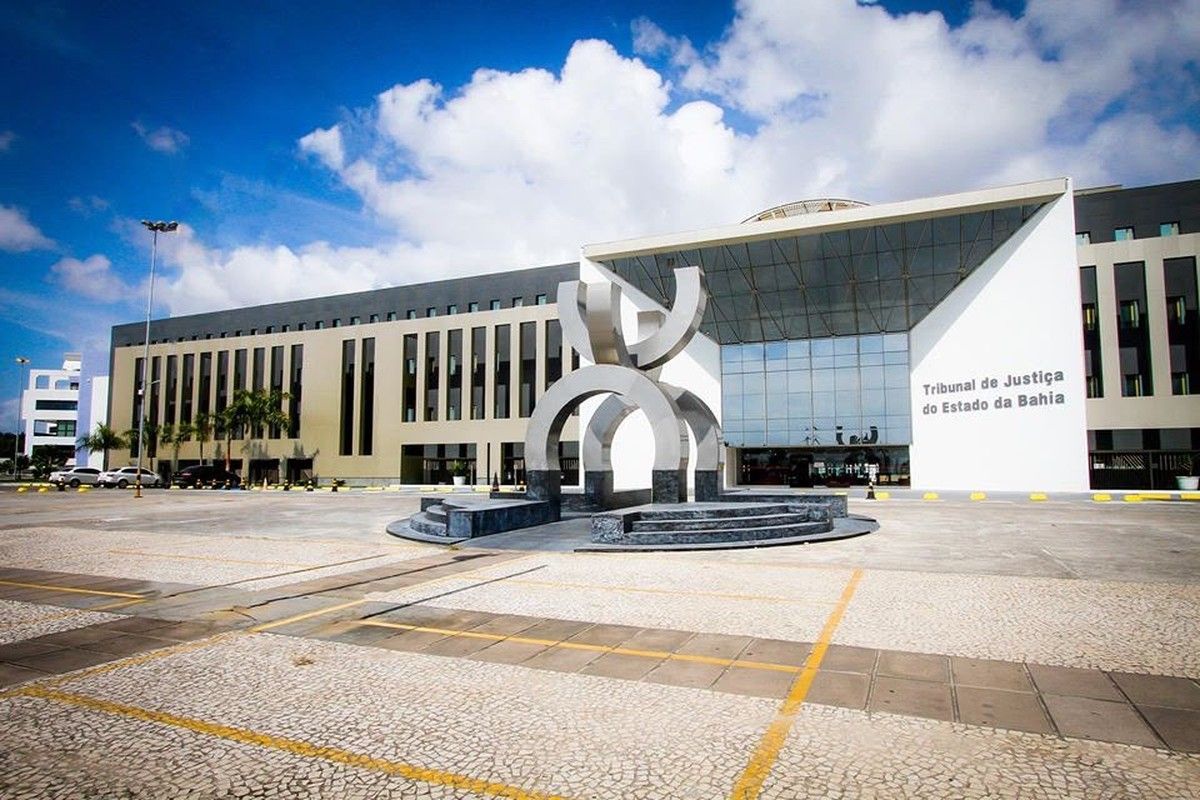
A Quinta Câmara Cível do Tribunal de Justiça da Bahia negou provimento ao Agravo de Instrumento 8041049-59.2026.8.05.0000, interposto pelo Banco do Brasil, e preservou a suspensão da cobrança de cédulas de crédito rural garantidas por seguro prestamista depois da morte do segurado. O acórdão, relatado pelo desembargador Rilton Goes Ribeiro e assinado em 6 de novembro de 2026, também manteve a proibição de negativar os autores e a inversão do ônus da prova.
A medida é provisória. A câmara examinou os requisitos da tutela de urgência, e o direito à indenização securitária continua em discussão na ação de cobrança que tramita na comarca de Iguaí/BA.
Doença preexistente e Súmula 609
A cobertura foi negada sob a alegação de doença preexistente. O colegiado aplicou a Súmula 609 do STJ, que considera indevida a recusa por esse motivo quando a seguradora aceitou o contrato sem exigir exames médicos e não demonstrou a má-fé do segurado.
Segundo a ementa, a probabilidade do direito decorre da comprovação do falecimento do titular e da contratação do seguro. A tese fixada registra que a ausência de exigência de exames prévios impede a recusa sumária da cobertura e justifica a tutela para suspender cobranças e vedar a negativação.
Quanto ao perigo de dano, a câmara entendeu que a cobrança e a negativação de dívida coberta por seguro inviabilizam a atividade civil e produtiva da família. O prejuízo alegado pelo banco foi classificado como puramente financeiro e reversível.
Ônus da prova com o banco
A decisão de 1.ª instância havia transferido ao banco o ônus de provar a legalidade da recusa e a má-fé do segurado. O colegiado manteve a inversão com base no artigo 6.º, VIII, do CDC e no artigo 373, § 1.º, do CPC.
Para a câmara, o seguro prestamista tem natureza consumerista, pois o mutuário é destinatário final do serviço securitário, e incide a teoria finalista mitigada diante de sua vulnerabilidade técnica e informacional. A prova sobre a regularidade da recusa está na esfera de guarda e de capacidade técnica do banco e da seguradora parceira. Exigir dos herdeiros a comprovação de fato negativo configuraria, nos termos da ementa, "prova diabólica".
Multa e demais pontos
A ordem de não negativar está sujeita a multa diária de R$ 500,00, limitada a R$ 30.000,00. O colegiado considerou o valor proporcional e razoável para compelir ao cumprimento, sem ensejar enriquecimento indevido.
O banco invocou o artigo 784, § 1.º, do CPC, mas o acórdão registra que o dispositivo não afasta o poder geral de cautela do artigo 300 do mesmo código quando há fundadas dúvidas sobre a exigibilidade da dívida. O agravo interno contra o indeferimento do efeito suspensivo foi julgado prejudicado.