TJBA extingue execução de 34 anos do Banco do Brasil por prescrição intercorrente
O acórdão da Quinta Câmara Cível, unânime, fixou prazo trienal para cédulas de crédito comercial e reconheceu inércia do banco credor entre 2017 e 2020, extinguindo execução ajuizada em 1991
Publicado em
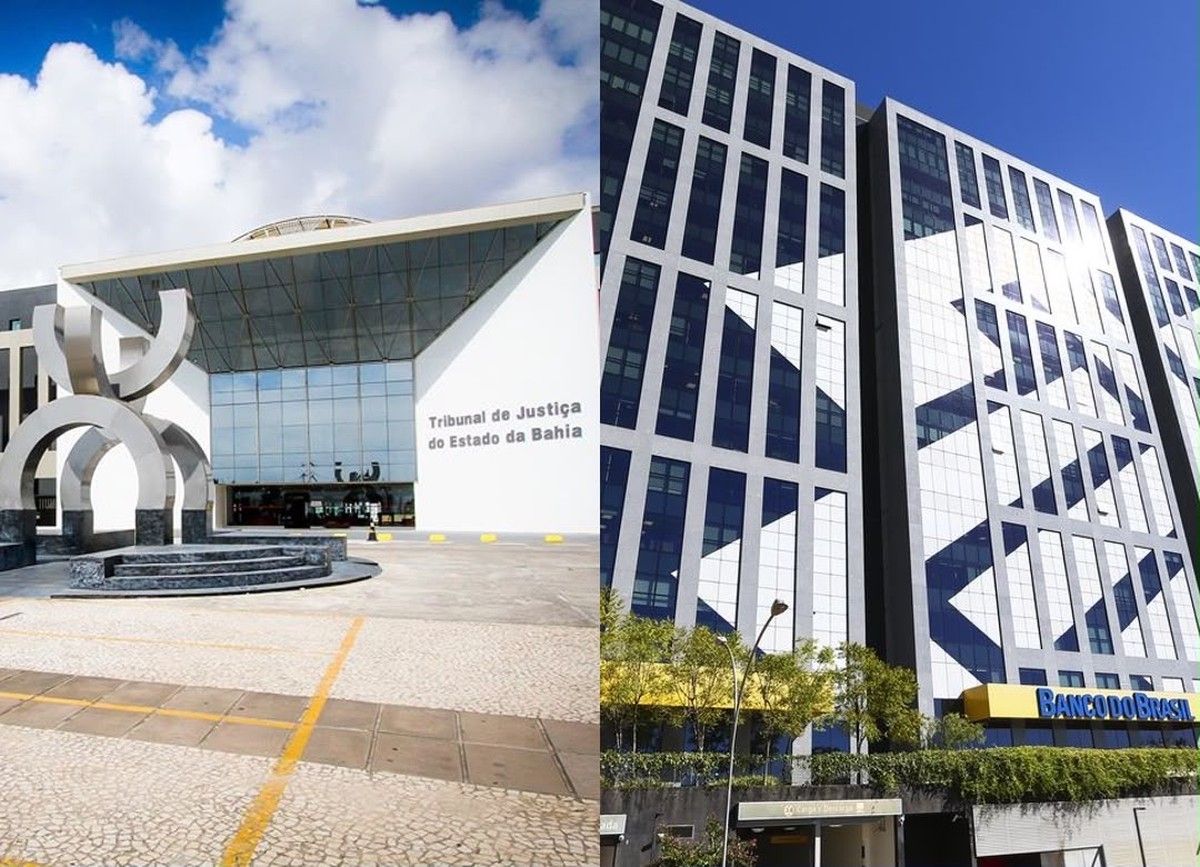
A Quinta Câmara Cível do Tribunal de Justiça da Bahia extinguiu, por unanimidade, execução de título extrajudicial no Agravo de Instrumento nº 8079280-92.2025.8.05.000, que tramitava desde 1991 contra produtor rural e a empresa Emplater Empresa de Planejamento e Assistência Técnica Rural Ltda. O colegiado, sob relatoria do desembargador Rilton Góes Ribeiro, reconheceu de ofício a prescrição intercorrente da pretensão executiva movida pelo Banco do Brasil S/A, fundada em cédula de crédito comercial emitida em 1988.
Prazo trienal e regime cambial da cédula de crédito comercial
O juízo de primeiro grau, da 2ª Vara Cível da Comarca de Irecê/BA, havia aplicado o prazo prescricional quinquenal do artigo 206, § 5º, inciso I, do Código Civil, por entender que o título representava dívida líquida constante de instrumento particular. O relator afastou esse enquadramento.
Segundo o acórdão, a cédula de crédito comercial submete-se a regramento próprio, fixado pela Lei nº 6.840/1980, que remete subsidiariamente ao Decreto-Lei nº 413/1969 e, por extensão, às normas de direito cambial da Lei Uniforme de Genebra (Decreto nº 57.663/1966). O artigo 70 da LUG fixa em três anos o prazo prescricional da pretensão executiva contra o aceitante e seus avalistas.
Inércia do credor e inaplicabilidade da Súmula 106/STJ
O colegiado identificou dois períodos de paralisação imputáveis exclusivamente ao Banco do Brasil. Entre 2003 e 2007, o credor deixou de recolher custas necessárias à alienação do bem penhorado. Entre 27 de junho de 2017 e 9 de dezembro de 2020, o banco permaneceu silente por mais de três anos e cinco meses após intimação expressa, com advertência de extinção, para apresentação de planilha atualizada do débito.
O relator afastou o argumento de que a demora decorreria de digitalização processual determinada pelo Decreto Judiciário nº 216/2015 do TJBA, por não haver previsão de suspensão do prazo prescricional por ato administrativo interno. Por essa razão, considerou inaplicável a Súmula 106 do STJ, que protege o credor apenas quando a demora resulta de mecanismos inerentes à Justiça, e não de omissão do próprio exequente.
O acórdão também invocou a tese fixada pelo STJ no Incidente de Assunção de Competência nº 1 (REsp 1.604.412/SC), segundo a qual a prescrição intercorrente se configura quando o exequente permanece inerte por prazo superior ao da prescrição do direito material, independentemente de nova intimação pessoal.
"O prazo prescricional aplicável à pretensão executiva amparada em cédula de crédito comercial é estritamente trienal, impondo-se a incidência das regras específicas do direito cambial contidas na legislação extravagante e na Lei Uniforme de Genebra."
Há decisões que resolvem um caso e outras que reafirmam um princípio. Ao reconhecer a prescrição intercorrente em execução que tramitava desde 1991, a Quinta Câmara Cível do TJBA fez as duas coisas: aplicou com rigor o prazo trienal próprio da cédula de crédito comercial, na linha da jurisprudência pacificada do STJ, e lembrou que o dever de diligência do credor não se transfere ao Judiciário. Era uma execução que atravessava quase quatro décadas. O processo não pode ser eternidade. A decisão, unânime, honra a segurança jurídica e a razoável duração do processo.
A atuação foi do escritório Calado Advocacia.
Impactos práticos para credores e executados no agronegócio
A decisão reforça a distinção entre o prazo geral do Código Civil e o regime especial aplicável a títulos de crédito com lastro cambial, cédulas de crédito comercial, industrial, rural e bancário, todos submetidos ao prazo trienal por remissão à LUG. Para produtores rurais e empresas do setor que figuram como executados em cobranças antigas, o precedente oferece fundamento técnico para arguir prescrição intercorrente sempre que a instituição financeira credora permanecer inerte, mesmo diante de garantias reais já constituídas nos autos, como penhor e hipoteca cedular.
O acórdão determinou, de imediato, o levantamento de eventuais penhoras e o cancelamento de todos os gravames e hipotecas cedulares averbados em decorrência da Cédula de Crédito Comercial com expedição de ofícios aos cartórios de registro de imóveis competentes. O Banco do Brasil foi condenado ao pagamento das custas processuais e de honorários advocatícios sucumbenciais fixados em 10% sobre o valor atualizado da causa, nos termos do artigo 85, § 2º, do Código de Processo Civil.