STJ afasta presunção de essencialidade de bens alienados fiduciariamente na recuperação judicial
Terceira Turma decidiu que cabe ao devedor comprovar que a retirada de máquinas agrícolas compromete a continuidade da atividade, e os autos voltam à origem
Publicado em
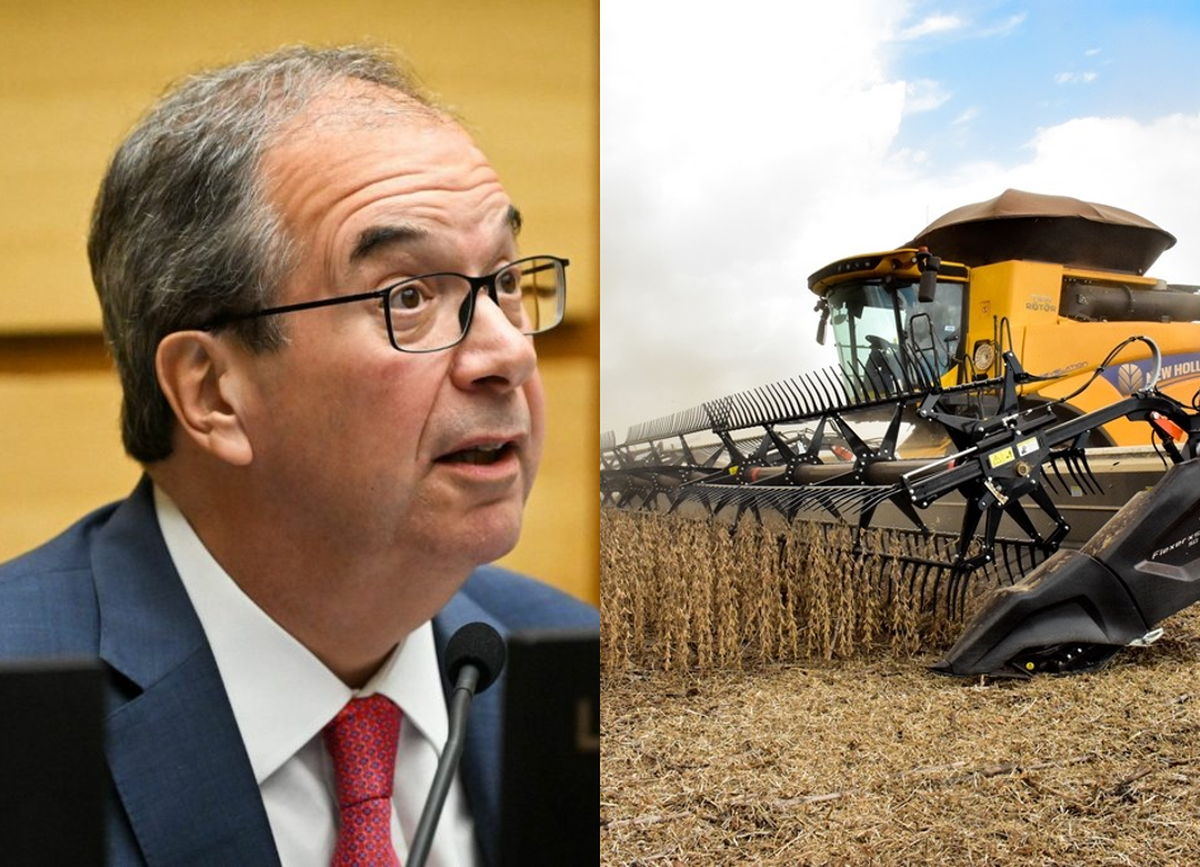
A Terceira Turma do Superior Tribunal de Justiça (STJ) decidiu, por unanimidade, que a essencialidade de bem de capital alienado fiduciariamente não pode ser presumida na recuperação judicial.
No julgamento do Recurso Especial 2293374/MT (2026/0085500-8), relatado pelo ministro Ricardo Villas Bôas Cueva, o colegiado conheceu em parte do recurso do Banco CNH Industrial Capital S.A. e, nessa extensão, deu-lhe provimento para que o Tribunal de Justiça de Mato Grosso examine especificamente o ponto. O julgamento ocorreu em 13 de outubro de 2026, e o acórdão foi publicado em 19 de outubro de 2026 no Diário de Justiça Eletrônico Nacional.
Origem da controvérsia
O pedido de recuperação judicial foi apresentado por um grupo econômico familiar, composto por pessoas físicas e por uma sociedade agropecuária, com valor da causa de R$ 180.194.633,00. O juízo de origem deferiu o processamento em consolidação processual e substancial, com dispensa de certidões negativas de débitos tributários, e reconheceu a essencialidade dos bens. A Terceira Câmara de Direito Privado do Tribunal de Justiça de Mato Grosso negou provimento, por unanimidade, ao Agravo de Instrumento 1027849-73.2025.8.11.0000.
No recurso especial, o banco alegou que o processamento ocorreu sem documentação completa e individualizada de cada litisconsorte e sem demonstração da crise. Sustentou ainda que a essencialidade de uma colheitadeira, de uma plataforma draper, de um pulverizador e de um trator agrícola, gravados com alienação fiduciária, foi reconhecida de forma genérica. Apontou violação dos artigos 48, 49, § 3.º, 51, 52 e 69-G da Lei 11.101/2005.
Consolidação processual e Súmula 7/STJ
O relator reafirmou que a consolidação processual significa apenas a possibilidade de apresentar o pedido em litisconsórcio ativo, e que cada litisconsorte deve preencher individualmente os requisitos da recuperação judicial. O entendimento já constava do REsp 2.068.263/SP, julgado pela Terceira Turma em 15 de agosto de 2023.
Apesar disso, o colegiado não reexaminou a documentação. O tribunal de origem concluíra que os documentos, ainda que em parte unificados, trouxeram elementos individualizados por meio de planilhas e esclarecimentos validados pela perícia, e que a centralização contábil entre membros de grupo familiar rural não constitui irregularidade. Segundo o voto, rever essa conclusão exigiria reexame de fatos e provas, vedado pela Súmula 7/STJ. O mesmo óbice foi aplicado à alegação de ausência de crise, pois a instância local se baseou em laudo de constatação prévia que atestou patrimônio líquido negativo superior a R$ 78 milhões e endividamento acima de 170%.
O relator acrescentou, com apoio na doutrina de Marcelo Sacramone, que o exame para o deferimento do processamento é meramente formal e não aprecia a viabilidade econômica. Registrou ainda que há procedimento investigativo em 1.ª instância no qual a efetiva necessidade da recuperação está sendo reavaliada.
Essencialidade exige prova do impacto
A Turma lembrou que a exclusão da garantia fiduciária do regime da recuperação judicial buscou reduzir o custo do crédito, ao permitir que o credor recupere o bem gravado mesmo com o devedor em recuperação. A lei admite, porém, a permanência excepcional e temporária, na posse do devedor, de bens de capital indispensáveis à atividade durante o período de suspensão (stay period), sem que a garantia seja esvaziada.
Conforme o voto, a essencialidade pode ser entendida como algo imprescindível à atividade ou como algo próprio dela. Na segunda acepção, haveria uma presunção capaz de alcançar todos os bens do devedor, o que não teria sido a opção do legislador, pois o artigo 49, § 3.º, da Lei 11.101/2005 trata a retirada do bem como exceção. O relator exemplificou com o devedor que possui dez tratores e prossegue na atividade com oito: dois deles não seriam essenciais.
A Turma adotou, então, o seguinte critério: cabe ao devedor demonstrar o impacto da retirada do bem, e o juiz pondera a relação do bem com a atividade, ou seja, sua concreta utilização no processo produtivo, e a repercussão da retirada na continuidade do negócio. O juízo depende, nas palavras do voto, do binômio "concreta utilização e continuidade da atividade".
Aplicando o critério, o STJ observou que o acórdão local considerou os bens indispensáveis apenas pela utilização no processo produtivo, sem mensurar o impacto da retirada, inclusive diante da existência de outros bens equivalentes. Por isso, determinou que a origem faça o exame específico da essencialidade. Não são devidos honorários recursais. Acompanharam o relator os ministros Moura Ribeiro, Daniela Teixeira (presidente), Nancy Andrighi e Humberto Martins.
Impactos práticos
O acórdão adota como parâmetro que a essencialidade de bem alienado fiduciariamente depende de prova do devedor sobre o impacto da retirada, e que o uso no processo produtivo, isoladamente, não a demonstra. Em recuperações judiciais de produtores rurais, o debate sobre máquinas como colheitadeiras, pulverizadores e tratores passa a considerar a existência de bens equivalentes e a repercussão concreta sobre a atividade.
O alcance tem limites. Trata-se de decisão de turma em caso concreto, sem natureza de julgamento repetitivo ou de súmula. O STJ não declarou os bens não essenciais, apenas determinou novo exame, e a análise da documentação e da crise permaneceu sob a Súmula 7/STJ, que restringe o reexame desses temas em recurso especial.