Justiça suspende parcela de crédito rural e afasta a mora em operação com saldo superior a R$ 2 milhões
Tutela de urgência da 3.ª Vara Cível de Santa Maria/RS proíbe o Banco do Brasil de protestar ou cobrar produtor que relatou perdas de safra e pediu a prorrogação antes do vencimento
Publicado em
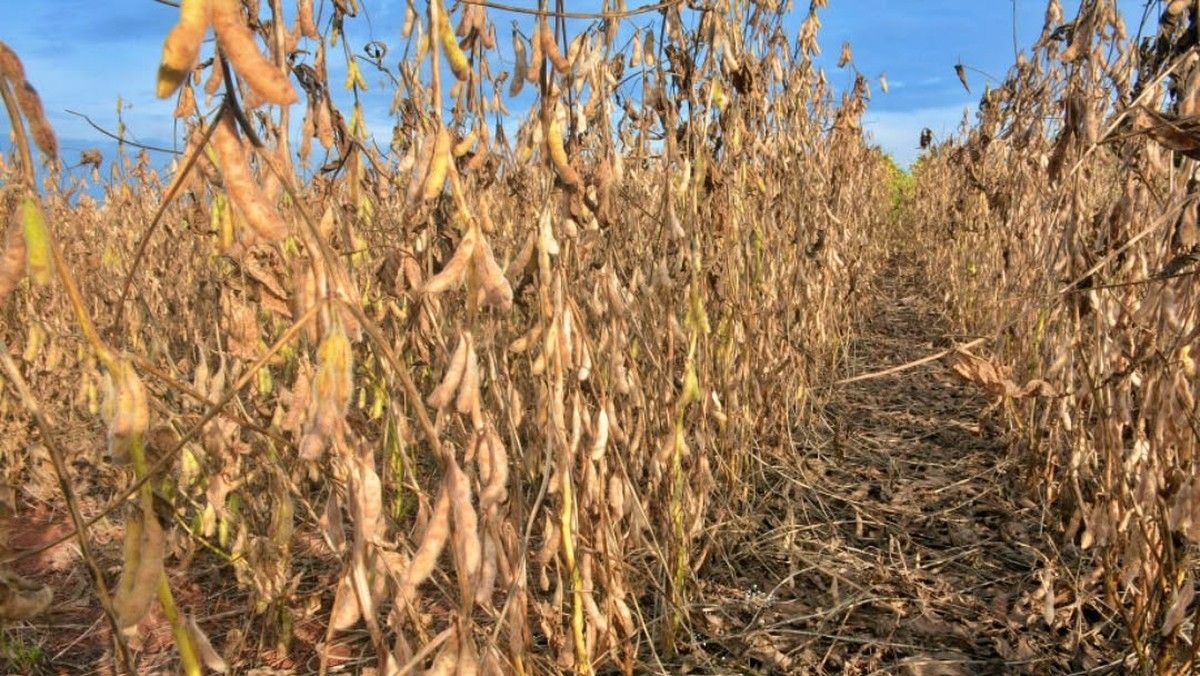
O juiz Emerson Jardim Kaminski, da 3.ª Vara Cível da Comarca de Santa Maria/RS, deferiu tutela provisória de urgência para suspender a exigibilidade de uma parcela de operação de crédito rural contratada com o Banco do Brasil e afastar os efeitos da mora até nova deliberação judicial.
A decisão, assinada em 13/11/2026 no Procedimento Comum Cível 5046923-48.2026.8.21.0027, foi proferida antes da citação do banco. Ela não reconhece, por ora, o direito à prorrogação da dívida, que será examinado no curso do processo.
O magistrado também determinou que a instituição financeira se abstenha de promover protesto, de inscrever ou manter restrição creditícia fundada exclusivamente no inadimplemento dessa parcela e de praticar atos de cobrança judicial ou extrajudicial a ela relacionados, enquanto a decisão estiver vigente. O descumprimento sujeita o banco a multa diária de R$ 1.000,00.
A operação e as perdas alegadas
A ação declaratória foi ajuizada por um produtor rural que contratou, em 05/10/2022, operação de custeio de lavoura de soja no valor de R$ 1.020.960,82. O contrato tem dois subcréditos: um com recursos não controlados, a 18,40% ao ano, e outro com recursos controlados, a 12% ao ano. Segundo a inicial, o saldo devedor informado pelo banco em 16/10/2026 era de R$ 2.002.844,02, valor atribuído à causa.
Um aditivo de 20/12/2024 alterou o cronograma de pagamento. Há divergência sobre o vencimento da prestação de 2026: o aditivo indica 30/10/2026, e o extrato bancário, 01/11/2026, com capital projetado de R$ 314.470,55. A tutela alcança a parcela em qualquer das duas datas.
O produtor atribui a dificuldade de pagamento a estiagens sucessivas. Ele juntou laudos agronômicos que apontam perdas de cerca de 72% na safra 2021/2022 e de 74% na safra 2024/2025. Apresentou ainda relatório que estima perda média de 89,09% entre dezembro de 2024 e abril de 2025 e menciona expressamente a operação discutida. O relatório da decisão registra que a própria inicial ressalva que os laudos abrangem outras operações e que a safra 2021/2022 é anterior à contratação.
O autor apresentou também laudo de capacidade de pagamento, de 26/10/2026, com proposta de prazo total de dez anos, dois de carência e oito parcelas anuais de R$ 250.355,50. Ele afirma que não pretende a remissão da dívida e que o prazo de dez anos é mero parâmetro técnico.
Pedido anterior ao vencimento e silêncio do banco
Segundo a inicial, o produtor formulou pedidos administrativos de prorrogação em 20/07/2026, 31/08/2026 e 18/09/2026 e enviou notificação extrajudicial em 17/10/2026. O juiz destacou que o requerimento de 18/09/2026 individualiza a operação e a parcela e contém anotação de funcionário do banco datada de 23/10/2026. Para o magistrado, o registro indica que a pretensão chegou ao conhecimento da instituição antes do vencimento e demonstra o cumprimento da exigência de pedido expresso de prorrogação, prevista nas normas regulamentares do crédito rural.
O autor não noticiou resposta a essas solicitações. Na avaliação do juiz, a ausência de manifestação fundamentada do banco reforça a necessidade de proteção provisória enquanto se examina o preenchimento dos requisitos do alongamento.
Os fundamentos da tutela
A decisão parte da Súmula 298 do STJ, que trata o alongamento de dívida originada de crédito rural como direito do devedor, nos termos da lei. O magistrado afirmou que, atendidos os pressupostos objetivos, as instituições financeiras não detêm poder discricionário sobre a prorrogação, com referência às Leis 8.171/1991 e 9.138/1995.
Quanto à probabilidade do direito, o juiz considerou que a operação está individualizada nos autos e que os laudos documentam perdas expressivas de produtividade em safras sucessivas. Essas situações, segundo a decisão, enquadram-se entre as hipóteses de dificuldade temporária de reembolso previstas no item 2-6-4 do Manual de Crédito Rural (MCR), que abrange a frustração de safra por fatores adversos. O plano de reembolso foi lido como evidência de planejamento para o cumprimento futuro da obrigação.
O perigo de dano foi associado aos efeitos do inadimplemento sobre a atividade: encargos moratórios, restrições creditícias e dificuldade de acesso a financiamentos para as próximas safras. O juiz registrou que "a privação de acesso ao crédito rural pode inviabilizar o próprio ciclo produtivo que tornaria possível o pagamento futuro da dívida".
A decisão classifica a medida como conservativa e reversível. Ela não envolve remissão, quitação antecipada nem extinção da obrigação. O crédito do banco permanece preservado, assim como o direito de cobrança, caso os requisitos da prorrogação não sejam demonstrados ao final.
Ônus da prova e próximos atos
O juiz deferiu a gratuidade de justiça ao autor, com fundamento no artigo 98 do CPC. Ele também inverteu o ônus da prova, com base no princípio da facilitação da defesa do consumidor em juízo, previsto no Código de Defesa do Consumidor. O banco deverá juntar, no prazo da contestação, os documentos relacionados aos fatos narrados na inicial, sob pena de aplicação do artigo 400 do CPC, que trata da admissão como verdadeiros dos fatos que a parte pretendia provar com o documento.
A instituição financeira será intimada por mandado, com menção à Súmula 410 do STJ, e citada para contestar no prazo legal.
“A medida representa importante proteção à continuidade da atividade agropecuária, preservando as condições necessárias para que o produtor possa reorganizar sua capacidade financeira e cumprir suas obrigações.”
A atuação foi do escritório Stefania Galle Advocacia.