Justiça suspende leilão de imóvel rural e exigibilidade de crédito de custeio agrícola
A 3.ª Vara Cível de Goiatuba/GO determinou a suspensão dos leilões extrajudiciais marcados para 21 e 23 de outubro e vedou atos de cobrança, em decisão provisória de 20 de outubro de 2026.
Publicado em
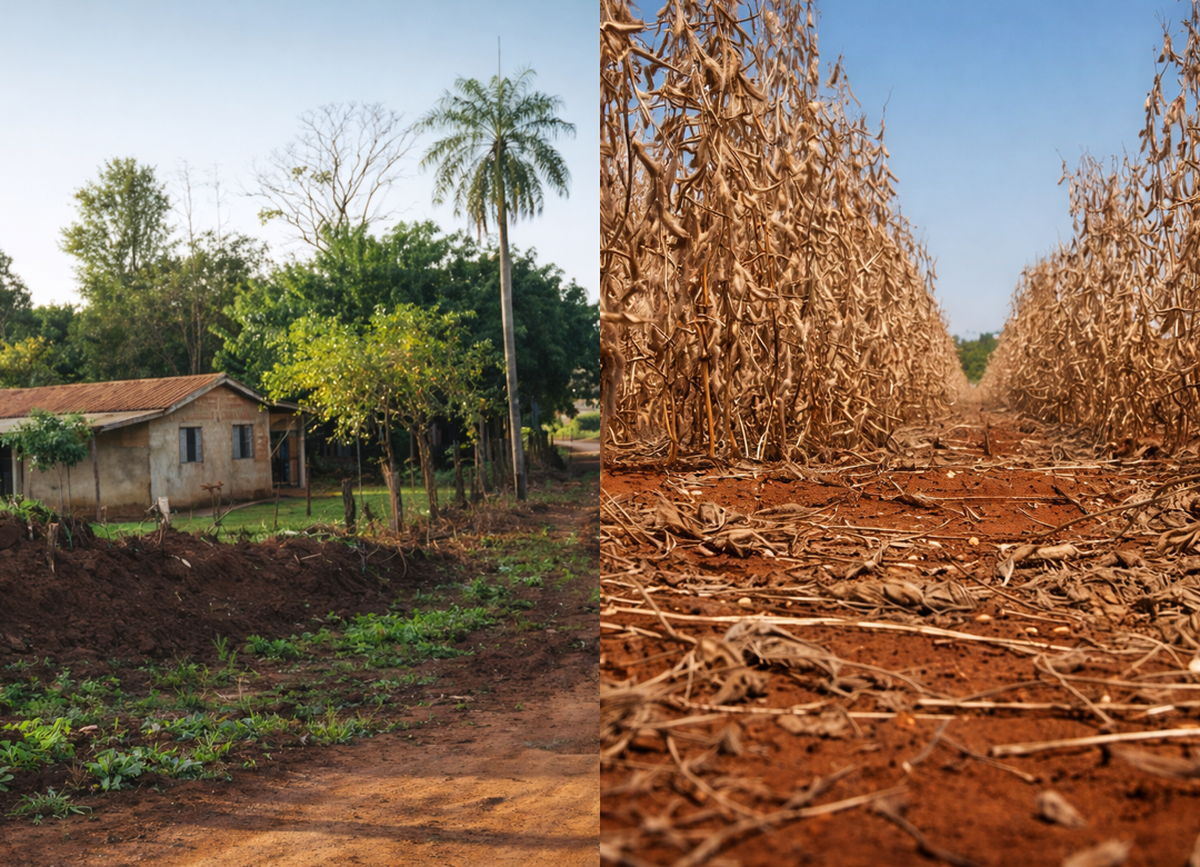
A 3.ª Vara Cível da Comarca de Goiatuba/GO deferiu, em 20 de outubro de 2026, liminar em tutela provisória de urgência cautelar requerida em caráter antecedente (autos 5747251-44.2026.8.09.0067) para suspender dois leilões extrajudiciais de imóvel rural dado em garantia fiduciária e a exigibilidade da Cédula de Crédito Bancário, contratada com o Banco Bradesco S.A. para custeio agrícola. A decisão é do juiz de direito em substituição Gabriel Lisboa Silva e Dias Ferreira.
Os leilões haviam sido anunciados na plataforma Mega Leilões, com 1.ª praça em 21 de outubro de 2026, às 15h08, pelo valor de R$ 2.390.847,10, e 2.ª praça em 23 de outubro de 2026, no mesmo horário, por R$ 1.375.841,91. A suspensão alcança também quaisquer outros atos de expropriação sobre o imóvel, vinculado à cédula e registrado no Cartório de Registro de Imóveis de Edéia/GO.
A controvérsia e os antecedentes
Os autores sustentaram incapacidade temporária de pagamento do crédito rural de custeio, em razão de frustração de safra e de adversidades de mercado. A cédula decorre de renegociações sucessivas da Cédula de Crédito Bancário. Pediram a suspensão da exigibilidade da operação e a abstenção de atos de cobrança, de restrição de crédito e de expropriação da garantia.
A designação dos leilões surgiu como fato novo no curso do processo e motivou o aditamento do pedido liminar. Os autores alegaram ausência de intimação formal sobre as praças e impenhorabilidade de pequena propriedade rural familiar. O valor da causa foi retificado para R$ 870.000,00, correspondente ao saldo líquido financiado remanescente.
Fundamentos da tutela de urgência
O juízo partiu do artigo 300 do Código de Processo Civil, que exige probabilidade do direito e perigo de dano ou risco ao resultado útil do processo, e do artigo 301, que admite medidas idôneas para assegurar o direito do autor. Sobre o direito material, lembrou que a Súmula 298 do Superior Tribunal de Justiça reconhece o alongamento de dívida de crédito rural como direito do devedor, nos termos da lei, e não como faculdade da instituição financeira.
A decisão ressalvou que esse direito não é automático. Depende dos requisitos da Lei 9.138/1995 e do item 4 da seção 6 do capítulo 2 do Manual de Crédito Rural, que condiciona a prorrogação à comprovação de dificuldade temporária de reembolso, por fatores como frustração de safras e dificuldade de comercialização. Exige ainda que a instituição financeira ateste a necessidade da prorrogação e demonstre a capacidade de pagamento do mutuário. O juízo acrescentou que o requerimento deve ser feito antes do vencimento da cédula, pois não se prorroga dívida já vencida.
Em cognição sumária, o juízo entendeu delineada a probabilidade do direito. A cédula originária e suas repactuações decorrem de mútuo para custeio de safra de soja, e o pedido de prorrogação se apoia em laudos agronômicos que atestam severo déficit hídrico e produtivo nas safras 2022/2023 e 2023/2024. Os documentos indicam ainda que o banco foi notificado do pedido sem que houvesse solução consensual na via administrativa. Somou-se a isso a plausibilidade da alegação de vício no procedimento de expropriação extrajudicial, diante da alegada ausência de notificação pessoal sobre os leilões.
O perigo de dano foi considerado iminente, concreto e manifesto, pela proximidade das praças. A alienação a terceiros de boa-fé acarretaria risco imediato de desapossamento e esvaziaria de forma irreversível o provimento pretendido. Quanto à irreversibilidade, o juízo registrou que a tutela pode ser revogada ou modificada a qualquer tempo (artigo 300, § 3.º) e que eventual prejuízo causado pela efetivação da medida será suportado pela parte, nos termos do artigo 302.
Gratuidade da justiça indeferida
O juízo analisou a gratuidade individualmente para cada autor, conforme o artigo 99, § 6.º, e a indeferiu para ambos. No primeiro caso, extratos bancários com movimentações relevantes e reservas expressivas em aplicação de RDC automático afastaram a alegada insuficiência de recursos. No segundo, embora haja benefício previdenciário de um salário mínimo, o fato de o autor ser proprietário de imóvel ao qual foi atribuído o valor de R$ 1.246.000,00 pesou na conclusão. A circunstância de o bem ser residência e estar gravado em garantia fiduciária, por si só, não comprova impossibilidade de arcar com as despesas. Foi mantido o parcelamento das custas iniciais complementares em 10 parcelas mensais, e a primeira já foi recolhida.
Providências determinadas
A decisão fixou multa diária de R$ 1.000,00, limitada a 30 dias, para o caso de descumprimento da suspensão dos leilões e dos demais atos de expropriação, que vale até ulterior deliberação judicial. Suspendeu a exigibilidade da cédula, com abstenção de cobrança judicial ou extrajudicial, de inclusão ou manutenção do nome dos autores em cadastro restritivo de crédito e de retenção de valores em conta, sob a mesma multa.
Determinou a intimação pessoal do banco para cumprimento, com base na Súmula 410 do Superior Tribunal de Justiça, e a expedição de ofício urgente ao leiloeiro para cancelar ou suspender as praças e retirar o lote de exibição pública. A decisão pode servir como ofício ou mandado, inclusive para a averbação da suspensão na matrícula do imóvel. O banco foi citado para contestar em 5 dias (artigo 306 do Código de Processo Civil). Efetivada a tutela, os autores terão 30 dias para formular o pedido principal, sob pena de cessação da eficácia da medida (artigos 308 e 309, inciso I).
Alcance e limites da decisão
Trata-se de decisão de 1.ª instância, provisória e proferida em cognição sumária. Ela não concedeu a prorrogação da dívida nem reconheceu a impenhorabilidade do imóvel. O juízo registrou que o preenchimento dos requisitos normativos para a prorrogação, em especial a incapacidade temporária de pagamento e a capacidade de adimplemento futuro, bem como a configuração da impenhorabilidade, exigem exame mais detido na instrução. Também não declarou a nulidade do procedimento extrajudicial, limitando-se a considerar plausível a alegação de vício. O efeito concreto é a suspensão da exigibilidade, que não se confunde com alongamento de dívida.
“Decisões como essa mostram que o Judiciário ainda é o último recurso do produtor rural diante de uma execução iminente. Suspender um leilão na véspera, além de frear a cobrança da dívida rural em discussão, preserva a propriedade enquanto o mérito é analisado. Para mim, o caso reforça que a defesa técnica e a rapidez na atuação fazem toda a diferença na proteção do patrimônio no campo.”
A atuação foi do escritório Marco Paiva Especializada no Agronegócio.