Justiça suspende cédula rural e veda negativação de produtor em tutela de urgência
Decisão provisória da 8.ª Vara Cível também veda atos de constrição sobre a soja dada em penhor, enquanto se discute o alongamento da dívida
Publicado em
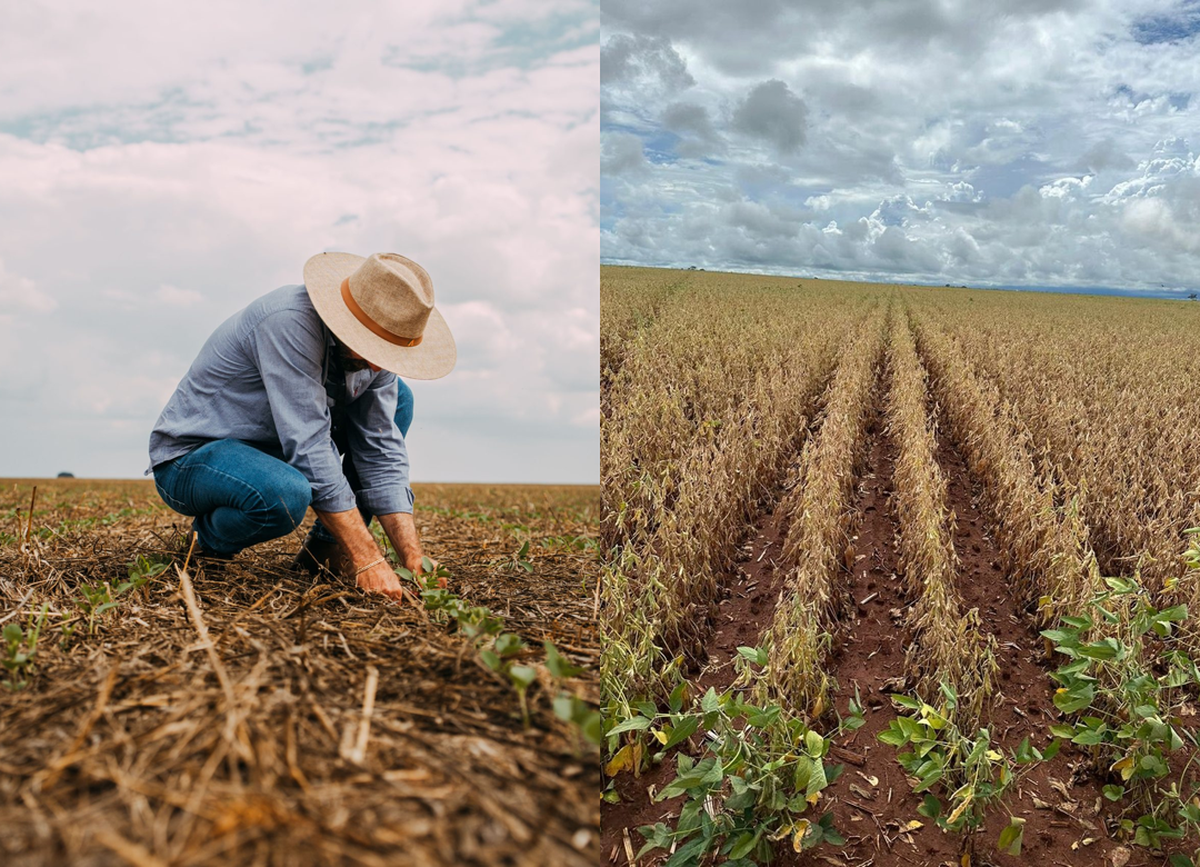
A 8.ª Vara Cível da Comarca de Ribeirão Preto/SP deferiu tutela provisória de urgência para suspender a exigibilidade de uma Cédula de Crédito Bancário (CCB) emitida pelo Banco do Brasil S.A. a um produtor rural, vedar sua inscrição em cadastros de proteção ao crédito e impedir atos de constrição sobre a soja dada em garantia pignoratícia.
A decisão, assinada em 25 de outubro de 2026 pela juíza de Direito Roberta Luchiari Villela, foi proferida no Procedimento Comum Cível 4034160-12.2026.8.26.0506, ação declaratória de alongamento de dívida rural cumulada com pedido revisional de encargos. A medida é provisória e não decide o mérito do direito ao alongamento.
O pedido e o trâmite
O autor pediu a suspensão da exigibilidade da Cédula de Crédito Bancário, a abstenção ou o cancelamento de anotações em Serasa, SPC, Cadastro Informativo de Créditos não Quitados do Setor Público Federal (Cadin) e Sistema de Informações de Créditos do Banco Central (SCR), a manutenção da operação no Sistema de Operações do Crédito Rural e do Proagro (SICOR) sob a modalidade de normalidade e a proibição de medidas de constrição sobre a colheita de soja vinculada em garantia.
Antes de examinar a urgência, o juízo havia deferido o parcelamento das custas iniciais em dez parcelas, com base no artigo 98, § 6.º, do Código de Processo Civil, e condicionado a análise da liminar à comprovação do primeiro recolhimento. A decisão registra que o autor comprovou o pagamento da primeira e da segunda parcelas.
Natureza rural da cédula e alongamento
Em cognição sumária, a magistrada considerou presente a probabilidade do direito. A cédula foi emitida em 13 de junho de 2025, no valor original de R$ 787.581,60, perante a agência Agro Ribeirão Preto do banco réu. Segundo a decisão, o instrumento prevê a aplicação integral dos recursos no custeio de lavoura de soja em 156 hectares em São Félix do Araguaia/MT e constitui penhor cedular de primeiro grau sobre a safra. Para o juízo, essa destinação e essa garantia atraem a Lei 4.829/1965 e o Decreto-Lei 167/1967, e a denominação de Cédula de Crédito Bancário não afasta as normas de ordem pública do crédito rural.
A decisão invoca a Súmula 298 do Superior Tribunal de Justiça, segundo a qual o alongamento de dívida originada de crédito rural não é faculdade da instituição financeira, mas direito do devedor nos termos da lei. Também transcreve três precedentes do Tribunal de Justiça do Estado de São Paulo (TJSP). Um deles afirma que a natureza rural de cédulas bancárias, por si só, não dispensa os requisitos regulamentares do alongamento.
Esses requisitos, conforme o item 2-6-4 do Manual de Crédito Rural (MCR), são a frustração de safra por fatores adversos, a incapacidade temporária de pagamento e a capacidade de liquidação futura de forma escalonada. A juíza afirmou que, no caso, eles estão amparados em prova técnica pré-constituída: laudo de engenheiro agrônomo com Anotação de Responsabilidade Técnica, que descreve déficit hídrico associado ao El Niño, e decreto municipal de Ribeirão Cascalheira/MT que declarou emergência por seca prolongada. A decisão também menciona notificação enviada à agência em 7 de abril de 2026, antes do vencimento final, sem resposta fundamentada.
Encargos questionados
A decisão aponta aparente abusividade nos encargos. A cédula prevê juros moratórios de 1% ao mês, o que, segundo a juíza, contraria o artigo 5.º, parágrafo único, do Decreto-Lei 167/1967, que limita a elevação moratória a 1% ao ano. Cita ainda juros remuneratórios de 17,7% ao ano e capitalização mensal. Esses pontos permanecem sujeitos ao exame de mérito e ao cotejo contábil.
Perigo de dano e reversibilidade
O vencimento final da cédula ocorreu em 17 de julho de 2026. Para o juízo, a iminência de cobrança e de negativação gera perigo de dano, pois a anotação no SICOR impediria o acesso a novos financiamentos de custeio e a programas governamentais necessários às safras seguintes. A ameaça de atos expropriatórios sobre os grãos empenhados, segundo a decisão, comprometeria a continuidade da atividade rural.
A magistrada ressaltou o caráter conservativo e reversível da medida, conforme o artigo 300, § 3.º, do Código de Processo Civil. A tutela não extingue o débito nem reduz o crédito contratado. Se a ação for julgada improcedente, o banco poderá retomar imediatamente a cobrança pelas vias regulares.
O que foi determinado
A decisão determina, com base no artigo 300 do Código de Processo Civil:
a) a suspensão da exigibilidade das obrigações da cédula até o julgamento final ou ulterior deliberação judicial;
b) a abstenção de inscrever o autor em cadastros de proteção ao crédito, ou a exclusão imediata de eventual inscrição, exclusivamente em razão dessa dívida;
c) a manutenção da operação no SICOR sob a modalidade de normalidade, sem travas ou apontamentos que impeçam novas operações de crédito rural;
d) a vedação de atos expropriatórios ou de constrição, judicial e extrajudicial, sobre a produção de grãos dada em penhor cedular.
Para os itens b, c e d, o prazo é de cinco dias úteis, contados da intimação, sob multa diária de R$ 1.000,00, limitada provisoriamente a R$ 50.000,00, com fundamento nos artigos 297 e 537 do Código de Processo Civil e possibilidade de majoração em caso de recalcitrância.
A juíza dispensou a audiência de autocomposição do artigo 334, por considerá-la ineficaz em demandas bancárias congêneres, sem prejuízo de tentativa de conciliação em fase instrutória, se houver manifestação conjunta de interesse. Determinou a citação do banco para contestar em 15 dias úteis e, com base no artigo 396, a exibição da conta gráfica analítica e dos extratos de evolução do débito desde a liberação dos recursos.
“A política de crédito rural não pode ser interpretada exclusivamente sob a perspectiva da cobrança bancária. Sua finalidade é fomentar a produção e assegurar condições para que o produtor permaneça em atividade. Quando há perdas comprovadas e possibilidade de recuperação econômica, preservar a capacidade produtiva é essencial para que a própria dívida possa ser paga. A dívida rural se paga com produção, e não com patrimônio.”
Atuação do escritório Complexo Jurídico do Agro
“A decisão evidencia que a apresentação de provas técnicas consistentes, aliada à correta aplicação da legislação do crédito rural, pode ser determinante para a proteção do produtor. A suspensão da exigibilidade e a preservação das garantias produtivas permitem que a atividade continue enquanto o Judiciário analisa definitivamente o direito ao alongamento da dívida.”
A atuação foi do escritório Lacerda Filho Advogados.