Justiça reconhece natureza rural de 14 operações, manda alongar dívida e anula venda casada
Em ação contra o Banco do Brasil com valor da causa superior a R$ 11,8 milhões, a sentença limita os juros a 12% ao ano e manda devolver em dobro o que foi cobrado indevidamente
Publicado em
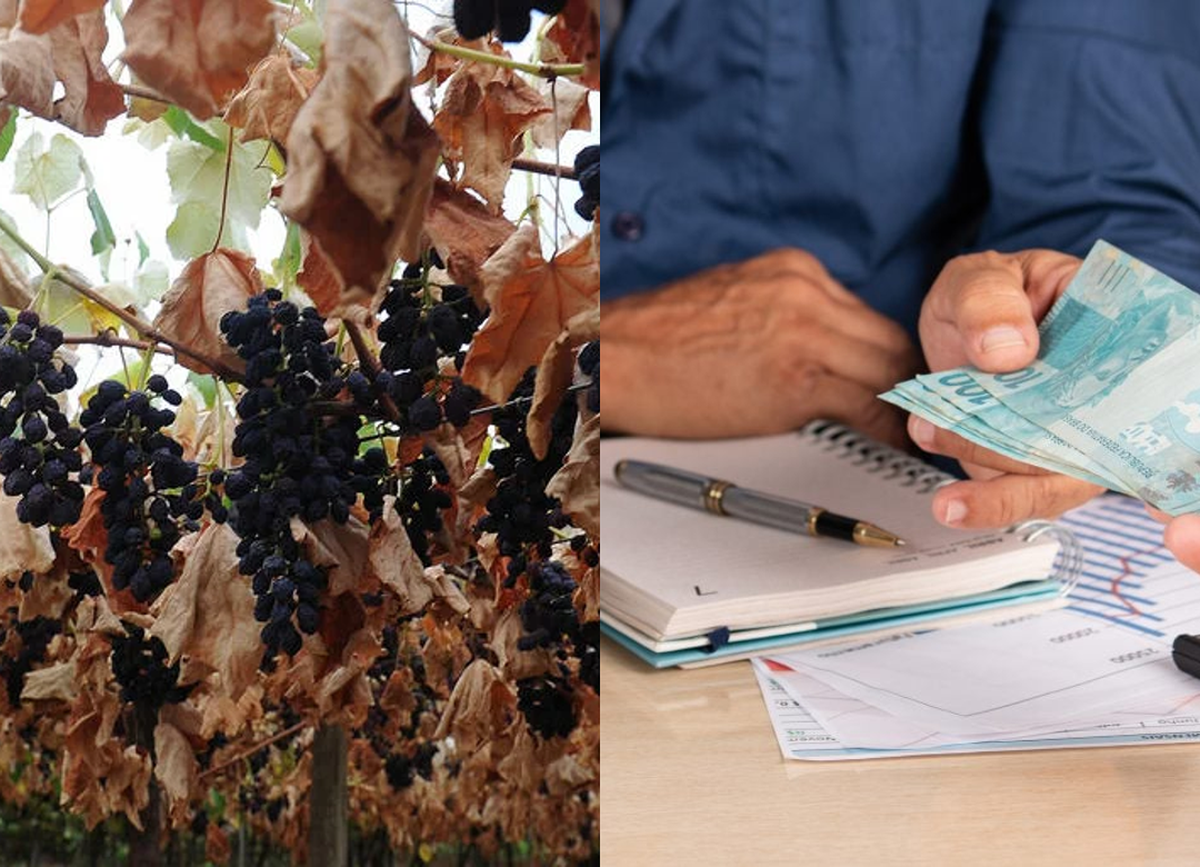
A 1.ª Vara de Feitos Relativos às Relações de Consumo, Comerciais, Cíveis e Registros Públicos da Comarca de Juazeiro/BA reconheceu a natureza rural de 14 operações de crédito contratadas com o Banco do Brasil S.A. e determinou o alongamento das dívidas. A sentença, assinada em 3 de setembro de 2026 pelo juiz de direito Adrianno Espíndola Sandes, julgou totalmente procedentes os pedidos de produtores de uva de mesa do Vale do São Francisco e de sua empresa rural no processo 8000706-68.2026.8.05.0146.
A ação foi ajuizada como Tutela Cautelar Antecedente e convertida, por emenda à petição inicial, em obrigação de fazer cumulada com revisão contratual, anulação de cláusulas e repetição de indébito. O valor da causa é de R$ 11.875.449,37.
Quebra de safra e pedido sem resposta
Segundo a sentença, chuvas extraordinárias entre 2022 e 2025 reduziram a produtividade em mais de 40% entre as safras de 2023 e 2024 e geraram perda acumulada de receita de R$ 5.650.743,00. Boletins da Agência Pernambucana de Águas e Clima registraram precipitação superior a 400% das médias históricas, chegando a 750% em períodos críticos. Laudo técnico agronômico e econômico, de engenheiro agrônomo habilitado no CREA, sustentou o nexo com as chuvas e a capacidade de pagamento a partir de 2027 e 2028.
Em 26 de novembro de 2025, os autores pediram ao banco a prorrogação das dívidas, com base no item 2-6-4 do Manual de Crédito Rural (MCR) e na Súmula 298 do STJ. Segundo a sentença, o pedido não foi respondido. Conforme os autores, o banco negativou o nome de um dos coautores e fez débitos automáticos em conta corrente. A tutela de urgência, que mandou excluir as anotações restritivas e vedou o vencimento antecipado, foi mantida por unanimidade pela 3.ª Câmara Cível do Tribunal de Justiça da Bahia (TJBA) no Agravo de Instrumento 8011009-94.2026.8.05.0000.
Destinação dos recursos define o regime rural
O banco sustentou que só 3 das 14 operações eram rurais e que as 11 restantes, formalizadas como Cédulas de Crédito Bancário (CCB), seriam comerciais. Alegou ainda novação. O juízo rejeitou as duas teses. Aplicou o critério da destinação dos recursos, com base no artigo 2.º da Lei 4.829/1965 e no MCR, e concluiu, pelos contratos juntados pelo próprio banco, que o dinheiro financiou o custeio da viticultura. Sobre a novação, invocou o artigo 361 do Código Civil: ela não se presume, e os aditivos continham cláusula de ratificação das obrigações anteriores.
Alongamento, suspensão da mora e juros
O juízo entendeu que o alongamento da dívida rural é direito do devedor, nos termos da Súmula 298 do STJ, e que estavam presentes os requisitos do item 2-6-4 do MCR: frustração de safra por fator climático, incapacidade temporária de pagamento e viabilidade futura do empreendimento. Fixou carência de dois anos, relativa aos exercícios de 2025 e 2026, e amortização em cinco anos a partir do fim da carência, com manutenção das taxas remuneratórias contratadas para o período de normalidade.
Para a sentença, o protocolo da notificação instruída com laudo suspende a mora e a exigibilidade das parcelas até a formalização do aditivo. Com esse fundamento, o juízo confirmou em definitivo a tutela de urgência, considerou ilegítimas as anotações de dívida vencida em cadastros de proteção ao crédito e no Sistema de Informações de Crédito (SCR) do Banco Central e mandou estornar os débitos automáticos feitos na conta de um dos autores.
Quanto aos juros, a sentença registrou que o Decreto-Lei 167/1967 atribui ao Conselho Monetário Nacional (CMN) a fixação das taxas das cédulas rurais. Sem deliberação do CMN sobre os contratos examinados, aplicou o limite de 12% ao ano do Decreto 22.626/1933 e afastou a Súmula 596 do Supremo Tribunal Federal. Excluiu ainda comissão de permanência, multas e encargos moratórios.
Venda casada e devolução em dobro
A sentença declarou nulos, com base no artigo 39, inciso I, do Código de Defesa do Consumidor (CDC) e no Tema 972 do STJ, os seguros prestamista e de vida vinculados a quatro operações, cobrados com taxa de corretagem de 30%. Declarou nulas também as 8 cotas de consórcio do Grupo 1709 exigidas para liberar a Cédula de Produto Rural, de R$ 2.299.984,90, com taxa de administração de 19,04% e fundo de reserva de 1%. O juízo aplicou o CDC pela mitigação da teoria finalista, diante da vulnerabilidade dos produtores frente ao banco.
Com base no artigo 42, parágrafo único, do CDC e nos Embargos de Divergência em Agravo em Recurso Especial (EAREsp) 676.608/RS, o banco foi condenado a devolver em dobro prêmios, parcelas de consórcio, taxas de corretagem e administração e juros acima de 12% ao ano, além de eventuais encargos moratórios. A sentença registrou que a devolução em dobro independe de má-fé e alcança cobranças posteriores a 30 de março de 2021. Os valores serão apurados em liquidação e poderão ser compensados com o saldo devedor recalculado.
“O crédito rural tem regime jurídico próprio e o nome dado ao contrato pelo banco não afasta a proteção legal ao produtor. Quando o dinheiro é destinado à produção rural, a operação que a financia é rural e é essa destinação que dá ao produtor esses direitos e garantias, inclusive o de prorrogar a dívida diante de frustração de safra comprovada.”
A atuação foi do escritório Pedro Patriota Advocacia.