Justiça de MT suspende cobrança de cinco operações de crédito rural e impede banco de executar garantias
Liminar da 4.ª Vara Especializada em Direito Bancário de Cuiabá reconhece, em cognição sumária, a probabilidade do direito ao alongamento e suspende a exigibilidade das dívidas de um produtor rural
Publicado em
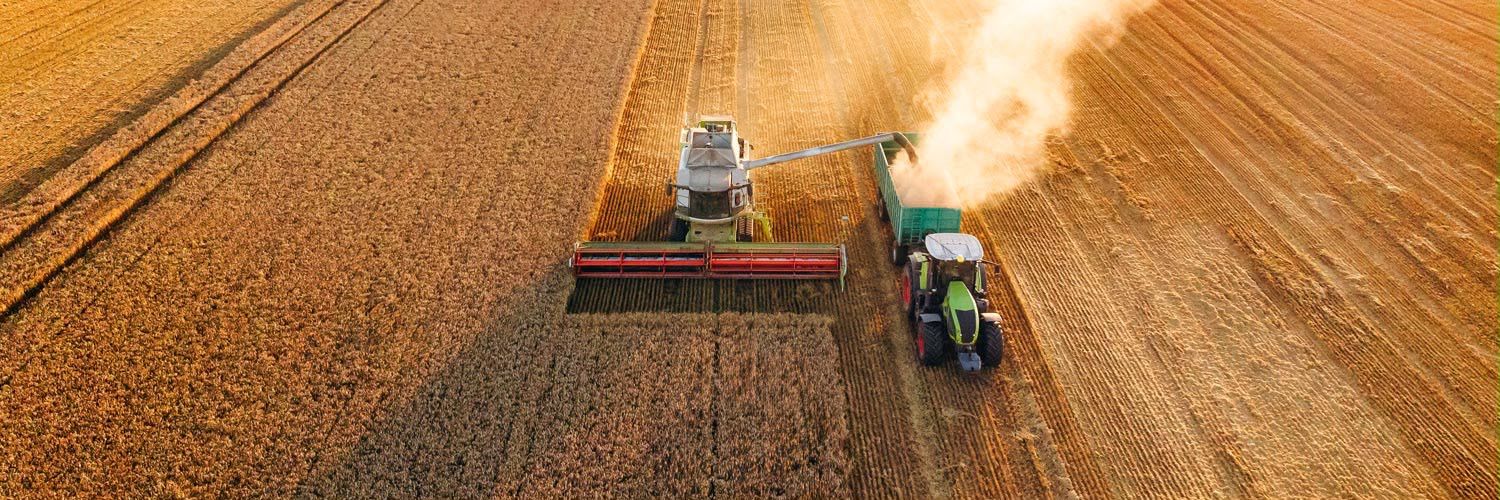
A 4.ª Vara Especializada em Direito Bancário de Cuiabá/MT concedeu tutela provisória de urgência a um produtor rural, em ação contra o Banco do Brasil S.A. (processo 1069332-23.2026.8.11.0041).
A decisão, assinada em 29 de outubro de 2026 pelo juiz Leonardo de Campos Costa e Silva Pitaluga, suspendeu a exigibilidade das parcelas e dos efeitos da mora de cinco operações de crédito, vedou a cobrança de encargos moratórios e os atos de excussão das garantias reais e proibiu débitos automáticos nas contas do produtor.
O caso
A ação é um procedimento comum cível com valor da causa de R$ 586.718,65. Reúne pedido de prorrogação das operações de crédito rural, revisão contratual e exibição de documentos. As operações são duas Cédulas Rurais Pignoratícias e uma Cédula de Crédito Bancário, uma operação de renegociação e um Contrato de Abertura de Teto.
O que alega o produtor
Segundo a petição inicial, o produtor enfrentou déficit hídrico e veranicos nas safras 2022/2023 a 2025/2026, com expressiva quebra de produtividade nas áreas de soja cultivadas em regime de parceria rural em Cuiabá.
Afirma ter protocolado, em 14 de agosto de 2026, pedido administrativo de prorrogação das dívidas, com base no Manual de Crédito Rural, sem resposta motivada do banco. Ainda conforme a inicial, a instituição declarou o vencimento antecipado e inscreveu seu nome em cadastros de inadimplentes. O autor também sustenta a existência de cláusulas abusivas e encargos indevidos.
Os fundamentos da decisão
Com base no artigo 300 do Código de Processo Civil, o juiz reconheceu a probabilidade do direito. A decisão registra que as operações têm natureza de crédito rural, sujeitas ao Sistema Nacional de Crédito Rural e ao Manual de Crédito Rural, e que o alongamento da dívida não é mera faculdade da instituição financeira, mas direito subjetivo do produtor, desde que cumpridos os requisitos regulamentares, como a frustração de safras por adversidades climáticas.
O magistrado apontou a existência de laudo técnico agronômico com Anotação de Responsabilidade Técnica, de laudo contábil que atesta o comprometimento da capacidade momentânea de pagamento e de protocolo tempestivo do pedido de prorrogação, anterior ao vencimento, não respondido de forma motivada pelo credor.
Quanto ao perigo de dano, a decisão entende que restrições cadastrais, débitos automáticos compulsórios e o vencimento antecipado com excussão de maquinários agrícolas dados em garantia inviabilizam a atividade produtiva e a continuidade do ciclo agrícola. O juiz afastou ainda o risco de irreversibilidade (artigo 300, § 3.º, do CPC), por entender que a suspensão da exigibilidade preserva as garantias pactuadas e pode ser revista a qualquer tempo.
As determinações
Além de suspender a exigibilidade e vedar a cobrança de encargos moratórios e os atos executivos sobre as garantias, até ulterior deliberação, a decisão determina que o Banco do Brasil, no prazo de cinco dias, exclua o nome do autor de cadastros de inadimplentes (Serasa, SPC, Quod, SCR/Bacen ou análogos) relativamente às operações da ação e se abstenha de nova inclusão.
O banco também deve se abster de débitos automáticos nas contas correntes do produtor para quitação compulsória dos contratos. O descumprimento sujeita a instituição a multa diária de R$ 500, limitada a R$ 30.000,00, sem prejuízo de eventual majoração.
Justiça gratuita e inversão do ônus da prova
O juízo deferiu a gratuidade da justiça ao reconhecer a ausência momentânea de liquidez do produtor, com limite de cheque especial esgotado, estornos por insuficiência de saldo e insumos contratados integralmente a prazo.
Aplicando o Código de Defesa do Consumidor, inverteu o ônus da prova (artigo 6.º, VIII). Na contestação, a ser apresentada em 15 dias após a citação, o banco deverá juntar a cópia integral dos contratos, os demonstrativos de evolução da dívida e o parecer técnico fundamentado sobre o pedido de prorrogação.
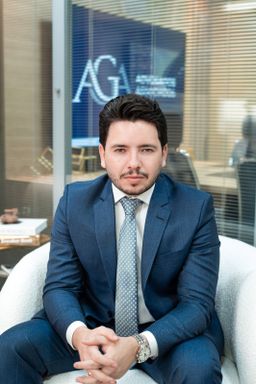
“O crédito rural possui regras próprias, justamente porque a atividade agrícola está sujeita a riscos que fogem ao controle do produtor. Quando há comprovação de perdas na produção e do comprometimento da capacidade de pagamento, a prorrogação da dívida não pode ser tratada como simples liberalidade do banco.”
A atuação foi do escritório AGA Advocacia.