Estiagem devasta safra de milho e Justiça obriga banco a renegociar dívida rural
Sentença do Juiz Rodrigo de Carvalho Assumpção reconhece alongamento da Cédula de Crédito Rural 6087645, mas mantém os juros de 96,73% ao ano da conta garantida do mesmo produtor.
Publicado em
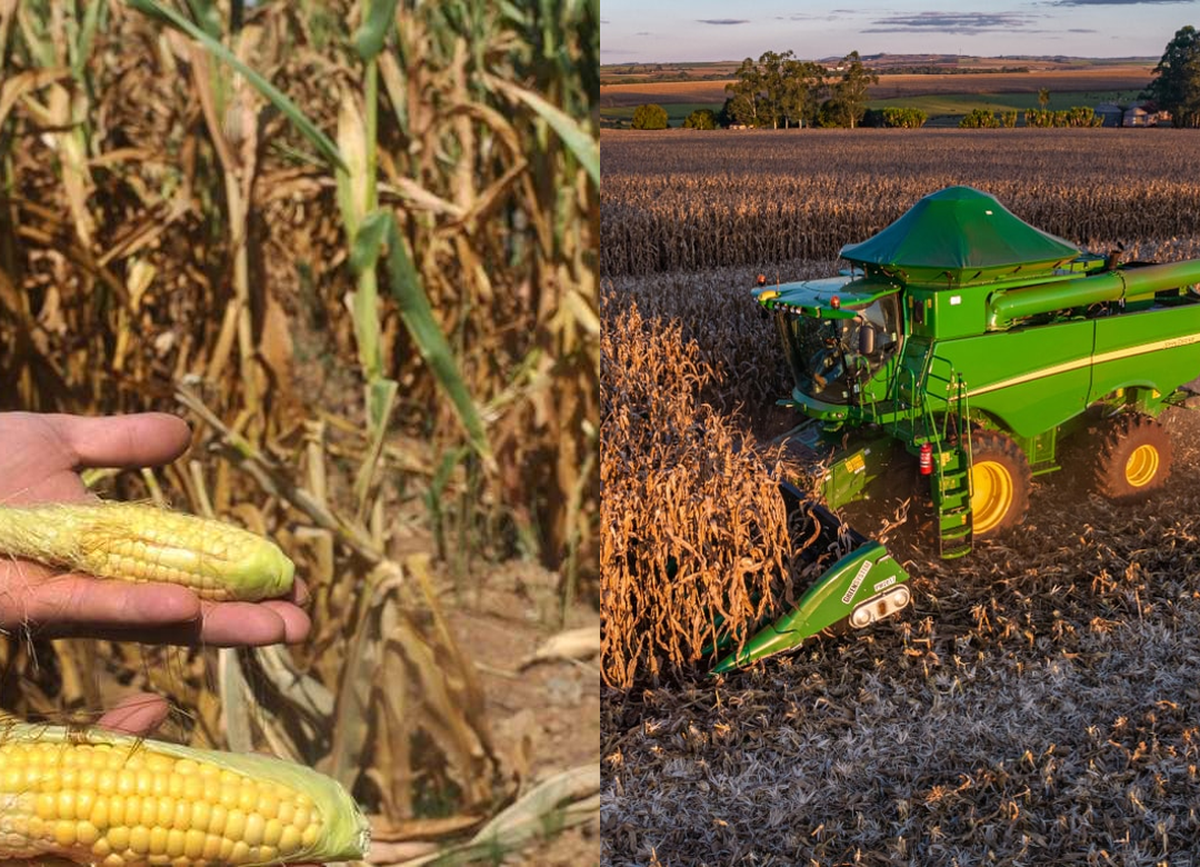
A 4.ª Vara Cível da Comarca de Patos de Minas, em Minas Gerais, determinou que o Banco Bradesco S.A. se abstenha de cobrança judicial e extrajudicial, inscrição em cadastros de inadimplentes, protesto do título e atos expropriatórios contra um produtor rural, até a efetiva formalização do alongamento de dívida rural.
A restrição, fixada em sentença assinada no Processo nº 1004635-77.2026.8.13.0480, em 28 de agosto de 2026, alcança exclusivamente a Cédula de Crédito Rural 6087645, contratada por R$ 950.000,00 para financiar uma colheitadeira de grãos, com alienação fiduciária do próprio equipamento e aval de terceiro. Permanece íntegra a incidência dos encargos legalmente cabíveis decorrentes da própria renegociação.
Perdas de safra e a prova do fluxo de caixa
O laudo técnico agronômico juntado aos autos atestou estiagem severa no Município de Presidente Olegário, em Minas Gerais, no ciclo produtivo 2025/2026. O documento registrou perda integral da lavoura de milho e quebra de 30,53% na produtividade da soja, com déficit operacional de R$ 126.865,00.
A prova documental não parou no laudo. Foram apresentados boletins meteorológicos, atos oficiais de reconhecimento da situação climática, demonstrativos econômicos, extratos de contas mantidas em quatro instituições financeiras e o Demonstrativo da Atividade Rural, com receitas, despesas, movimentação de rebanho e financiamentos vinculados à exploração.
A mesma documentação sustentou a manutenção da justiça gratuita. O juízo rejeitou a impugnação do banco ao registrar que titularidade de imóveis rurais e de maquinário indispensável à produção não se confunde com disponibilidade financeira líquida, e que os extratos revelavam uso contínuo de limite de cheque especial.
A declaração de ajuste anual do imposto de renda do exercício 2025 foi usada em sentido duplo. O documento comprovou o registro da colheitadeira financiada e da dívida sob o mesmo número contratual, além de passivo superior a R$ 1.955.753,59 ao final de 2024, saldo de R$ 819.458,63 no contrato discutido e R$ 214.068,45 amortizados apenas naquele exercício.
Alongamento como direito subjetivo, não como faculdade do banco
A sentença aplicou o item 2.6.4 do Manual de Crédito Rural e a Súmula 298 do Superior Tribunal de Justiça, segundo a qual o alongamento da dívida originada de crédito rural constitui direito do devedor, e não faculdade da instituição financeira.
O juízo condicionou esse direito à demonstração concreta do nexo entre o evento climático e a incapacidade de pagamento. Alegação genérica de estiagem ou de dificuldade setorial, isoladamente, não produz a prorrogação.
"reputo suficientemente demonstrados os requisitos previstos no item 2.6.4 do Manual de Crédito Rural"
Pesou também o comportamento da própria instituição financeira. O banco havia prorrogado administrativamente uma parcela vencida mediante aditivo contratual, com exigência de reforço de garantias e vinculação de plataforma de corte agrícola, conduta que a sentença considerou incompatível com a tese de inexistência de comprometimento da capacidade de pagamento.
A fundamentação apoiou-se em precedentes colegiados do TJMG, entre eles o Agravo de Instrumento-Cv 1.0000.25.386365-8/001, relatado pelo Desembargador Rui de Almeida Magalhães na 11.ª Câmara Cível, julgado em 29/07/2026, e o Agravo de Instrumento-Cv 1.0000.26.181157-4/001, relatado pelo Desembargador Joemilson Donizetti Lopes na 12.ª Câmara Cível.
Revisão de juros negada por erro de parâmetro
O produtor também pedia a revisão do contrato de Conta Garantida 0004916332, no valor de R$ 60.000,00, com juros remuneratórios de 5,80091% ao mês, equivalentes a 96,73096% ao ano, e custo efetivo total de 113,37% ao ano. Esse pedido foi julgado improcedente.
O juízo reconheceu a relação de consumo, na forma da Súmula 297 do STJ, mas rejeitou o parâmetro comparativo adotado na inicial. A abusividade de juros remuneratórios não se afere pela taxa Selic, e sim pelas taxas médias de mercado divulgadas pelo Banco Central para operações da mesma espécie e época da contratação.
Como o autor não apresentou a taxa média aplicável a operações de conta garantida vigentes na data da contratação, o juízo declarou ausente demonstração objetiva de discrepância significativa e manteve hígidas as cláusulas de juros e demais encargos. A sentença invocou, nesse ponto, a Apelação Cível 1.0000.26.416049-0/001, relatada pelo Desembargador Claret de Moraes na 10.ª Câmara Cível, julgada em 30/07/2026.
Impactos práticos
O caso delimita o padrão probatório exigido de quem pleiteia prorrogação com base no MCR 2.6.4. Laudo agronômico elaborado por profissional habilitado, boletins meteorológicos, reconhecimento oficial do evento climático, extratos bancários e escrituração fiscal da atividade formaram um conjunto tratado como suficiente. Documento isolado tende a não sustentar o pedido.
Para a tese revisional, a exigência é distinta e frequentemente subestimada em petições iniciais. Quem alega abusividade precisa juntar a série histórica da taxa média divulgada pelo Banco Central para a modalidade contratada e para o mês da contratação. Comparação com a Selic foi qualificada como parâmetro juridicamente inadequado.
A cumulação dos dois pedidos produziu sucumbência recíproca. Nos termos do art. 86 do CPC, o banco responde por 70% das custas e despesas processuais, mais honorários de 10% sobre o proveito econômico obtido, calculado sobre o saldo devedor do contrato prorrogado. Ao produtor cabem os 30% restantes, com exigibilidade suspensa pela gratuidade.
A proteção patrimonial deferida é temporária e delimitada. Vale até a formalização do alongamento, alcança apenas o contrato objeto da decisão e não se estende à conta garantida, cujos encargos permanecem exigíveis nos termos pactuados.
A decisão é de 1.º grau e comporta apelação. O prazo de 30 dias para que a instituição financeira formalize o aditivo contratual conta-se do trânsito em julgado, e não da publicação da sentença.
Trata -se do financiamento de uma colheitadeira de quase R$ 1 milhão, um equipamento que é o coração da colheita do produtor. Ele perdeu 100% da safra de milho por causa da seca severa e teve um grande déficit na soja. O banco se recusava a fazer a reestruturação completa do débito e ameaçava tomar o maquinário. Nós provamos com laudos agronômicos irrefutáveis e com a aplicação do MCR e da Súmula 298 do STJ que o alongamento é um direito subjetivo dele. A Justiça julgou o pedido procedente, obrigou o banco a formalizar o aditivo em 30 dias e proibiu qualquer busca e apreensão da colheitadeira ou negativação do produtor.
A atuação foi do escritório Túlio Parca Advogados.