Dívida rural vencida: liminar suspende exigibilidade de cédulas rurais de mais de R$ 2 milhões com base em prorrogação pedida por WhatsApp
Juíza de Vilhena/RO deferiu a tutela com o inadimplemento já ocorrido. Segundo o advogado do autor, a recusa do banco foi demonstrada por ata notarial. A decisão é provisória.
Publicado em
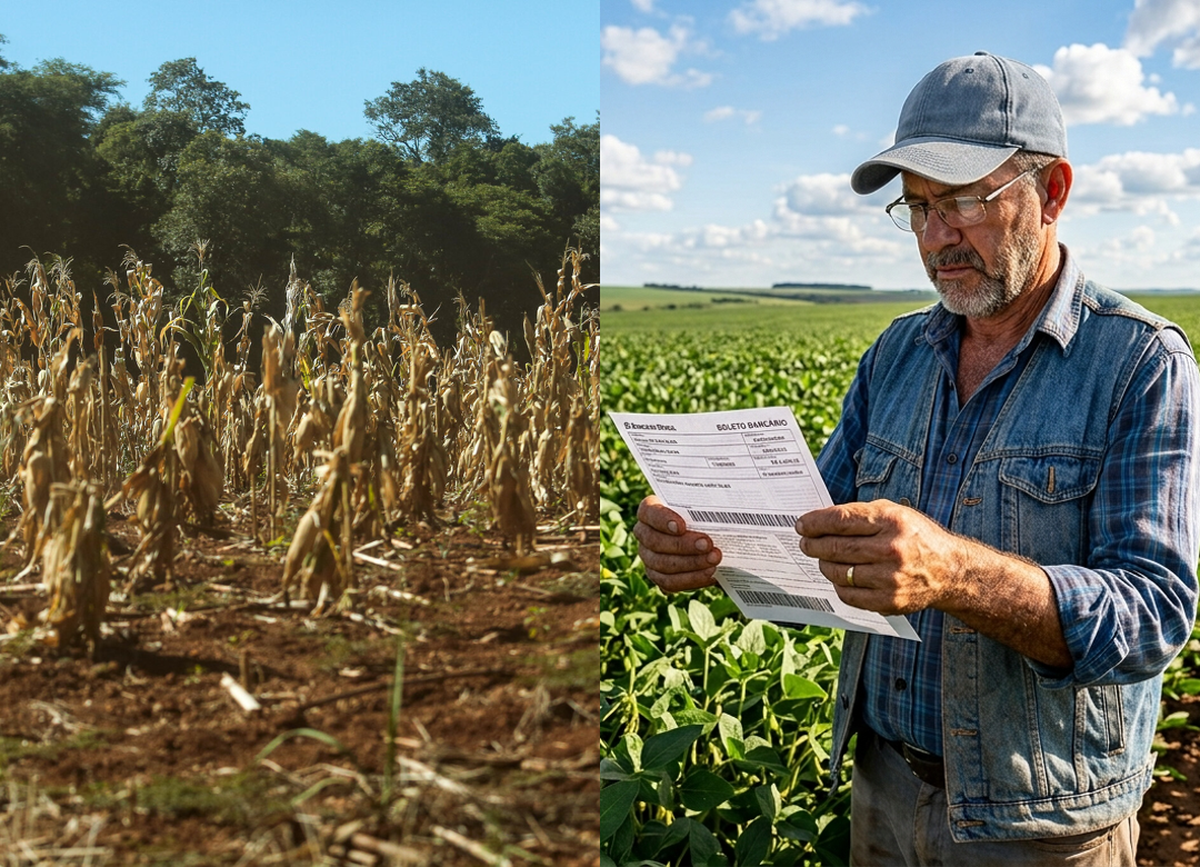
A juíza de direito Christian Carla de Almeida Freitas, da 4.ª Vara Cível de Vilhena/RO, deferiu a antecipação de tutela requerida por um produtor rural e determinou a suspensão da exigibilidade de contratos de crédito rural firmados com o Banco do Brasil S/A, em operações já inadimplidas. A decisão foi proferida no Procedimento Comum Cível 7009970-63.2026.8.22.0014, ação declaratória cumulada com obrigação de fazer.
A ordem também impõe ao banco a abstenção de inscrever o nome do autor em cadastros de proteção ao crédito ou, se a inscrição já existir, a retirada em cinco dias. A medida é provisória: vale até o julgamento final da ação ou até a superveniência de decisão em sentido contrário. Foi concedida antes da citação do banco.
A prova da recusa
Segundo o advogado do autor, a defesa assumiu o caso com a dívida já vencida, e o produtor não havia feito pedido formal de prorrogação. A demonstração ao juízo de que ele já manifestara a intenção de provocar a operação, e de que o gerente do banco a negara, teria sido feita por uma conversa de WhatsApp registrada em ata notarial.
A decisão não descreve o conteúdo dessa conversa. Ela cita a ata notarial, as certidões cartorárias e os comprovantes de atendimento como prova de que o banco se recusou a acolher ou protocolar o pedido de renegociação, e registra que o autor comprovou ter solicitado a prorrogação pela via administrativa.
O pedido e as operações
O autor atua na pecuária extensiva de corte, na fase de cria, e relata três operações com o banco: duas Cédulas Rurais Pignoratícias e Hipotecárias, de investimento, e uma Cédula de Crédito Bancário, de custeio pecuário. Atribui o inadimplemento a estiagens prolongadas, infestações de cigarrinhas-das-pastagens e de lagartas, queda das cotações do boi gordo, alta dos custos de produção, quebra de equipamento essencial e mortalidade de reses. Quanto às estiagens, a decisão menciona o Decreto Estadual 29.252/2024.
Conforme a decisão, o autor afirma que o banco recusou o pedido de alongamento sem análise técnica e negou até a protocolização formal dos requerimentos. Sustenta que a inadimplência decorre de força maior, o que, pelo artigo 396 do Código Civil, afastaria a mora. Alega ainda excesso de garantias e abuso nas cláusulas de juros, pontos que não foram decididos nesta etapa.
Fundamentos da probabilidade do direito
A juíza considerou comprovados o vínculo contratual e a regularidade da atividade rural perante a Agência de Defesa Sanitária Agrosilvopastoril do Estado de Rondônia (Idaron). Com base em laudos de frustração produtiva e de capacidade de pagamento, a decisão registra frustrações em todos os anos de 2022 a 2025, receitas previstas que não foram atingidas e déficit acumulado de R$ 976.730,00. Registra também que a iliquidez do autor é estrutural e não conjuntural, com patrimônio líquido declarado negativo.
No plano jurídico, a magistrada afirma que o autor cumpre os requisitos do item 2.6.4 do Manual do Crédito Rural (MCR), que a decisão transcreve na redação da Resolução CMN 4.905, de 27 de agosto de 2021. O item autoriza a instituição financeira a prorrogar a dívida, aos mesmos encargos pactuados, quando o mutuário comprova dificuldade temporária de reembolso, como a frustração de safras por fatores adversos, e a instituição atesta a necessidade da prorrogação e demonstra a capacidade de pagamento. A decisão invoca ainda a Súmula 298 do Superior Tribunal de Justiça (STJ), segundo a qual o alongamento de dívida originada de crédito rural é direito do devedor nos termos da lei, e qualifica o enunciado como tese vinculante.
A decisão não explicita como tratou a exigência de que a própria instituição financeira ateste a necessidade da prorrogação. Também não menciona a Resolução CMN 5.314, de 25 de junho de 2026, em vigor desde 1.º de julho de 2026, que alterou o item 2.6.4 do MCR, nem informa as datas de contratação das cédulas.
Perigo de dano e reversibilidade
Quanto ao perigo de dano, a juíza apontou a iminência de atos de execução e de expropriação do imóvel rural, com risco de alienação do bem antes do julgamento final, e o risco de protesto e de negativação, com reflexos diretos na atividade produtiva. Considerou a medida reversível, nos termos do artigo 300, parágrafo 3.º, do Código de Processo Civil, porque, cessada a tutela, o banco poderá retomar a cobrança nos termos originalmente contratados.
Alcance e limites da ordem
A ordem recai sobre a exigibilidade dos contratos objeto da ação e sobre os cadastros de proteção ao crédito. A decisão não determina o alongamento da dívida, que é o mérito da demanda, nem examina, nesta etapa, o alegado excesso de garantias ou o abuso nos juros. Um dos instrumentos é Cédula de Crédito Bancário, e a decisão aplica o mesmo fundamento às três operações. A juíza também afastou a condição de hipossuficiente do autor e determinou o recolhimento das custas ao final.
Próximos passos
A decisão determina audiência de conciliação por videoconferência no Núcleo de Conciliação e Mediação (Nucomed), com data ainda a ser definida. O banco será citado com antecedência mínima de 20 dias da audiência. Sem acordo, poderá contestar em 15 dias, contados após a conciliação infrutífera. Se não tiver interesse na autocomposição, deverá informar o juízo, por petição, com 10 dias de antecedência da data da audiência, e o prazo de defesa passa a contar do protocolo desse pedido.
Impactos práticos
A decisão concede a tutela de urgência com o inadimplemento já ocorrido e, segundo o advogado do autor, sem pedido formal prévio de prorrogação, com a recusa do banco demonstrada por ata notarial, certidões e comprovantes de atendimento. Aplica o item 2.6.4 do MCR e a Súmula 298 do STJ, apoiada em laudos de frustração produtiva e de capacidade de pagamento. Trata-se de entendimento provisório de 1.ª instância, restrito às partes deste processo e sujeito a revisão após a defesa do banco. A decisão não fixa orientação aplicável a outros contratos ou litígios.
“A decisão deferindo a concessão da liminar mesmo com a dívida vencida, nos trás segurança jurídica, levando em consideração que se baseou em pedido contemporâneo feito através de aplicativo de conversa WhatsApp.”
A atuação foi do escritório Eryck Garate Advocacia Especializada.