Garantir por lei o alongamento da dívida rural é solução para o endividamento do agro, defende parecer
Em entrevista exclusiva à Agro Pujante, advogados defendem em parecer que assegure de forma expressa o alongamento das dívidas rurais a Lei nº 8.171/91 assegure de forma expressa o alongamento das dívidas rurais
Publicado em
O Conselho Monetário Nacional (CMN) editou, em 25 de junho de 2026, a Resolução nº 5.314, que alterou a redação do item 2-6-4 do Manual de Crédito Rural (MCR) para inserir, no dispositivo que disciplina o alongamento de dívidas rurais, a expressão "por sua conveniência e decisão".
A locução, aparentemente discreta, carrega peso jurídico considerável: é dela que as instituições financeiras pretendem extrair a natureza discricionária do instituto. Em parecer elaborado pelo Portal Direito Rural, os advogados Tobias Marini de Salles Luz e Julio César Nascimento Bornelli, do escritório Luz, Castro e Bornelli Advogados, sustentam que o ato infralegal não tem aptidão para superar o entendimento consolidado na Súmula 298 do Superior Tribunal de Justiça (STJ), segundo a qual o alongamento constitui direito subjetivo do devedor, e não faculdade do agente financeiro. Em entrevista à Agro Pujante, os advogados apresentaram algumas considerações sobre os fundamentos técnicos da tese. O parecer completo está disponível para consulta e download ao final desta matéria.
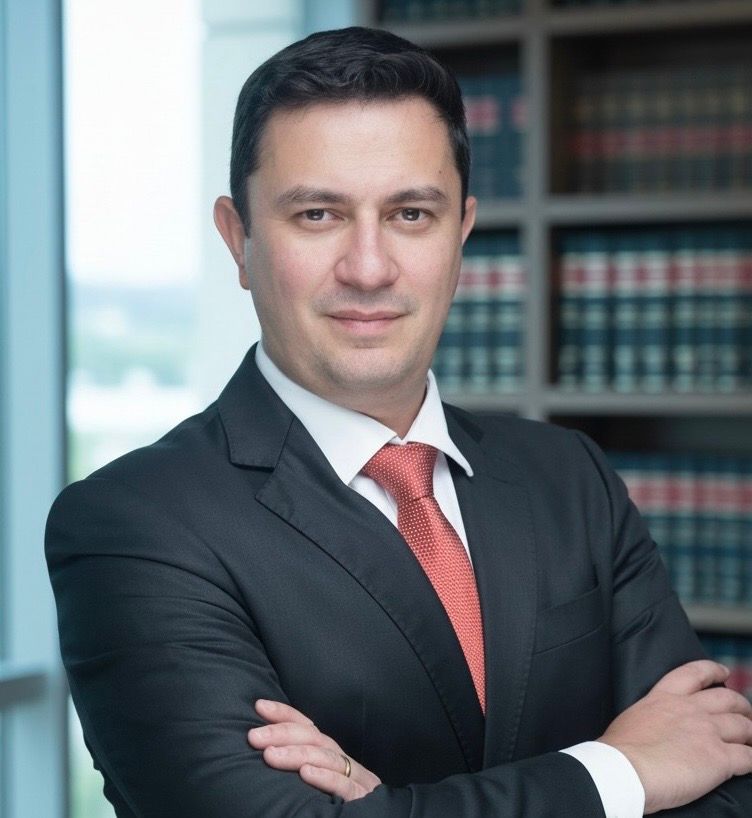
Advogado Dr. Tobias Marini de Salles Luz.
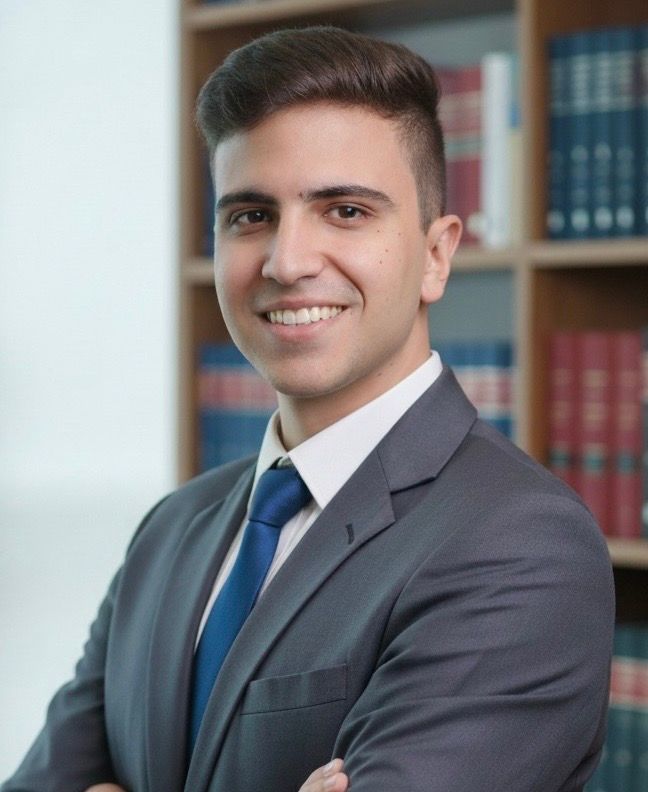
Advogado Dr. Julio César Nascimento Bornelli.
Onde termina a competência regulamentar do CMN
A controvérsia, explica o parecer, não é nova em sua essência: apenas reaparece sob nova roupagem redacional. Desde a reformulação promovida pelas Resoluções CMN nº 4.883/2020 e nº 4.905/2021, quando a expressão "é devida a prorrogação" cedeu lugar a "fica a instituição financeira autorizada a prorrogar", o Banco Central já vinha sustentando, sem êxito no Judiciário, que o alongamento seria uma facultas agendi do credor.
Questionados sobre os limites dessa competência, os advogados foram diretos:
A competência do CMN e do Banco Central decorre da Lei nº 4.829/1965 e tem como finalidade organizar e fomentar a política agrícola no país por meio do seu principal instrumento, que é o crédito rural. O problema começa quando a regulamentação deixa de servir ao fomento da atividade rural e passa a proteger, de forma demasiada e desproporcional, o sistema financeiro. O CMN pode regulamentar o crédito rural. O que ele não pode é esvaziar direitos previstos em lei, inverter a lógica da política agrícola ou transformar um instrumento de proteção da atividade produtiva em um mecanismo de conveniência exclusiva das instituições financeiras. É nesse ponto que a competência regulamentar termina e começa a ilegalidade.
Sobre o que efetivamente muda com a resolução de 2026, os advogados esclareceram que a novidade é mais retórica do que substancial:
A resolução busca deixar mais clara a ideia de que a concessão do alongamento dependeria da faculdade da instituição financeira. Desde a última alteração, o Banco Central passou a adotar essa postura, sustentando que o alongamento seria uma facultas agendi do agente financeiro. Como esse entendimento não vingou no Judiciário, a Resolução 5.314/2026 veio como uma nova tentativa de reforçar, de forma mais expressa, a posição que o Banco Central já vinha defendendo. Na prática, portanto, a mudança não cria uma discussão totalmente nova. Ela tenta dar mais força normativa a uma interpretação que os bancos já sustentavam e que vinha sendo rejeitada em muitos processos judiciais.
O precedente que os bancos insistem em ignorar
Há um dado histórico que o parecer resgata com precisão cirúrgica: a Súmula 298 já enfrentou argumento praticamente idêntico. O art. 5º da Lei nº 9.138/1995, diploma que instituiu a securitização das dívidas rurais, também usava o verbo "autorizar" para tratar do alongamento. Ainda assim, o STJ, ao formar o enunciado sumular, concluiu que não se tratava de faculdade, mas de direito subjetivo do devedor, condicionado ao preenchimento dos requisitos legais.
Provocados sobre por que as instituições financeiras insistem numa tese já rejeitada pela Corte, os advogados recorreram a uma analogia extraída da própria experiência do setor:
A lógica é parecida com o que vimos no mercado de seguro rural na safra 21/22: com o impacto gigante no campo, várias seguradoras negaram indenização por fundamentos diversos, sabendo que boa parte dos segurados não iria discutir judicialmente. De cada dez negativas, talvez dois segurados tenham ajuizado ação. Com os bancos acontece algo semelhante: ainda que o argumento já tenha sido rejeitado pelo STJ, ele continua sendo economicamente conveniente para a instituição financeira.
A importância estratégica do parecer para a advocacia agrarista
É neste ponto que o documento produzido pelo escritório Luz, Castro e Bornelli Advogados ganha relevância prática imediata. Mais do que uma peça doutrinária, o parecer foi concebido como instrumento de instrução processual, destinado a ser juntado diretamente nas ações em curso. O texto completo, com todos os fundamentos constitucionais, legais e jurisprudenciais desenvolvidos pelos pareceristas, pode ser acessado pelos advogados interessados ao final desta matéria.
Os advogados explicaram o propósito por trás da iniciativa:
Esse foi justamente o objetivo do parecer que elaboramos: mostrar que há todo um sistema jurídico de proteção e fomento da atividade rural antes e acima da Resolução 5.314/2026. Por isso, a recomendação é que o advogado acesse o parecer e avalie sua juntada no processo. O arcabouço jurídico está ali desenvolvido.
A urgência do documento se conecta ao momento político do setor. Segundo os advogados, tramita no Congresso Nacional pressão por uma renegociação mais ampla das dívidas rurais, movimento ao qual o Governo Federal tem resistido:
O ambiente em Brasília está fervendo.
Nesse cenário de disputa normativa em múltiplas frentes (regulamentar, legislativa e judicial), o parecer se propõe a fixar um ponto de ancoragem técnico que independe do resultado dessas disputas:
O alongamento rural não nasceu no MCR, nem depende exclusivamente da redação do Manual de Crédito Rural. Ele está inserido em uma política agrícola prevista na Constituição Federal, na Lei nº 4.829/1965, na Lei nº 8.171/1991 e também consolidada na jurisprudência do STJ, especialmente pela Súmula 298.
Os advogados também destacaram que o documento antecipa o argumento que certamente será utilizado pelas instituições financeiras nos próximos litígios, inclusive em eventual afetação de processo representativo de controvérsia no STJ:
Nosso objetivo, com o parecer, é que os advogados tenham uma base técnica sólida para enfrentar o argumento que as instituições financeiras certamente vão utilizar, inclusive com apoio na nova redação do MCR e em manifestações do Banco Central.
Instrução probatória: onde as ações realmente se perdem
Questionados sobre a estratégia processual mais adequada (mandado de segurança, ação ordinária ou tutela de urgência), os advogados deslocaram o eixo da resposta para um ponto que consideram mais determinante do que a escolha do instrumento processual:
O ponto central, contudo, não é apenas escolher a ação. O mais importante é o advogado conhecer o tema, entender o fundamento da matéria e, sobretudo, fazer a correta instrução probatória. A maior parte das negativas ou indeferimentos que vemos no Judiciário decorre de ações mal instruídas: ou porque faltou algum requisito legal ou jurisprudencial, ou porque a parte simplesmente não conseguiu provar aquilo que alegou.
Completaram com uma advertência dirigida à categoria:
O agronegócio não é para amadores, e isso envolve também o Judiciário.
Quanto à exigência de recusa formal do banco como pressuposto para o ajuizamento, os advogados foram categóricos:
A lei não exige uma recusa formal do banco como condição para o ajuizamento da ação. Esse não é um requisito legal expresso.
Ressalvaram, porém, que há construção jurisprudencial relevante:
Muitos juízes exigem a demonstração de que o produtor fez o pedido administrativo de alongamento antes de acionar o Judiciário. Outros vão além e exigem a prova da negativa da instituição.
Sobre a fundamentação da petição inicial, indicaram a Constituição como ponto de partida hermenêutico, sem prescrever fórmula única:
Naturalmente, pela própria hermenêutica jurídica, a Constituição Federal ocupa o primeiro plano de análise. O crédito rural, a política agrícola e a proteção da atividade produtiva precisam ser compreendidos a partir desse ponto de partida. Agora, a forma como cada fundamento será desenvolvido depois, seja pela legislação infraconstitucional, pela jurisprudência do STJ ou pelas normas do Manual de Crédito Rural, já entra no campo da técnica e da estratégia de cada profissional.
Quanto a atacar a resolução diretamente por ilegalidade, os advogados recomendaram cautela argumentativa:
A meu ver, o ideal é fundamentar o princípio do alongamento dentro do art. 187 da Constituição Federal, da Lei nº 4.829/1965, da Lei nº 8.171/1991 e da Súmula 298 do STJ. A resolução pode e deve ser enfrentada, especialmente quando o banco tentar utilizá-la como se ela tivesse revogado ou esvaziado o direito ao alongamento. Mas o foco principal deve ser demonstrar que uma norma infralegal não pode se sobrepor ao sistema constitucional e legal que rege o crédito rural, destacou Dr. Tobias.
Liminares concedidas: o risco não está na cassação, mas na sentença
Para os processos em que já há liminar deferida, os advogados identificam o momento de maior exposição não na precariedade inerente à própria tutela provisória, mas na fase de cognição exauriente:
Liminares são sempre provimentos precários. Portanto, sempre existe o risco de serem cassadas, modificadas ou revistas. Mas o maior risco que vejo está no momento em que o juiz for estudar o caso com mais profundidade, especialmente para sentenciar. A instituição financeira agora terá um ponto mais evidente para sustentar o seu argumento. Por isso, é essencial fazer o juiz olhar para o arcabouço jurídico como um todo.
Sobre como afastar o argumento bancário de ausência de capacidade de pagamento, propuseram deslocar o debate da fotografia do momento de crise para a lógica de reprogramação:
A capacidade de pagamento não pode ser analisada de forma abstrata, nem apenas a partir da fotografia do momento da crise. O alongamento existe justamente para reorganizar uma situação de dificuldade temporária. Mais do que 'derrubar' o argumento do banco, o advogado precisa demonstrar ao juiz que aquela dívida, dentro de uma lógica adequada de reprogramação, pode ser cumprida sem inviabilizar a continuidade da atividade rural.
"A solução está no Congresso Nacional"
Para os advogados, o parecer cumpre um papel imediato de reforço técnico nas ações em curso, mas não resolve, por si só, a instabilidade gerada pela disputa entre CMN, bancos e produtores em torno da natureza jurídica do alongamento. Nesse ponto, foram enfáticos ao situar o Congresso Nacional como instância decisiva:
A aprovação desse dispositivo traria segurança jurídica, previsibilidade e justiça ao setor, encerrando a atual discussão sobre a obrigatoriedade dos bancos cumprirem o direito de alongamento previsto no Manual de Crédito Rural.
Leia o parecer jurídico completo, elaborado pelos Drs. Tobias Marini de Salles Luz e Julio César Nascimento Bornelli, do escritório Luz, Castro e Bornelli Advogados, disponibilizado gratuitamente, no documento anexo a esta matéria.