Sua empresa familiar é real ou de fachada?
O que duas decisões recentes do CARF ensinam a quem transferiu as fazendas para uma empresa familiar e continua plantando nelas?
Por Leonardo Amaral
Publicado em
O que duas decisões recentes do CARF ensinam a quem transferiu as fazendas para uma empresa familiar e continua plantando nelas? Parece uma pergunta abstrata, mas as duas decisões, ambas de 2026, deram a ela uma consequência bem concreta. Nos dois casos, o Conselho tratou a estrutura da família como fachada: afastou os efeitos do contrato entre a empresa e o sócio e tributou a operação como se a pessoa física a tivesse feito diretamente, sem a empresa no meio.
O movimento é conhecido e provavelmente já passou pela sua mesa. A família integraliza as fazendas no capital de uma empresa e, no dia seguinte, o produtor assina um contrato de parceria, arrendamento ou comodato, para seguir plantando nas mesmas terras, agora como parceiro, arrendatário ou comodatário da própria empresa.
O arranjo é comum e pode ser inteiramente lícito. Feito com substância, atravessa uma fiscalização sem sobressalto. O que os dois acórdãos deixaram claro é o critério que decide o desfecho: a empresa precisa exercer, de fato, a atividade que o contrato social declara. Quando não exerce, o Conselho a trata como fachada, e o contrato firmado com ela perde o efeito perante o Fisco.
É a essa pergunta que este artigo responde, e de forma prática: o que uma empresa precisa ter para ser real.
Por que as famílias fazem isso
Antes de aplicar o teste, é útil entender por que a estrutura se tornou tão comum. Cada razão que a motiva é boa, e nenhuma delas, isoladamente, é o que adoece o arranjo.
A primeira é fiscal. Ao arrendar a terra da própria empresa, o produtor pessoa física lança o aluguel como despesa no livro-caixa da atividade rural e reduz o resultado tributável; a empresa, a depender do regime que adote, suporta carga menor sobre essa receita e distribui o resultado ao sócio como lucro isento. Na parceria, a lógica é próxima: parte da produção fica com a empresa, e as despesas permanecem com o sócio. É uma economia buscada às claras e, em tese, lícita.
A segunda é sucessória. Com as fazendas dentro de uma empresa, transmite-se quota, que se doa em vida com reserva de usufruto ou se parte no inventário, em vez de transferir cada matrícula. O inventário encurta e a partilha simplifica.
A terceira é de governança. Separar quem planta de quem é dono da terra profissionaliza a gestão e protege o patrimônio dos riscos da operação.
A quarta é a menos falada e, na prática, talvez a mais decisiva. É cultural, quase psicológica. O patriarca que plantou a vida inteira estranha ver, na nota fiscal e no extrato do banco, o CNPJ no lugar do seu nome. A terra é dele, a lavoura é dele, e, de repente, quem aparece é uma sigla. Para se reconciliar com isso, ele traz a exploração de volta para o próprio CPF, por parceria, arrendamento ou comodato, e volta a ser, no dia a dia, o produtor que sempre foi.
As quatro razões são legítimas. Nenhuma delas, porém, garante o que a fiscalização vai cobrar: substância. E sem ela, as quatro viram flanco.
As duas decisões: o teste de substância chegou
Os dois julgados cobrem os contratos mais comuns, parceria e arrendamento, e chegam ao mesmo lugar por portas diferentes. No primeiro, de parceria rural[1], uma família integralizou as fazendas em três empresas agropecuárias e firmou parcerias com elas, cabendo às empresas 20% da produção. O Conselho descaracterizou as parcerias, tratou-as como simulação relativa (art. 167 do Código Civil) e reconheceu fraude fiscal, e cobrou o imposto da pessoa física, com a multa qualificada reduzida de 150% para 100% por retroatividade benigna. No segundo, de arrendamento[2], um condomínio familiar integralizou as fazendas em uma empresa e, no mesmo dia, arrendou-as de volta, deduzindo o aluguel no livro-caixa enquanto o dinheiro voltava como dividendo isento. O Conselho glosou as despesas por ausência de substância e circularidade financeira, e recompôs o resultado tributável.
São contratos diferentes, mas a doença é a mesma, e o CARF a diagnosticou pelos mesmos sinais. Em ambos, as empresas não tinham empregados nem custos de produção próprios. Os imóveis “integralizados” sequer haviam sido transferidos no cartório, seguindo em nome das pessoas físicas. Os contratos eram assinados pela mesma pessoa nos dois polos, sócio de um lado, administrador da empresa do outro. E o dinheiro descrevia um circuito fechado: saía da pessoa física e voltava quase no mesmo instante como lucro, antes de haver resultado apurado. Em nenhum dos dois a empresa reteve o que recebeu ou correu risco com aquele recurso. Recebia e devolvia. Era trânsito de dinheiro, não atividade empresarial.
Daí a lição que atravessa os dois acórdãos: o contrato entre a empresa e o sócio não vale pelo que está escrito, mas pelo que a empresa faz. Escreve-se uma parceria impecável e ainda assim se perde, se por trás dela a empresa não faz nada.
Real ou de fachada: os sinais que valem para qualquer empresa
Este é o centro da questão, e o teste tem contornos objetivos. A circularidade financeira, o recurso que sai do sócio e a ele retorna como adiantamento de lucro antes de apurado o resultado, é o sinal mais gritante e que, isoladamente, mais aproxima a estrutura da fachada. Por isso, a aferição da substância não se esgota nele: opera por um conjunto de sinais convergentes.
A tabela abaixo reúne os indícios que os dois acórdãos empregaram para distinguir a empresa real da de fachada.
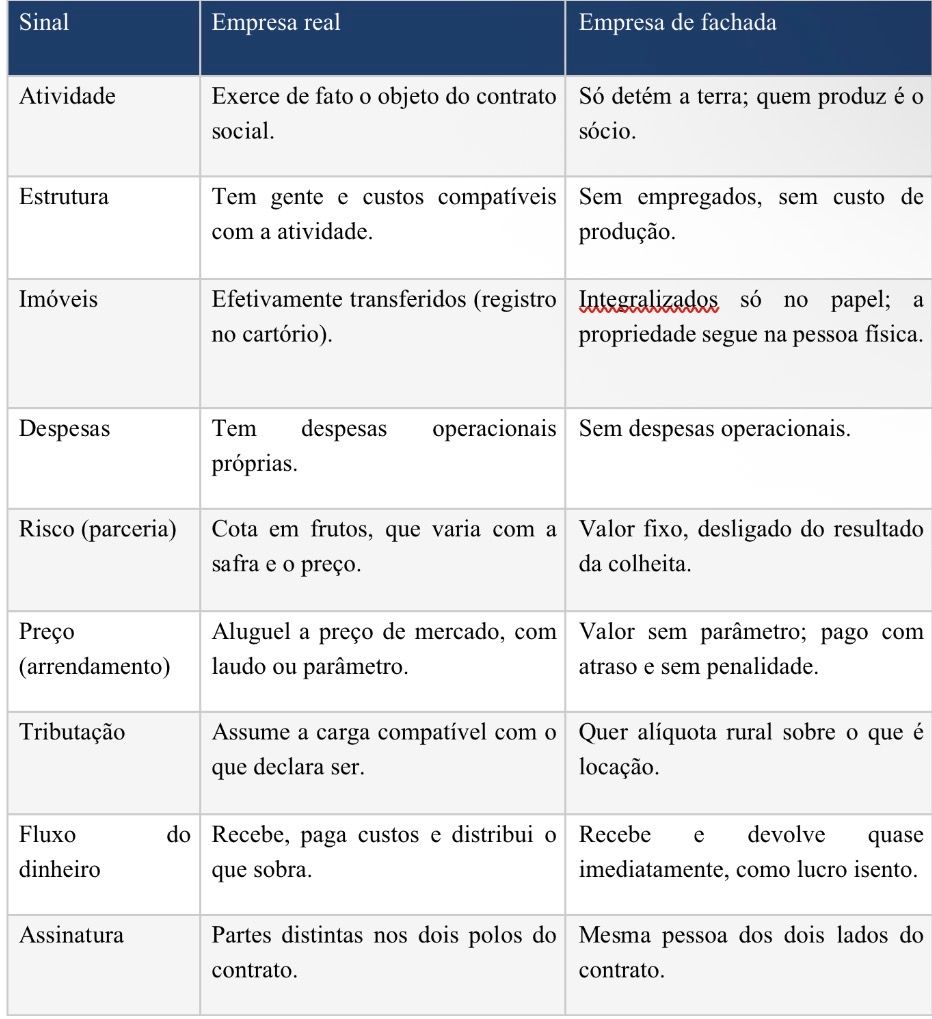
Reduzido a uma linha: a empresa real assume o que é. Custo, gente, risco, o tributo compatível e um dinheiro que de fato passou a ser dela. A de fachada quer as vantagens de ser empresa sem nenhuma das obrigações, e terceiriza ao próprio sócio tudo o que caberia a ela.
Parceria, arrendamento e comodato: o que muda em cada um
A tabela vale para qualquer empresa. Mas “ser real” não é uma coisa só. A substância que se cobra de uma operadora agropecuária, que cede a terra e corre o risco da safra, é diferente da que se cobra de uma administradora de bens próprios, que arrenda a fazenda e vive da renda.
Provar a substância errada para o contrato que se assinou derruba a estrutura tão rápido quanto não ter substância nenhuma. É essa distinção, mais do que a redação das cláusulas, que decide qual contrato a empresa consegue sustentar. Os três arranjos resolvem a mesma vontade, o sócio voltar a produzir na terra que agora é da empresa, mas exigem coisas diferentes e falham por motivos diferentes.
Parceria. Aqui a empresa é uma operadora agropecuária, e a substância está em ela cumprir de fato o papel de proprietária que cede a terra e integra o empreendimento: gestão da fazenda, conservação do solo e das benfeitorias por sua conta, ITR e contabilidade próprios, comercialização da sua cota em nome próprio (com frete, armazenagem e contribuições sobre a receita), conta corrente própria, registro da sua participação na safra em atas e termos de encerramento.
A lei não exige que ela custeie a lavoura; o custeio é do parceiro que explora. Exige que ela corra o risco da atividade, e na parceria de terra nua esse risco mora na remuneração em frutos, que varia com a colheita e o preço: safra ruim, cota menor; preço em baixa, receita menor[3].
Receber até 20% dos frutos por ceder terra nua é o próprio modelo legal; o percentual não vicia nada. O que vicia é a empresa que não faz nada do que uma proprietária-parceira faria. Por isso, a fragilidade da parceria está no contrato: o risco partilhado é fácil de escrever e difícil de provar.
Uma remuneração fixa, desconexa da produção ou sem acerto ao final, deixa de ser parceria e vira arrendamento aos olhos do Fisco, resultando em uma carga tributária muito maior, multa e demais encargos.
Arrendamento. Aqui a empresa é uma administradora de bens próprios, e a substância é outra, de gestão patrimonial. Ela precisa administrar o ativo de fato (manutenção, gestão, contabilidade); o imóvel tem de estar efetivamente transferido para ela, com registro no cartório, não apenas o papel da integralização; o aluguel tem de ser a preço de mercado, comprovável por laudo ou parâmetro; e, o que muitos ignoram, ela tem de assumir a tributação de locadora.
De outro lado, o sócio deduz a despesa com o arrendamento no livro-caixa como despesa da atividade rural (art. 4º da Lei 8.023/90) e reduz o IRPF, enquanto a empresa recebe e tributa a locação. A substância faz aqui um trabalho duplo, legitima o contrato e legitima a dedução.
Comodato. É o contrato menos exposto, justamente porque não gera a dedução que o Fisco ataca. Ele tem uso legítimo. Serve a quem quer, por governança ou por razão cultural, voltar a explorar a terra no próprio CPF sem inventar despesas. O que ele não faz é reduzir imposto. E o caminho não é de todo livre de questionamento: ceder gratuitamente um imóvel da empresa a um sócio pode ser questionado como distribuição disfarçada de lucros, tema ainda sem jurisprudência consolidada no rural.
O que fazer antes que o auditor chegue
A substância opera como condição de eficácia do negócio jurídico, e se constrói com antecedência, jamais sob fiscalização. O contrato entre a empresa e o sócio só é oponível ao Fisco enquanto a pessoa jurídica exercer, de fato, a atividade que o objeto social declara. Sem esse lastro, o negócio é ineficaz perante a administração tributária, e a forma, por mais bem redigida, não repõe o conteúdo econômico ausente.
Para a estrutura já constituída, o reparo é de mérito. Reescrever o contrato não resolve; é a empresa que precisa passar a cumpri-lo. Se é operadora, assume a posição de proprietária-parceira: gestão da fazenda, custos próprios e o risco da atividade remunerado em frutos, com registro da sua participação na governança da safra. Se é administradora de bens próprios, exige-se a propriedade efetivamente registrada, o aluguel a preço de mercado comprovável por parâmetro e a tributação de locadora, vedado o tratamento da atividade rural sobre o que é receita de locação. Em qualquer dos casos, o recurso que ingressa deve permanecer na empresa e gerar resultado antes de distribuído. A circularidade financeira, o valor que sai do sócio e retorna como adiantamento de lucro antes de apurado o resultado, foi o vício que os dois acórdãos leram como prova de que a operação não tinha o conteúdo econômico que a forma anunciava (na parceria, qualificado como simulação relativa (art. 167 do Código Civil); no arrendamento, como glosa por ausência de substância.)
Para quem está montando agora, a ordem é que importa. Primeiro, transferir os imóveis de verdade, com registro no cartório. Depois, dar à empresa estrutura real antes de firmar qualquer contrato com ela. E escolher o contrato a partir da substância que a empresa efetivamente terá, nunca o contrário.
As duas decisões dizem, no fim, uma coisa só: o contrato entre a empresa familiar e o sócio não vale pelo que está escrito, mas pelo que a empresa, de fato, faz. Com substância, é planejamento que atravessa qualquer fiscalização. Sem ela, é fachada, e fachada não se sustenta diante do auditor.
Quem tem planejamento tem futuro; quem não tem, tem destino.
1]CARF, Acórdão 2102-004.265, 2ª Seção / 1ª Câmara / 2ª Turma Ordinária, sessão de 02/03/2026, Rel. Cons. Carlos Eduardo Fagundes de Paula. A parceria foi tratada como simulação relativa (art. 167 do Código Civil) e fraude fiscal (arts. 71 e 72 da Lei 4.502/64), com ineficácia do negócio perante o Fisco (arts. 109, 118 e 149, VII, do CTN); afasta-se o art. 116, parágrafo único, do CTN (pendente de regulamentação) e a desconsideração da personalidade jurídica (art. 50 do CC). A multa qualificada foi reduzida de 150% para 100% por retroatividade benigna (Lei 14.689/2023; art. 106, II, c, do CTN).
[2]CARF, Acórdão 2001-008.369, 2ª Seção / 1ª Turma Extraordinária, sessão de 20/05/2026, Rel. Cons. Christianne Kandyce Gomes Ferreira de Mendonça. Glosa das despesas de arrendamento entre condomínio de pessoas físicas e pessoa jurídica controlada, por ausência de substância econômica e circularidade financeira: o pagamento do aluguel retornava ao condomínio como adiantamento de dividendos, sem alteração patrimonial efetiva.
[3]Art. 96 da Lei 4.504/64 (Estatuto da Terra), na redação da Lei 11.443/2007. O § 1º define a parceria pela partilha, isolada ou cumulativa, dos riscos de caso fortuito e força maior (inc. I), dos frutos, produtos ou lucros (inc. II) e das variações de preço dos frutos (inc. III). O inciso VI gradua a cota máxima do proprietário conforme o que ele aporta: 20% quando concorre apenas com a terra nua (alínea a), subindo a 25%, 30%, 40% e 50% (alíneas b a e) à medida que agrega preparo do solo, moradia, o conjunto de benfeitorias, máquinas, implementos, sementes e animais de tração. O custeio corrente da lavoura não figura como aporte exigido do proprietário; ao contrário, o inciso VIII prevê que, se ele fornecer fertilizantes e inseticidas, poderá cobrá-los do parceiro pelo preço de custo. A lei, portanto, admite a parceria de terra nua remunerada por percentual dos frutos e não condiciona sua validade a rateio de custeio.