TRF-6 confirma que isenção de ITR sobre reserva legal exige averbação prévia no registro de imóveis
Decisão reforma sentença favorável a produtor rural e valida lançamento suplementar da Receita Federal por ausência de registro prévio da área de preservação
Publicado em
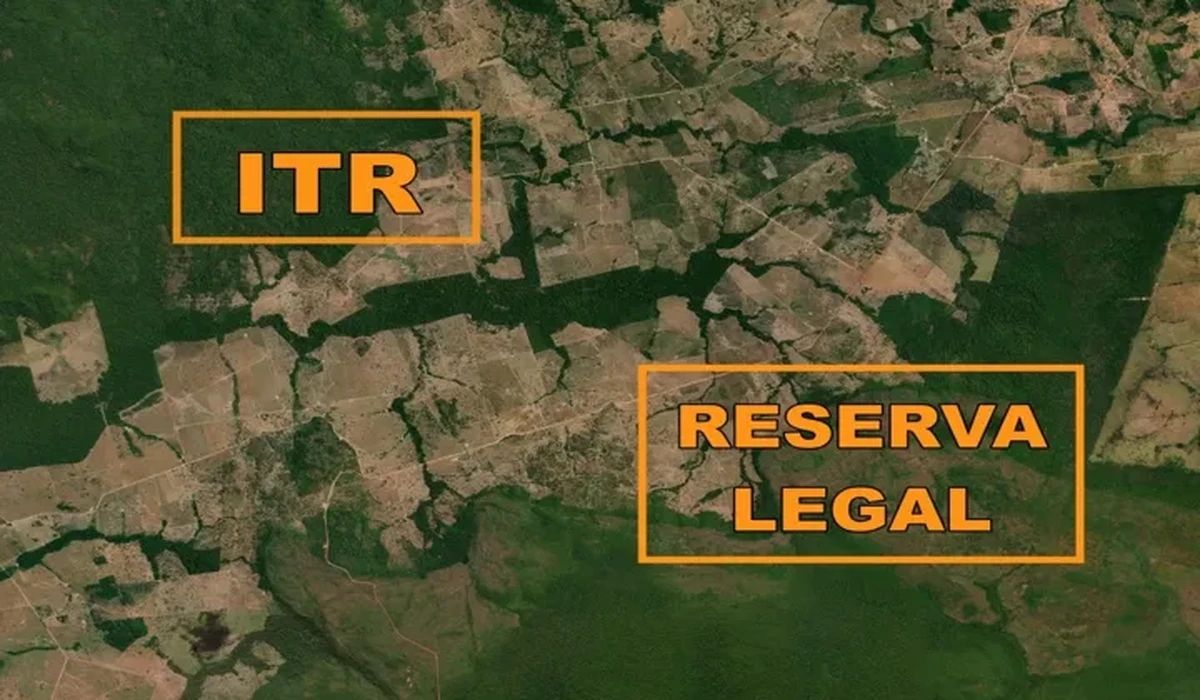
O Tribunal Regional Federal da 6ª Região (TRF-6) decidiu que a exclusão de áreas de reserva legal da base de cálculo do Imposto sobre a Propriedade Territorial Rural (ITR) exige a averbação prévia da área no registro de imóveis, antes da ocorrência do fato gerador do tributo. A decisão, proferida no julgamento da Apelação e Remessa Necessária nº 00014021520104013812, relatada pela desembargadora federal Genevieve Grossi Orsi, reformou sentença de primeiro grau que havia anulado lançamento suplementar do ITR referente ao exercício de 1999.
Contexto jurídico e legislação aplicável
O art. 10, §1º, da Lei nº 9.393/1996 prevê a exclusão das áreas de reserva legal da base de cálculo do ITR, desde que devidamente comprovadas. A controvérsia central do caso envolveu a interpretação do requisito de comprovação, especificamente se a averbação da reserva legal na matrícula do imóvel constitui condição obrigatória para o aproveitamento do benefício fiscal.
O art. 16, §2º, da Lei nº 4.771/1965 (Código Florestal vigente à época dos fatos) estabelecia que a reserva legal deveria estar averbada na matrícula do imóvel. O fato gerador do ITR, por sua vez, ocorre anualmente em 1º de janeiro de cada exercício, conforme determina o art. 1º da Lei nº 9.393/1996.
O Superior Tribunal de Justiça já consolidou entendimento de que a averbação da reserva legal antes da data do fato gerador é requisito essencial para a exclusão da área da base de cálculo do ITR. O TRF-6 seguiu essa orientação jurisprudencial ao julgar o caso.
Histórico processual e fundamentos da decisão
No caso concreto, o produtor rural ajuizou ação anulatória de débito fiscal contra a União, questionando lançamento suplementar do ITR referente ao exercício de 1999. O contribuinte alegou ter direito à exclusão da reserva legal da base de cálculo do imposto, ainda que a averbação no registro de imóveis tivesse ocorrido apenas em 2001.
A sentença de primeiro grau havia julgado procedente o pedido, afastando a exigência de averbação prévia como condição para a isenção tributária. A União apelou da decisão, sustentando a necessidade do registro formal anterior ao fato gerador.
A relatora do acórdão destacou que a averbação da reserva legal ocorreu apenas em 2001, portanto após o fato gerador do ITR de 1999, que se deu em 1º de janeiro daquele ano. Diante da ausência do registro na data relevante, o Tribunal concluiu pela legitimidade do lançamento suplementar realizado pela Receita Federal.