TJMT afasta nulidade de autuação milionária e confirma efeitos de condenação penal por fraude em lançamento tributário contra empresa de máquinas agrícolas
Primeira Câmara de Direito Público do TJMT aplicou precedente do STF sobre limites do contraditório em auditorias estaduais e reconheceu aplicação imediata de n
Publicado em
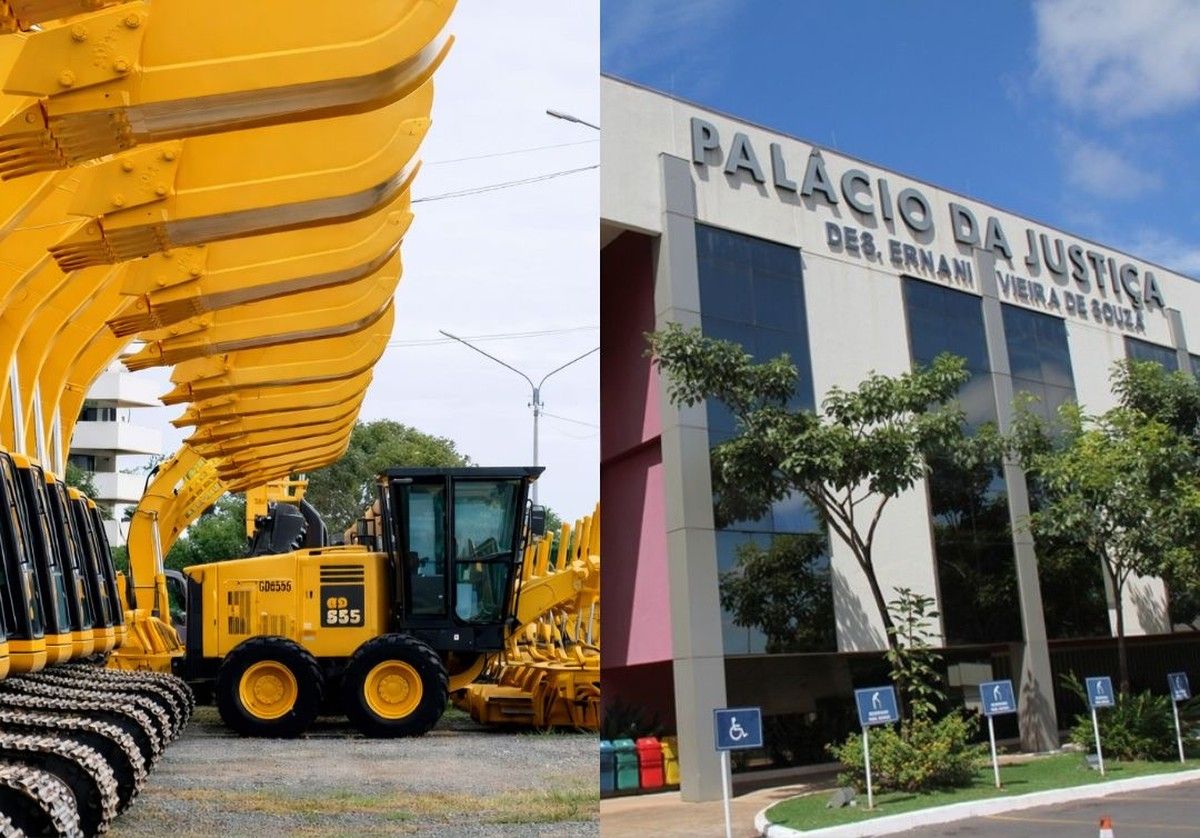
A Primeira Câmara de Direito Público e Coletivo do Tribunal de Justiça de Mato Grosso manteve a validade de autuação fiscal de R$ 8.578.190,67 contra a Dymak Máquinas Rodoviárias Ltda., empresa condenada criminalmente por fraude licitatória e superfaturamento na aquisição de tratores pelo governo estadual. A decisão, proferida em 10 de dezembro de 2025 pela desembargadora Helena Maria Bezerra Ramos, firmou teses sobre vinculação entre esferas penal e administrativa, aplicação imediata de normas procedimentais tributárias e limites do contraditório em relatórios de auditoria pública.
O crédito tributário originou-se da Notificação de Lançamento, emitida após a Auditoria-Geral do Estado de Mato Grosso constatar que a empresa utilizou indevidamente a isenção de ICMS prevista no artigo 5º-C c/c artigo 90 do Anexo VII do RICMS/MT. A fiscalização identificou que a Dymak elevou artificialmente os preços de máquinas agrícolas ofertadas ao poder público para neutralizar o benefício fiscal, mantendo valores finais equivalentes aos praticados no mercado privado sem a isenção.
Vinculação da decisão penal às esferas administrativa e tributária
A relatora fundamentou a manutenção do lançamento tributário na sentença penal condenatória proferida na Operação Maquinário (processo n. 0010104-93.2010.8.11.0042), que reconheceu a materialidade do superfaturamento e condenou o representante legal da empresa a cinco anos de reclusão em regime inicial semiaberto por fraude à licitação, nos termos do artigo 96, inciso I, da Lei Federal n. 8.666/1993.
A desembargadora aplicou o entendimento de que a decisão penal que reconhece autoria ou materialidade vincula as instâncias civil e administrativa. No caso concreto, a instrução criminal incluiu produção de provas documentais, periciais e testemunhais que confirmaram o alinhamento de preços entre empresas participantes dos Pregões n. 087/2009 e 088/2009, realizados para aquisição de tratores e caminhões pelo governo mato-grossense.
A sentença criminal registrou que durante busca domiciliar na residência do representante da Dymak foram localizados arquivos elaborados antes da realização dos certames contendo justificativas para divisão de lotes com características técnicas específicas, evidenciando ajuste prévio entre os participantes para frustrar a competitividade do processo licitatório.
Aplicação imediata de legislação tributária procedimental
A empresa questionou a constitucionalidade do artigo 2º do Decreto Estadual n. 2.622/2010, que retroagiu seus efeitos a 1º de janeiro de 2010, alegando violação aos princípios da anterioridade e irretroatividade previstos no artigo 150, inciso III, alíneas “a” e “b”, da Constituição Federal, e nos artigos 99 e 104 do Código Tributário Nacional.
O colegiado rejeitou a tese, aplicando precedente do próprio TJMT firmado no Mandado de Segurança n. 113968/2010, impetrado pela mesma empresa. Naquele julgamento, relatado pelo desembargador José Silvério Gomes, a Turma de Câmaras Cíveis Reunidas de Direito Público e Coletivo consignou que a legislação tributária de caráter procedimental ou formal possui aplicação imediata, nos termos do artigo 144, parágrafo 1º, do Código Tributário Nacional, alcançando fatos pretéritos sem ofensa aos princípios da irretroatividade, anterioridade ou não confisco.
A tese estabelece que normas que disciplinam o procedimento de constituição do crédito tributário pelo lançamento não se submetem às mesmas limitações constitucionais aplicáveis às normas que criam ou majoram tributos. Tal distinção fundamenta-se na diferença entre normas substantivas (que instituem obrigações tributárias) e normas adjetivas (que regulamentam procedimentos fiscais).
Contraditório em relatórios de auditoria pública
A Dymak sustentou a nulidade do Relatório n. 43/2010 da Auditoria-Geral do Estado por ausência de contraditório e ampla defesa no procedimento administrativo, em suposto desrespeito à Lei Estadual n. 7.692/2002. A relatora afastou a tese com base em precedente do Supremo Tribunal Federal (MS 31.344/DF, relator ministro Marco Aurélio, Primeira Turma, DJe 14.5.2013).
A decisão estabeleceu que o relatório de auditoria constitui manifestação técnica no exercício do controle interno da Administração Pública, não se confundindo com o lançamento tributário propriamente dito. O contraditório e a ampla defesa não são exigíveis em auditorias públicas da mesma forma que em processos litigiosos, porque elas não possuem natureza contenciosa.
A oportunidade de contraditório e ampla defesa materializa-se após a notificação de lançamento, na esfera administrativa, possibilitando ao contribuinte impugnar o crédito constituído. No caso concreto, a empresa exerceu plenamente esse direito, tanto administrativamente quanto judicialmente, sendo que o próprio processo judicial demonstra a inexistência de cerceamento de defesa.
Rejeição de alegação de cerceamento probatório
A empresa alegou cerceamento de defesa pela não produção de prova pericial e testemunhal destinada a comprovar a inexistência de superfaturamento. O tribunal rejeitou a tese por dois fundamentos.
Primeiro, a regularidade da operação já foi objeto de extensa análise no processo criminal, com ampla instrução processual que incluiu produção de provas documentais, periciais e testemunhais. A repetição dessas diligências na esfera cível configuraria duplicidade desnecessária quando a matéria fática já foi exaustivamente analisada em outra instância.
Segundo, a própria recorrente requereu em diversas oportunidades o julgamento antecipado da lide, desistindo expressamente da produção de provas. Tal comportamento processual evidencia que a alegação de cerceamento constitui expediente protelatório desprovido de fundamento.
Base de cálculo de honorários advocatícios em ações anulatórias
Em recurso do Estado de Mato Grosso, a câmara reformou a sentença quanto à base de cálculo dos honorários advocatícios sucumbenciais. A decisão de primeiro grau havia fixado os honorários em 10% sobre o valor atualizado da causa de R$ 50.000,00.
O colegiado determinou que a base de cálculo deve corresponder ao valor do crédito tributário mantido, devidamente atualizado, nos termos do artigo 85, parágrafo 3º, incisos I a III, do Código de Processo Civil. Nas ações anulatórias de lançamento tributário, o proveito econômico auferido pela Fazenda Pública corresponde ao valor do crédito tributário que se pretendeu anular, e não ao valor simbólico atribuído à causa.
Portanto, os honorários advocatícios devem ser calculados sobre o montante de R$ 8.578.190,67, correspondente à Notificação de Lançamento n. 195800/333/68/2010, aplicando-se os percentuais escalonados previstos no Código de Processo Civil conforme a complexidade da causa.