STF suspende julgamento sobre incentivos fiscais a defensivos agrícolas
Edson Fachin votou pela inconstitucionalidade dos benefícios tributários, enquanto André Mendonça reconheceu a validade constitucional dos incentivos, mas propô
Publicado em
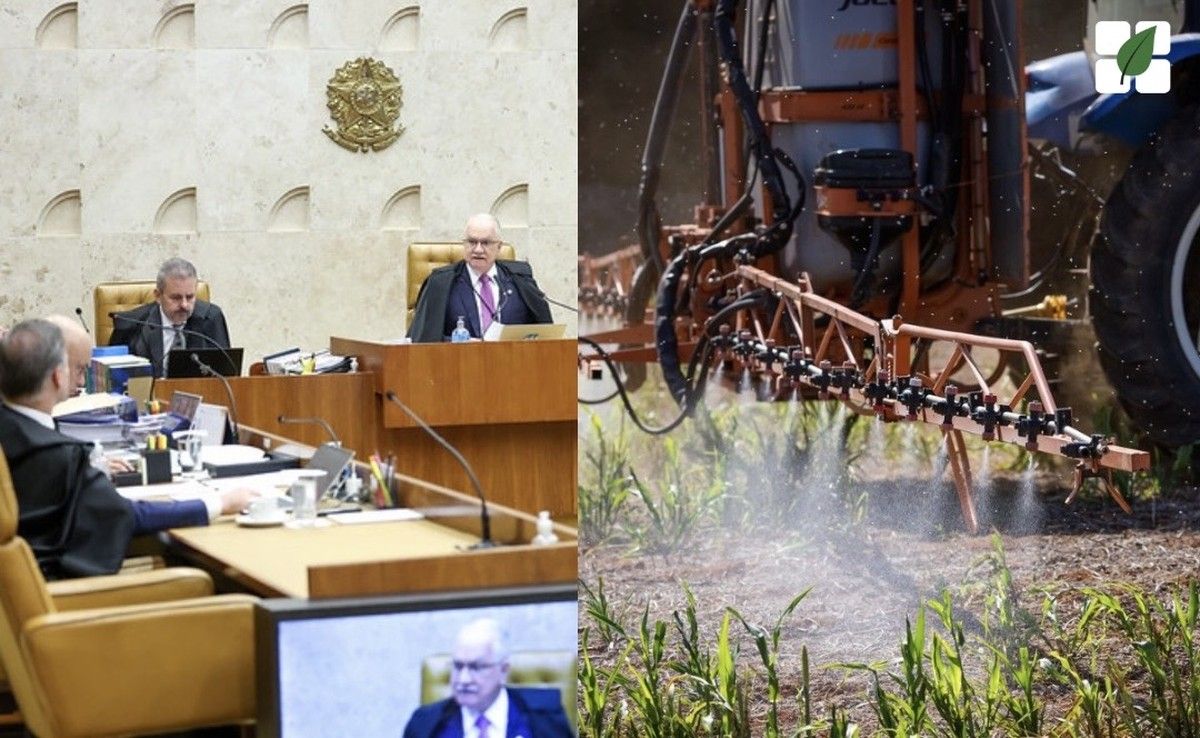
O Supremo Tribunal Federal (STF) retomou nesta quarta-feira, 5 de novembro, o julgamento das Ações Diretas de Inconstitucionalidade (ADIns) 5.553 e 7.755, que questionam incentivos fiscais concedidos a defensivos agrícolas. As ações, propostas pelo PSOL e pelo Partido Verde (PV), contestam tanto dispositivos da Emenda Constitucional 132/2023, que instituiu a reforma tributária, quanto benefícios anteriores previstos no Convênio ICMS 100/1997 do Conselho Nacional de Política Fazendária (Confaz) e no Decreto Federal 7.660/2011, posteriormente atualizado pelo Decreto 11.158/2022.
Os partidos autores sustentam que a redução e isenção de tributos federais e estaduais incidentes sobre defensivos agrícolas violam direitos fundamentais à saúde e ao meio ambiente ecologicamente equilibrado, previstos nos artigos 196 e 225 da Constituição Federal. Na sessão plenária, o ministro Edson Fachin, relator dos processos, e o ministro André Mendonça proferiram seus votos, estabelecendo posições divergentes sobre a validade constitucional dos benefícios tributários. O julgamento foi suspenso e será retomado em data futura.
A ADIn 7.755, proposta pelo Partido Verde, impugna especificamente o artigo 9º, § 1º, inciso XI, da Emenda Constitucional 132/2023, que autoriza futura lei complementar a definir operações beneficiadas por alíquotas reduzidas de Imposto sobre Bens e Serviços (IBS) e Contribuição sobre Bens e Serviços (CBS), abrangendo fertilizantes e defensivos agrícolas. A legenda também contesta as cláusulas primeira e terceira do Convênio ICMS 100/1997, que estabelecem redução de 60% na base de cálculo do Imposto sobre Circulação de Mercadorias e Serviços (ICMS) e autorizam isenção total nas operações interestaduais com insumos agropecuários, incluindo defensivos agrícolas enquadrados nas posições 3808.52.19, 3808.59.99 e 3808.90 da Nomenclatura Comum do Mercosul (NCM).
Já a ADIn 5.553, ajuizada pelo PSOL, questiona diretamente o Convênio ICMS 100/1997 e o Decreto Federal 7.660/2011, posteriormente substituído pelo Decreto 11.158/2022, que fixaram redução de 60% do Imposto sobre Produtos Industrializados (IPI) para os mesmos produtos. A agremiação argumenta que as normas concedem tratamento tributário privilegiado a substâncias comprovadamente nocivas à saúde humana e ao meio ambiente, criando uma “essencialidade tributária às avessas”, em contraposição ao princípio da seletividade previsto no artigo 153, § 3º, inciso I, da Constituição Federal.
Fundamentos do voto do relator
O ministro Edson Fachin estruturou seu voto a partir da diferenciação entre a discussão sobre o uso de defensivos agrícolas na agricultura brasileira e a análise da constitucionalidade dos incentivos fiscais concedidos a esses produtos. Segundo o relator, a questão central submetida ao STF não envolve o mérito da política agrícola nacional ou a necessidade de defensivos agrícolas para a produção de alimentos, mas exclusivamente a compatibilidade constitucional de um sistema tributário que concede benefícios fiscais a substâncias potencialmente nocivas à saúde e ao meio ambiente.
Fachin enfatizou que a Constituição Federal impõe uma tributação ambientalmente calibrada, exigindo que o sistema tributário brasileiro incorpore o risco ambiental como elemento essencial da seletividade tributária. Para o ministro, o Estado não pode conceder incentivos fiscais a produtos comprovadamente nocivos à saúde e ao meio ambiente, sob pena de violar os direitos fundamentais à vida, à saúde e ao meio ambiente equilibrado, previstos nos artigos 5º, 196 e 225 da Constituição.
Do ponto de vista constitucional, Fachin defendeu que o princípio do poluidor-pagador e o da seletividade tributária integram o núcleo essencial do direito fundamental ao meio ambiente equilibrado, configurando cláusulas pétreas protegidas pelo artigo 60, § 4º, inciso IV, da Constituição Federal. Segundo o ministro, manter a política de isenções e reduções tributárias significaria abolir a lógica constitucional que impõe responsabilidade ambiental compartilhada ao Estado e aos agentes econômicos.
Ao final, o ministro Edson Fachin votou pela procedência das ações diretas de inconstitucionalidade, declarando a inconstitucionalidade das cláusulas primeira e terceira do Convênio ICMS 100/1997 e do inciso XI do § 1º do artigo 9º da Emenda Constitucional 132/2023. O relator modulou os efeitos da decisão para que produzam efeitos apenas prospectivos, preservando as situações jurídicas consolidadas até o trânsito em julgado do acórdão.
Divergência parcial de André Mendonça
O ministro André Mendonça apresentou divergência parcial em relação ao voto do relator. Em sua manifestação, Mendonça reconheceu que a Constituição Federal, especialmente em seu artigo 187, autoriza expressamente o uso de incentivos fiscais como instrumento de execução da política agrícola nacional, inclusive antes da Emenda Constitucional 132/2023, que reforçou essa possibilidade no contexto da reforma tributária. Assim, o ministro considerou que as desonerações fiscais sobre insumos agrícolas não são, por si só, inconstitucionais.
Contudo, Mendonça ressaltou que tais benefícios devem ser compatíveis com os direitos fundamentais à saúde e ao meio ambiente equilibrado, exigindo reavaliação técnica periódica sobre a manutenção das isenções concedidas. Segundo o ministro, é necessário um juízo de proporcionalidade para aferir se o incentivo fiscal continua adequado diante dos avanços científicos e tecnológicos relacionados à toxicidade e eficiência dos produtos.
Com base nessa ponderação, Mendonça propôs reconhecer a constitucionalidade dos incentivos fiscais, mas impor revisão periódica com base em critérios técnicos para sua manutenção, levando em consideração a eficiência agronômica e os níveis de toxicidade dos produtos beneficiados. O ministro fixou prazo de 180 dias para que o Poder Executivo Federal, em relação ao IPI, e os Estados, em relação ao ICMS, realizem reavaliação das desonerações previstas no Convênio ICMS 100/1997 e no Decreto 11.158/2022.