STF derruba cobrança do Funrural até o fim de 2017
Por 6 votos a 5, Plenário acolheu voto de Dias Toffoli e concluiu que a Lei 10.256/2001 não definiu fato gerador, base de cálculo e alíquota; modulação dos efeitos ficou pendente.
Publicado em
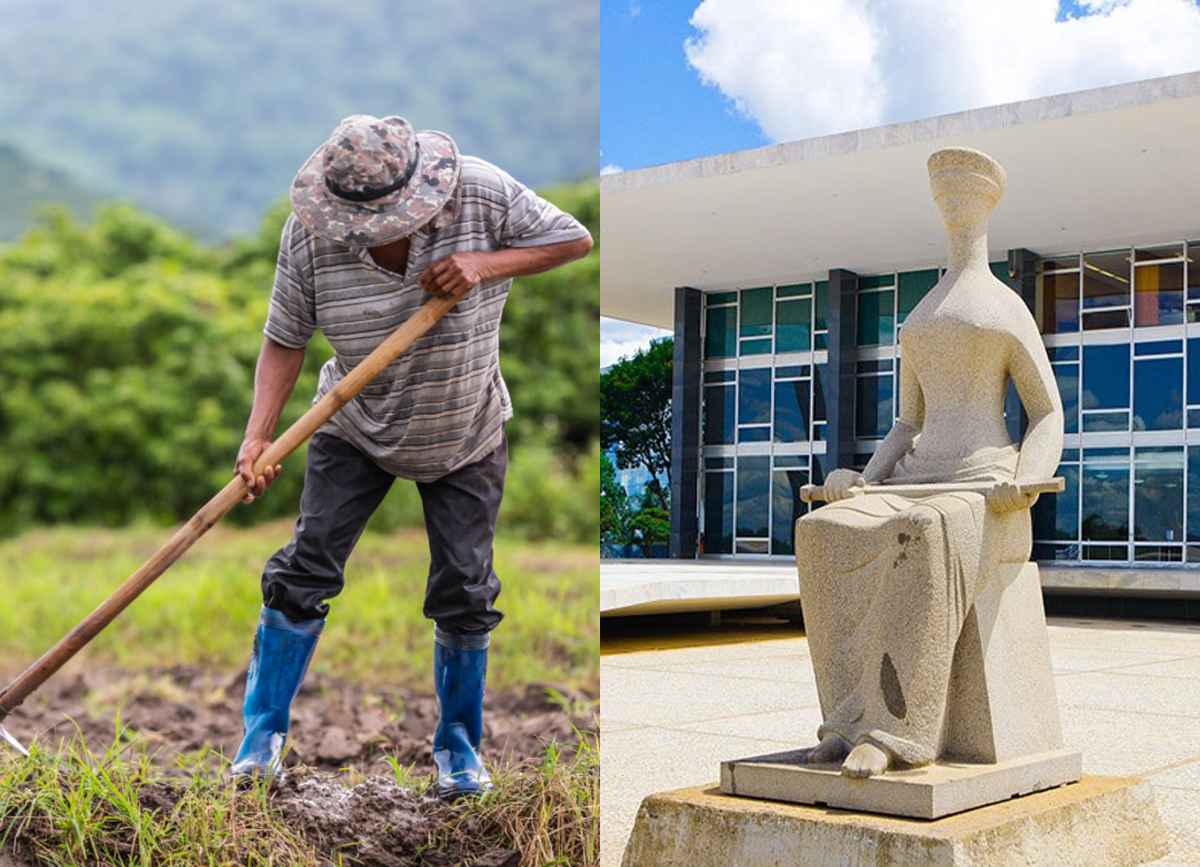
O Plenário do Supremo Tribunal Federal declarou inconstitucional, em 15 de outubro de 2026, a cobrança da contribuição do empregador rural pessoa física ao Fundo de Assistência ao Trabalhador Rural (Funrural) sobre a receita bruta da comercialização no período anterior a 1.º de janeiro de 2018.
A decisão, por 6 votos a 5, foi tomada na Ação Direta de Inconstitucionalidade 4.395, ajuizada pela Associação Brasileira de Frigoríficos (Abrafrigo). O resultado foi definido pela mudança de posição do ministro Dias Toffoli.
Fundamento
Prevaleceu a legalidade tributária. Para Toffoli, a Lei 10.256/2001 não definiu de forma suficiente o fato gerador, a base de cálculo e a alíquota da contribuição, e a lacuna não podia ser suprida por dispositivos que o próprio STF já havia declarado inconstitucionais. A autorização da Emenda Constitucional 20/1998 para tributar a receita não substitui a lei que concretiza a cobrança.
A deficiência foi corrigida pela Lei 13.606/2018, que fixou alíquota de 1,2% sobre a receita bruta e permitiu ao produtor optar pela contribuição sobre a folha de salários. Por isso, a inconstitucionalidade ficou limitada ao período anterior a 2018.
Votos
Contra a cobrança: Dias Toffoli; Edson Fachin, para quem a base utilizada era reservada aos segurados especiais, acompanhado pelos ministros aposentados Rosa Weber, Ricardo Lewandowski e Celso de Mello; e Marco Aurélio, aposentado, por deficiência na base de cálculo.
Vencidos: o relator, Gilmar Mendes, para quem a Emenda Constitucional 20/1998 dispensava lei complementar, acompanhado por Alexandre de Moraes, Cármen Lúcia, Luiz Fux e Luís Roberto Barroso, aposentado.
Modulação pendente
Toffoli propôs limitar os efeitos da decisão, com ressalvas para determinadas dívidas e processos pendentes, diante de possíveis pedidos de restituição. A maioria não aprovou a modulação nesta sessão; o tema poderá ser examinado posteriormente.
Impactos práticos
A decisão alcança as exigências fundadas na Lei 10.256/2001 relativas ao período anterior a 1.º de janeiro de 2018. A contribuição cobrada a partir dessa data, com base na Lei 13.606/2018, não foi afetada.
Até a modulação, permanece indefinido o alcance sobre débitos constituídos, valores recolhidos, parcelamentos e execuções fiscais referentes ao período invalidado.
A conclusão do julgamento permite a retomada dos processos sobre o Funrural suspensos nacionalmente desde janeiro de 2025 por determinação do relator.
Segurança jurídica para o agro
A decisão fixa um critério claro: sem lei que defina fato gerador, base de cálculo e alíquota, não há tributo exigível. Dispositivos já declarados inconstitucionais não servem para preencher essa lacuna.
O entendimento altera, para o período anterior a 2018, o que o STF havia decidido em 2017, no Recurso Extraordinário 718.874, quando considerou válida a cobrança com base na Lei 10.256/2001.
O que ainda falta é a modulação dos efeitos. Dela depende saber se a decisão alcança débitos já constituídos, valores recolhidos, parcelamentos e execuções fiscais em curso. Até lá, cada situação deve ser examinada conforme o período da cobrança e a lei que a fundamentou.