Operação desarticula esquema de sonegação fiscal de R$ 190 milhões no setor frigorífico
Operação Cash Cow investiga uso de empresas de fachada e interpostas pessoas no comércio de carnes em Goiânia, Aparecida de Goiânia e Nova Veneza
Publicado em
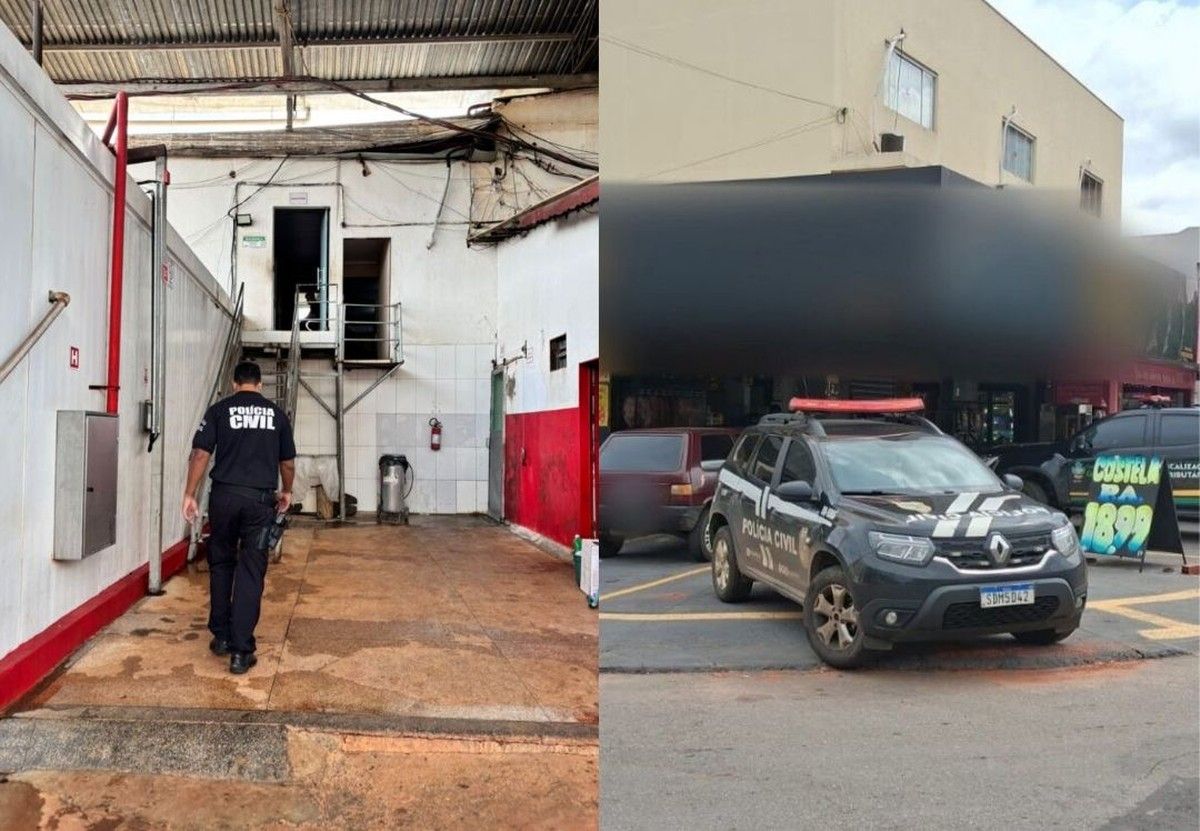
A Secretaria de Estado da Economia de Goiás, em ação conjunta com a Delegacia Estadual de Repressão a Crimes Contra a Ordem Tributária (DOT), deflagrou nesta última terça-feira, 11 de fevereiro de 2025, a Operação Cash Cow para desarticular esquema de sonegação fiscal estimado em R$ 190 milhões no setor frigorífico e no comércio de carnes. A ação resultou no cumprimento de sete mandados de busca e apreensão em Goiânia, Aparecida de Goiânia e Nova Veneza.
O grupo investigado é suspeito de utilizar interpostas pessoas, os chamados “laranjas”, como sócios formais de empresas constituídas com o propósito de ocultar os verdadeiros beneficiários e dissimular a movimentação patrimonial. Além da fraude tributária, as investigações identificaram indícios de associação criminosa e lavagem de dinheiro.
Movimentação atípica de 80 mil cabeças de gado deflagrou investigação
As apurações tiveram origem na Coordenação do Agronegócio da Gerência de Fiscalização Integrada da Secretaria da Economia, que detectou movimentação atípica envolvendo a aquisição de aproximadamente 80 mil cabeças de gado para abate no período de um ano. O volume operacional incompatível com a estrutura declarada das empresas investigadas chamou a atenção também da Gerência de Inteligência Fiscal do estado.
Entre os indícios apurados, destacam-se a existência de declaração de impostos com irregularidades e a interposição de pessoas jurídicas com o objetivo específico de não repassar recursos devidos ao Fundo Estadual de Infraestrutura (Fundeinfra), tributação estadual que incide sobre operações com commodities agropecuárias em Goiás.
Sonegação gerava concorrência desleal no mercado de carnes
Segundo o Subsecretário da Receita Estadual de Goiás, Wayser Luiz Pereira, as empresas investigadas teriam sido constituídas com a finalidade exclusiva de evadir tributos e, com isso, oferecer preços artificialmente mais competitivos no mercado de carnes. “A suspeita é que essas empresas eram constituídas com a finalidade de não pagar os impostos e concorrer deslealmente no mercado oferecendo preço mais competitivo em função da sonegação fiscal”, afirmou o Subsecretário.
O modus operandi descrito configura, em tese, os crimes previstos nos artigos 1º e 2º da Lei 8.137/1990, que tipificam os crimes contra a ordem tributária, além de associação criminosa (artigo 288 do Código Penal) e lavagem de dinheiro (Lei 9.613/1998). A utilização sistemática de interpostas pessoas para ocultar a titularidade real das empresas é elemento característico da dissimulação patrimonial, conduta nuclear do tipo penal de lavagem de capitais.
Prejuízo pode ultrapassar R$ 190 milhões
A operação permanece em andamento, e a estimativa de prejuízo aos cofres públicos estaduais pode ser ampliada após a análise do material apreendido. “Vamos apurar se existem outras omissões de saída da comercialização de carne para que o imposto devido retorne aos cofres públicos”, destacou o Subsecretário Wayser Luiz Pereira.
O titular da DOT, Delegado Alexandre Alvim Lima, ressaltou que a análise dos documentos e dispositivos apreendidos permitirá “identificar quem são os reais proprietários dessas empresas, qual o real montante sonegado, que pode ser valor maior do que o apurado até agora, e responsabilizar os reais proprietários”.
A prática de sonegação fiscal estruturada no setor frigorífico compromete diretamente a cadeia pecuária, pois cria distorções de preço que prejudicam frigoríficos e produtores rurais que operam em conformidade tributária. O não recolhimento do ICMS e das contribuições ao Fundeinfra por empresas fraudulentas reduz artificialmente os custos operacionais dos sonegadores, comprimindo as margens dos agentes legítimos do mercado.
Os desdobramentos da operação incluem a possível instauração de inquérito policial contra os beneficiários finais do esquema, o lançamento de créditos tributários suplementares pela Secretaria da Economia e eventual indisponibilidade de bens dos investigados, nos termos do artigo 185-A do Código Tributário Nacional.