OAB reage a projeto que dobra acréscimo tributário sobre o lucro presumido
Ofício do Conselho Federal e das 27 seccionais contesta elevação de 10% para 20% do acréscimo nos percentuais de presunção do IRPJ e da CSLL sobre a receita anual superior a R$ 5 milhões
Publicado em
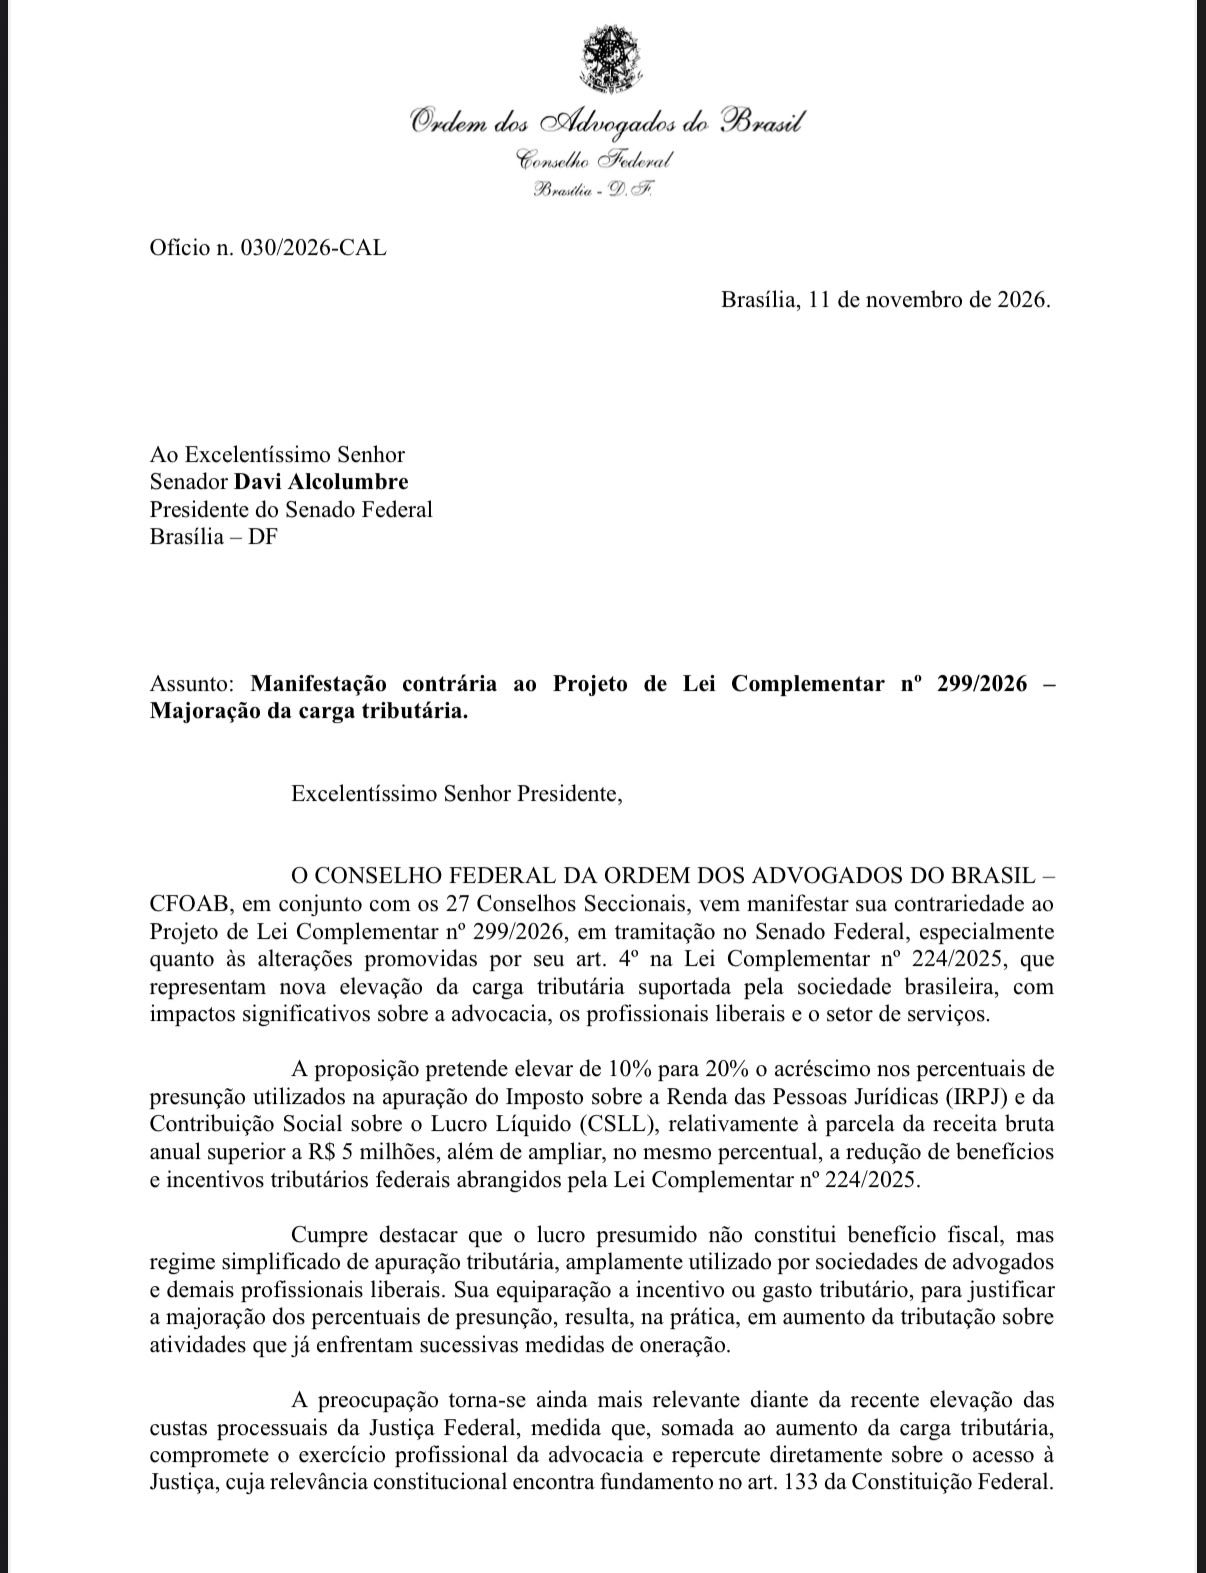
O Conselho Federal da OAB e os 27 conselhos seccionais pediram ao Senado Federal a supressão do artigo 4.º do Projeto de Lei Complementar (PLP) 299/2026, de autoria do senador Jaques Wagner (PT-BA).
O pedido consta do Ofício 030/2026-CAL, datado de 11/11/2026 e endereçado ao presidente do Senado, senador Davi Alcolumbre (União-AP). Segundo a OAB Nacional, o documento foi encaminhado à Casa em 12/11/2026.
O dispositivo contestado altera a Lei Complementar 224/2025. De acordo com o ofício, a proposição eleva de 10% para 20% o acréscimo nos percentuais de presunção utilizados na apuração do IRPJ e da CSLL, relativamente à parcela da receita bruta anual superior a R$ 5 milhões. O texto também amplia, no mesmo percentual, a redução de benefícios e incentivos tributários federais abrangidos pela lei complementar.
Até a tarde de 12/11/2026, o projeto não havia sido votado. Trata-se de proposição em tramitação no Plenário do Senado, sem efeitos sobre a apuração dos tributos enquanto não for aprovada pelas duas Casas do Congresso Nacional e sancionada.
Baixe o ofício ao fim da matéria.
O que sustenta a OAB
O argumento central da entidade recai sobre a natureza jurídica do lucro presumido. Para a OAB, o regime “não constitui benefício fiscal, mas regime simplificado de apuração tributária”, amplamente utilizado por sociedades de advogados e demais profissionais liberais.
A partir dessa premissa, o ofício afirma que equiparar o regime a incentivo ou gasto tributário, para justificar a majoração dos percentuais de presunção, resulta em aumento da tributação sobre atividades já submetidas a sucessivas medidas de oneração.
A entidade invoca ainda a previsibilidade tributária e a segurança jurídica. Segundo o documento, a majoração atualmente vigente foi instituída há menos de um ano, sem que os contribuintes tivessem tempo suficiente para absorver seus efeitos econômicos. A duplicação do acréscimo em intervalo reduzido, afirma a OAB, dificulta o planejamento financeiro das atividades profissionais e empresariais.
O ofício relaciona a proposta à recente elevação das custas processuais da Justiça Federal. Na avaliação da entidade, a soma das duas medidas compromete o exercício da advocacia e repercute sobre o acesso à Justiça, com referência ao artigo 133 da Constituição Federal.
Por fim, a OAB sustenta que o aumento dos custos tributários tende a repercutir nos preços dos serviços prestados à população, com potenciais reflexos inflacionários.
Tramitação no Senado
O PLP 299/2026 foi autuado no Senado em 11/11/2026. Na mesma data, a Casa recebeu o Requerimento 770/2026, de líderes, que solicita urgência para a matéria, e o senador Eduardo Braga (MDB-AM) foi designado relator de Plenário.
A ementa do projeto indica como objeto principal a alteração da Lei Complementar 200/2023, para conferir ao Poder Executivo federal novos instrumentos de gestão fiscal. A mudança na Lei Complementar 224/2025 integra esse conjunto de medidas.
Em 12/11/2026, o Plenário recebeu emendas ao texto. Entre elas está a Emenda 36, do senador Izalci Lucas (PL-DF), registrada na página da proposição como supressiva do artigo 4.º. Também foram protocolados requerimentos de oitiva da Comissão de Assuntos Econômicos e de adiamento da votação por dez dias úteis, ambos do senador Rogerio Marinho (PL-RN).
Até as 18h de 12/11/2026, as páginas oficiais da proposição não registravam votação, aprovação ou decisão sobre os pedidos de urgência e de adiamento.
No ofício, a OAB critica a apreciação célere da matéria. A entidade afirma que a gravidade das alterações exige amplo debate legislativo e avaliação adequada dos impactos econômicos e sociais.
O documento é assinado pelo presidente do Conselho Federal, José Alberto Simonetti, pelos demais integrantes da diretoria e pelos presidentes das 27 seccionais.
Impactos práticos
A alteração descrita no ofício alcança pessoas jurídicas tributadas com base no lucro presumido cuja receita bruta anual supere R$ 5 milhões. O acréscimo nos percentuais de presunção incide apenas sobre a parcela excedente a esse valor, e não sobre a totalidade da receita.
Para as sociedades de advogados enquadradas nessa faixa, a aprovação do artigo 4.º ampliaria a base de cálculo do IRPJ e da CSLL em relação à regra vigente da Lei Complementar 224/2025.