STJ: Reserva legal e APP não contam para extensão de imóvel rural
O Superior Tribunal de Justiça (STJ) firmou entendimento no Recurso Especial nº 2.480.456/PR de que áreas de preservação ambiental, como Reserva Legal (RL) e Ár
Publicado em
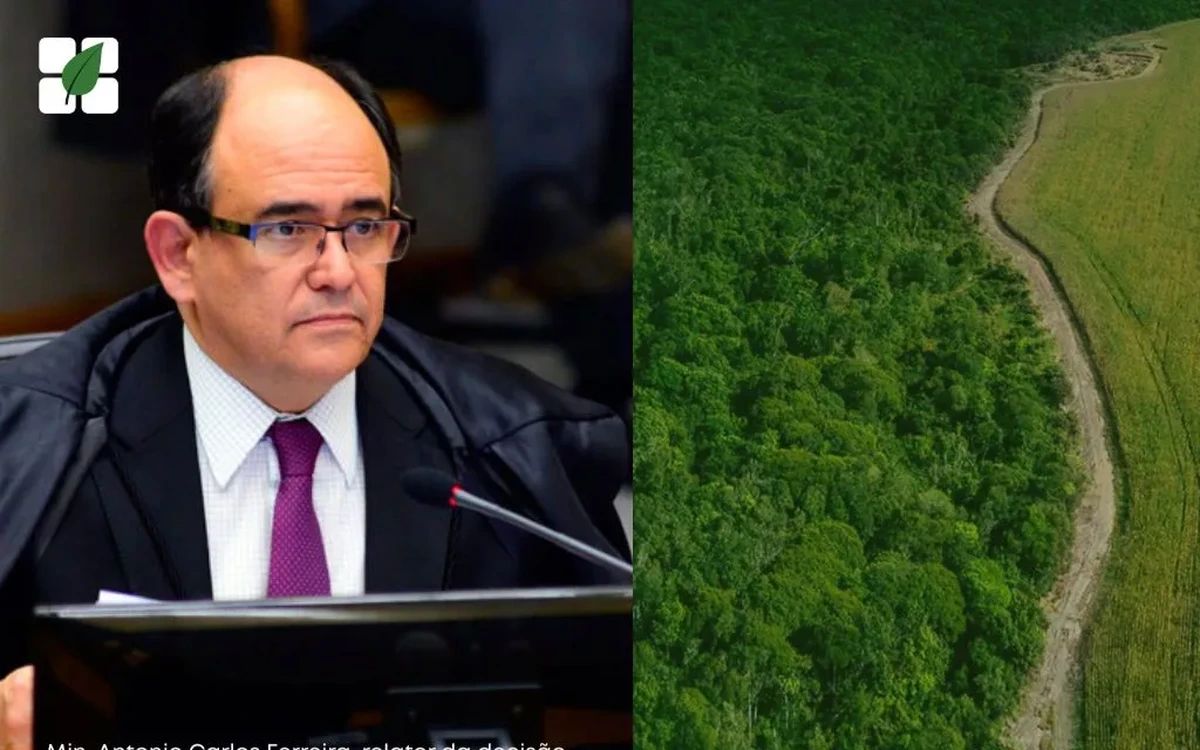
O Superior Tribunal de Justiça (STJ) firmou entendimento no Recurso Especial nº 2.480.456/PR de que áreas de preservação ambiental, como Reserva Legal (RL) e Áreas de Preservação Permanente (APP), devem ser excluídas do cálculo da área total da propriedade rural para fins de penhorabilidade. A decisão altera de forma significativa a interpretação até então adotada por muitos tribunais e oferece maior segurança jurídica a pequenos produtores rurais.
O que foi decidido?
O julgamento envolvia a discussão sobre a impenhorabilidade de um imóvel rural com mais de quatro módulos fiscais quando considerada sua área total, incluindo a reserva legal. O Tribunal de origem havia negado o reconhecimento da pequena propriedade, baseando-se na área integral do imóvel.
Contudo, o STJ entendeu que a área protegida ambientalmente não pode ser considerada como disponível para produção, pois está sujeita à legislação ambiental que veda sua exploração sem manejo autorizado. Assim, o critério correto para aferição do porte da propriedade deve ser a área aproveitável, ou seja, aquela passível de uso agropecuário, pecuário ou florestal economicamente viável.
Esse entendimento se alinha ao que já consta no Estatuto da Terra (Lei nº 4.504/64, art. 50, § 3º e § 4º) e na Lei da Reforma Agrária (Lei nº 8.629/93, art. 10, IV), segundo os quais a classificação fundiária deve considerar apenas a área útil da propriedade.
Por que essa decisão é relevante?
A decisão do STJ corrige uma distorção histórica na aplicação da legislação agrária e ambiental. Até então, muitos pequenos produtores acabavam ficando fora das proteções legais por terem suas áreas infladas artificialmente com porções intocáveis de floresta, matas ou reservas.
Ao excluir as áreas de preservação do cômputo, o STJ:
- Fortalece a função social da propriedade rural familiar, prevista no artigo 5º, XXVI, da Constituição;
- Harmoniza o entendimento jurídico com o que já é praticado na apuração do ITR (Imposto Territorial Rural), que desconsidera áreas preservadas na base de cálculo;
- Reconhece o valor ambiental das reservas, reforçando que sua existência não pode penalizar economicamente o produtor.
Quem pode se beneficiar?
Produtores rurais com áreas de reserva legal ou APP, especialmente aqueles que exploram diretamente a terra com apoio da família, passam a ter maiores chances de serem enquadrados como pequenos proprietários.
Na prática, imóveis anteriormente considerados médios ou grandes podem ser reclassificados, tornando-se impenhoráveis em execuções judiciais, desde que preenchidos os demais requisitos do art. 833, VIII, do CPC/2015.
Quais os efeitos jurídicos e econômicos?
A decisão do STJ traz reflexos importantes para diversas áreas:
1. Crédito rural
Bancos e cooperativas de crédito precisarão reavaliar garantias reais vinculadas a imóveis rurais, já que propriedades reclassificadas como pequenas podem perder a possibilidade de penhora, mesmo que estejam hipotecadas.
2. Desapropriação e indenizações
Em ações de reforma agrária ou servidão administrativa, a base de cálculo para indenizações pode mudar, considerando apenas a área produtiva efetiva.
3. Ativos financeiros e renegociação de dívidas
Empresas e fundos que usam imóveis rurais como ativos patrimoniais ou garantias em operações de crédito devem revisar sua contabilidade e estratégia jurídica, principalmente em processos de reestruturação financeira ou recuperação judicial.
O que produtores e empresas devem fazer agora?
Diante desse novo cenário, é essencial que proprietários rurais, advogados e gestores de ativos agrícolas:
- Revisem a matrícula e o georreferenciamento dos imóveis;
- Verifiquem a existência e extensão das áreas de preservação legal e APPs;
- Solicitem reavaliação fundiária nos processos em curso que envolvam penhora, execução, desapropriação ou tributação;
- Ajustem estratégias contratuais e financeiras conforme a nova jurisprudência consolidada.
A decisão do STJ reforça o papel da pequena propriedade como instrumento de dignidade e sustentabilidade. Ao excluir as áreas de preservação do cálculo da área total para fins de penhora, o Judiciário valoriza quem protege o meio ambiente sem abrir mão da proteção constitucional ao produtor familiar rural.