STJ reafirma proteção do bem de família e impede penhora em inventário
Decisão da 1ª Turma garante que imóvel de moradia permanece impenhorável, mesmo quando destinado à quitação de dívidas em inventário.
Publicado em
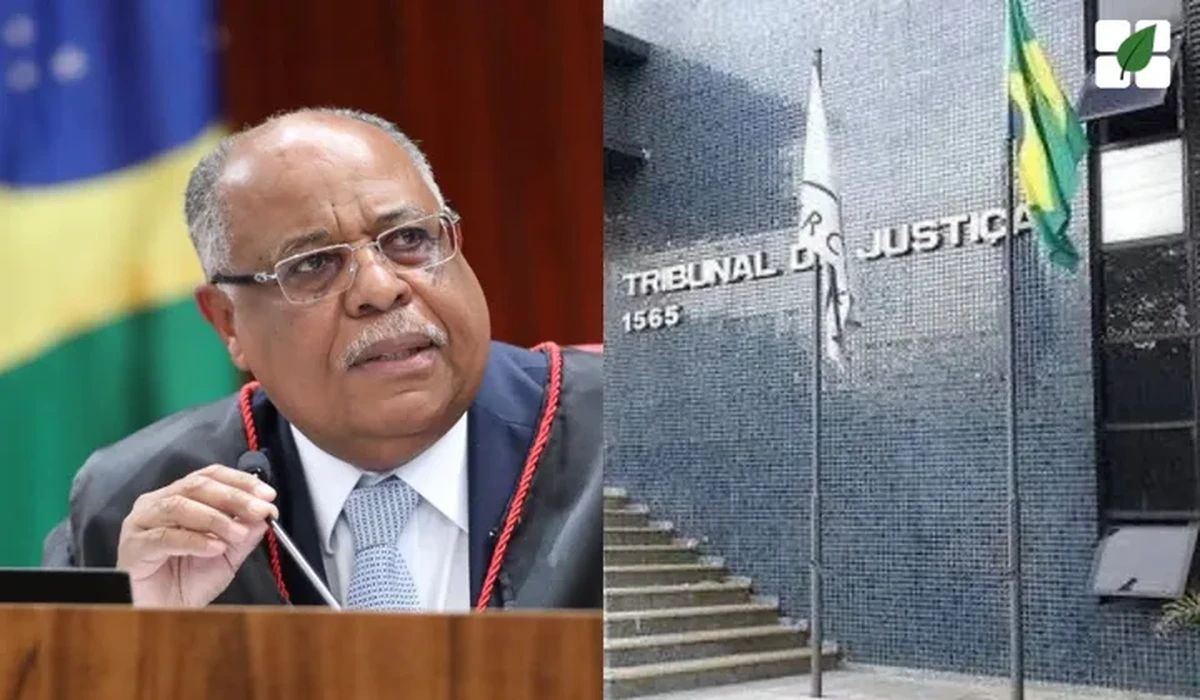
A 1ª Turma do Superior Tribunal de Justiça (STJ) anulou acórdão do Tribunal de Justiça do Rio Grande do Sul (TJ/RS) e reafirmou que o imóvel caracterizado como bem de família não pode ser penhorado, mesmo quando integra processo de inventário.
O caso teve origem em execução fiscal em que o tribunal estadual havia priorizado a quitação das dívidas do falecido em detrimento do direito da herdeira, que residia no imóvel. A decisão do TJ/RS, entretanto, foi considerada incompatível com a proteção especial conferida ao bem de família pela Lei nº 8.009/1990.
O relator, ministro Benedito Gonçalves, destacou que a jurisprudência do STJ é firme no sentido de assegurar a proteção do bem de família, inclusive em hipóteses em que o imóvel ainda não esteja registrado em nome dos herdeiros. Para a Corte, o caráter de residência habitual é suficiente para afastar a penhora.
A decisão reafirma a função social da moradia e a necessidade de resguardar direitos fundamentais, sobretudo em contextos sucessórios, nos quais o falecimento de um ente pode fragilizar financeiramente os herdeiros.
Segundo o entendimento consolidado, a impenhorabilidade do bem de família independe de formalidades registrais e prevalece sobre a cobrança de dívidas, inclusive fiscais. A única exceção ocorre nos casos previstos em lei, como financiamentos para aquisição do próprio imóvel ou cobrança de pensão alimentícia.
Com o julgamento, o STJ reforça a uniformização da interpretação da legislação federal e oferece maior segurança jurídica aos herdeiros em processos de inventário. A decisão também sinaliza limites à atuação dos credores e das Fazendas Públicas na cobrança judicial.
Na prática, a decisão garante que a residência onde a herdeira vive continuará protegida e não poderá ser usada para a quitação das dívidas deixadas pelo falecido. Assim, reafirma-se o entendimento de que o direito à moradia se sobrepõe às pretensões patrimoniais em execuções fiscais.
O precedente da 1ª Turma tem repercussão relevante para o agronegócio e outros setores, em razão da frequência de execuções fiscais e inventários envolvendo imóveis rurais e urbanos que servem de moradia às famílias sucessoras.