Senado avança em reforma do ITR: cálculo poderá considerar apenas área produtiva da propriedade rural
A Comissão de Agricultura e Reforma Agrária (CRA) do Senado aprovou, nesta quarta-feira (2), o Projeto de Lei nº 1.648/2024, que propõe mudanças significativas
Publicado em
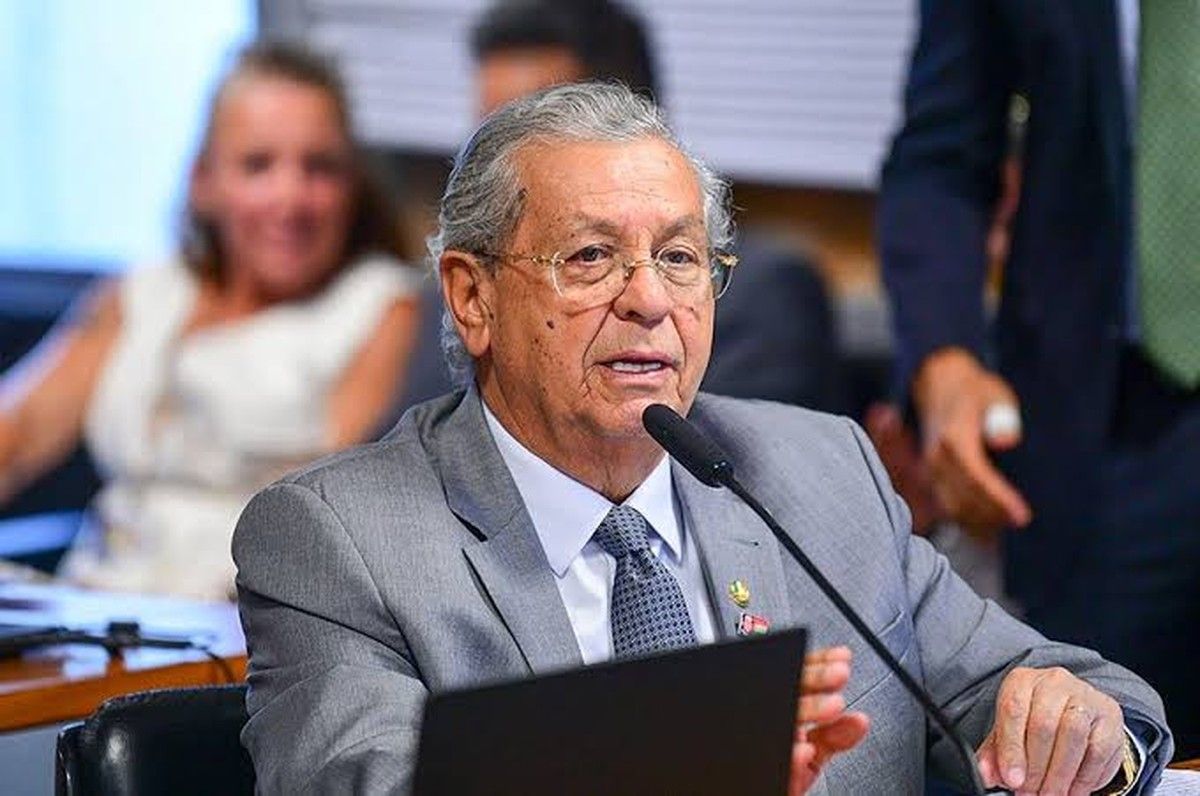
A Comissão de Agricultura e Reforma Agrária (CRA) do Senado aprovou, nesta quarta-feira (2), o Projeto de Lei nº 1.648/2024, que propõe mudanças significativas no cálculo do Imposto sobre a Propriedade Territorial Rural (ITR). A matéria, de autoria do senador Jayme Campos (União-MT), ainda será analisada pela Comissão de Assuntos Econômicos (CAE), próximo passo antes de possível votação em plenário. A proposta tem potencial de impacto direto sobre produtores rurais, sobretudo em regiões com extensas áreas de preservação ambiental, como a Amazônia Legal.
Segundo o texto aprovado, passará a ser considerada, para fins de apuração do ITR, “a real área aproveitável dos imóveis a serem tributados”. Ou seja, áreas destinadas à preservação ambiental — como reservas legais e Áreas de Preservação Permanente (APPs), previstas no Código Florestal (Lei nº 12.651/2012) — deixarão de compor a base de cálculo do imposto, promovendo maior justiça tributária no campo.
O relator da proposta na CRA, senador Fernando Farias (MDB-AL), acolheu emendas com o objetivo de aperfeiçoar o texto, destacando que o Grau de Utilização (GU) deverá incidir apenas sobre a área efetivamente aproveitável, e não sobre a totalidade da propriedade rural. A medida busca corrigir distorções que, segundo ele, penalizam agricultores em regiões onde até 80% das terras devem ser legalmente preservadas.
“Essa mudança corrige uma injustiça histórica com produtores de biomas como o amazônico, e promove isonomia entre os diferentes tipos de propriedades rurais no Brasil”, argumentou Farias.
Entenda as mudanças do PL 1.648/2024 no cálculo do ITR
1. Nova base de cálculo do ITR:
Será considerada somente a área efetivamente aproveitável, excluindo-se:
- Áreas de preservação permanente (APPs)
- Reserva legal
- Outras áreas ambientalmente protegidas
- Atualização do Grau de Utilização (GU):
O GU incidirá apenas sobre a área aproveitável, evitando penalizações injustas. - Dedução de investimentos produtivos:
Investimentos e aplicações econômicas nas propriedades rurais poderão ser descontados do valor da terra nua tributável. - Preços de referência da terra:
O projeto propõe ajustes nos critérios de apuração do valor da terra nua, tornando o cálculo mais alinhado à realidade de mercado. - Aplicação dos recursos do ITR:
Os recursos arrecadados pelos municípios e pelo DF deverão ser aplicados prioritariamente em melhorias rurais, sem ferir o art. 167 da Constituição Federal, que veda vinculação obrigatória de receitas de impostos.
- Atualização do Grau de Utilização (GU):
Além da exclusão das áreas ambientais da base de cálculo, o PL 1.648/2024 reforça a valorização do produtor que investe na terra e promove a intensificação responsável da produção. O texto também visa impedir distorções arrecadatórias que poderiam penalizar regiões com legislações ambientais mais rigorosas.
Do ponto de vista jurídico, a proposta dialoga diretamente com princípios constitucionais como a capacidade contributiva (art. 145, §1º, da CF) e o desenvolvimento sustentável. O novo critério de cálculo do ITR respeita a diferenciação entre áreas produtivas e protegidas, valorizando a conservação ambiental e alinhando-se ao entendimento já consolidado pelo Superior Tribunal de Justiça (STJ), que reconhece a não incidência do ITR sobre áreas legalmente preservadas.
A proposta ainda precisará avançar no Senado e, posteriormente, na Câmara dos Deputados. Caso aprovada em todas as etapas, a nova legislação poderá representar um marco regulatório importante para a tributação no campo.
Fonte: Agência Senado
PL em análise: Projeto de Lei nº 1.648/2024 – Senado Federal