TJSP mantém ITR sobre imóvel rural mesmo dentro de perímetro urbano municipal
A 15ª Câmara de Direito Público do TJSP, no julgamento da Apelação Cível nº 1011382-12.2022.8.26.0451, confirmou que imóvel cadastrado no INCRA com destinação agropecuária sujeita-se ao ITR, não ao IPTU, independentemente de sua localização em zona urbana
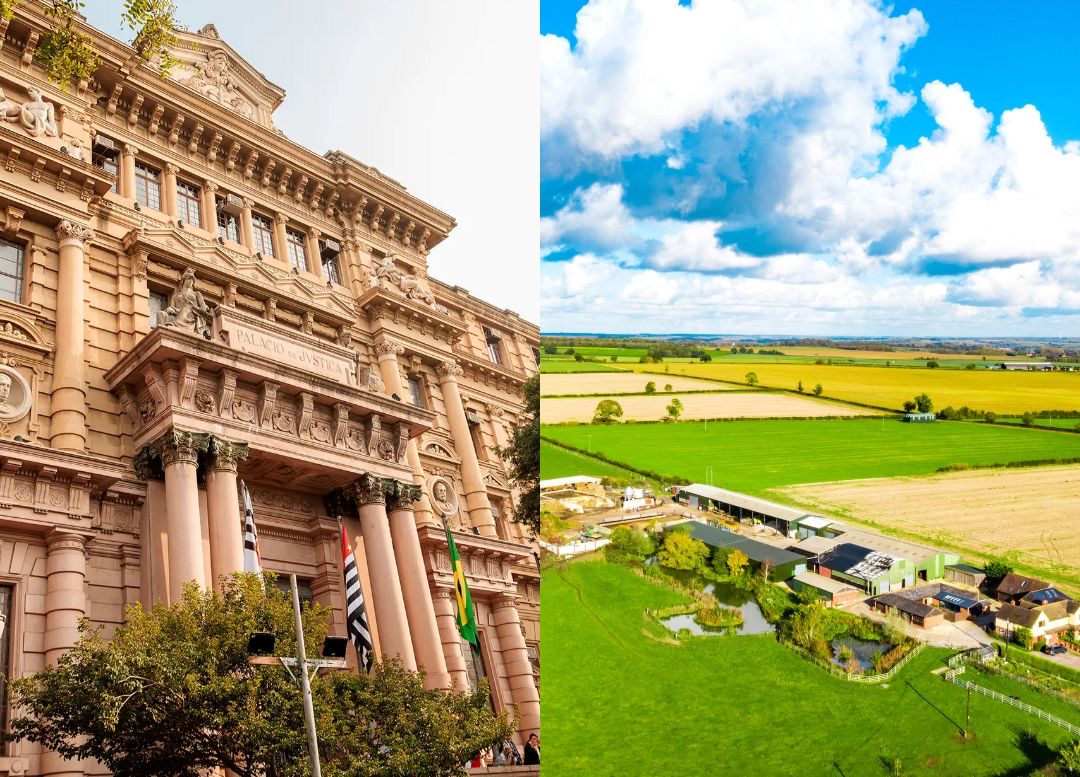
O Tribunal de Justiça de São Paulo (TJSP) manteve, em 28 de abril de 2026, sentença que anulou os lançamentos de IPTU referentes aos exercícios de 2020, 2021 e 2022 sobre imóvel rural denominado Sítio São Pedro, localizado no Município de Piracicaba/SP. A decisão, proferida pela 15ª Câmara de Direito Público sob relatoria do Desembargador Silva Russo, na Apelação Cível nº 1011382-12.2022.8.26.045, negou provimento aos recursos tanto do Município quanto do proprietário rural, mantendo integralmente o julgado de primeiro grau. O fundamento central foi a aplicação do art. 15 do Decreto-Lei nº 57/1966, que confere prevalência ao critério da destinação econômica do imóvel sobre o critério topográfico previsto no art. 32 do Código Tributário Nacional.
O Sítio São Pedro encontra-se cadastrado no INCRA desde 2003 e é destinado à exploração agropecuária, conforme documentação juntada aos autos, registro imobiliário, certidão de débitos e notas fiscais rurais. A sentença de parcial procedência foi prolatada em 29 de abril de 2025, com recurso de apelação interposto pelo Município de Piracicaba sob o argumento de que o imóvel se encontra em perímetro urbano e atende os requisitos da Lei Complementar Municipal nº 224/2008.
Conflito entre critério topográfico e destinação econômica
A controvérsia central do caso reside na colisão normativa entre o art. 32 do CTN, que adota o critério topográfico, segundo o qual a localização do imóvel em zona urbana define a competência municipal para o IPTU, e o art. 15 do Decreto-Lei nº 57/1966, que excepciona essa regra ao determinar a incidência do ITR sobre imóveis situados em zonas urbanas quando utilizados em exploração vegetal, agrícola, pecuária ou agroindustrial.
O TJSP assentou que o DL 57/66, recepcionado pela Constituição de 1967 com status de lei complementar, não foi revogado pelo art. 12 da Lei nº 5.868/1972, permanecendo em plena vigência. O acórdão colacionou precedentes consolidados do Superior Tribunal de Justiça para sustentar a prevalência do critério da destinação econômica:
O ITR não incide somente sobre os imóveis localizados na zona rural do município, mas também sobre aqueles que, situados na área urbana, são comprovadamente utilizados em exploração extrativa, vegetal, pecuária ou agroindustrial. (STJ, REsp nº 472.628/RS, 2ª Turma, Rel. Min. João Otávio de Noronha, j. 17/08/2004)
No mesmo sentido, o STJ já havia fixado no REsp nº 492.869/PR (1ª Turma, Rel. Min. Teori Albino Zavascki, j. 15/02/2005) que o critério topográfico do art. 32 do CTN deve ser analisado em face do comando do art. 15 do DL 57/66, de modo que não incide o IPTU quando o imóvel situado na zona urbana receber quaisquer das destinações ali previstas.
Rejeição do recurso municipal e aplicação da Súmula 239 do STF
O Desembargador Silva Russo rejeitou o argumento do Município de Piracicaba de que o imóvel preenche os requisitos da Lei Complementar nº 224/2008 para incidência do IPTU. O acórdão foi categórico ao afirmar que, para fins de incidência do IPTU, não basta a inserção do imóvel em área considerada urbana pela legislação municipal, é indispensável que o bem não seja utilizado para fins rurais, o que ficou comprovado nos autos pela documentação agropecuária e pelo cadastro no INCRA desde 2003.
O recurso do próprio proprietário rural também foi desprovido. O autor pretendia obter declaração de inexistência da relação jurídico-tributária também para exercícios futuros. O Desembargador aplicou a Súmula 239 do STF, segundo a qual a decisão que declara indevida a cobrança de determinado imposto não faz coisa julgada em relação a exercícios futuros, uma vez que a decisão não pode ter caráter condicional sobre fatos tributários ainda não ocorridos.
Quanto à sucumbência, o acórdão manteve os honorários advocatícios fixados em 10% sobre o valor da causa, elevando a verba honorária em 1% com fundamento no art. 85, § 11 do Código de Processo Civil.
A decisão reforça o entendimento de que produtores rurais com imóveis cadastrados no INCRA e efetivamente destinados à atividade agropecuária dispõem de fundamento jurídico sólido para questionar lançamentos de IPTU cobrados por municípios que se valem da localização em perímetro urbano para justificar a exação. O critério determinante é a destinação econômica comprovada, não a zona de localização.