TJPR reconhece impenhorabilidade de pequena propriedade rural trabalhada pela família
A 16ª Câmara Cível do Tribunal de Justiça do Paraná reformou decisão de primeiro grau que havia negado proteção constitucional à propriedade familiar, reconhecendo que notas fiscais de comercialização de leite, insumos agropecuários e documentos cadastrais suprem o requisito de exploração em regime de economia familiar exigido pelo art. 5º, XXVI, da Constituição Federal
Publicado em
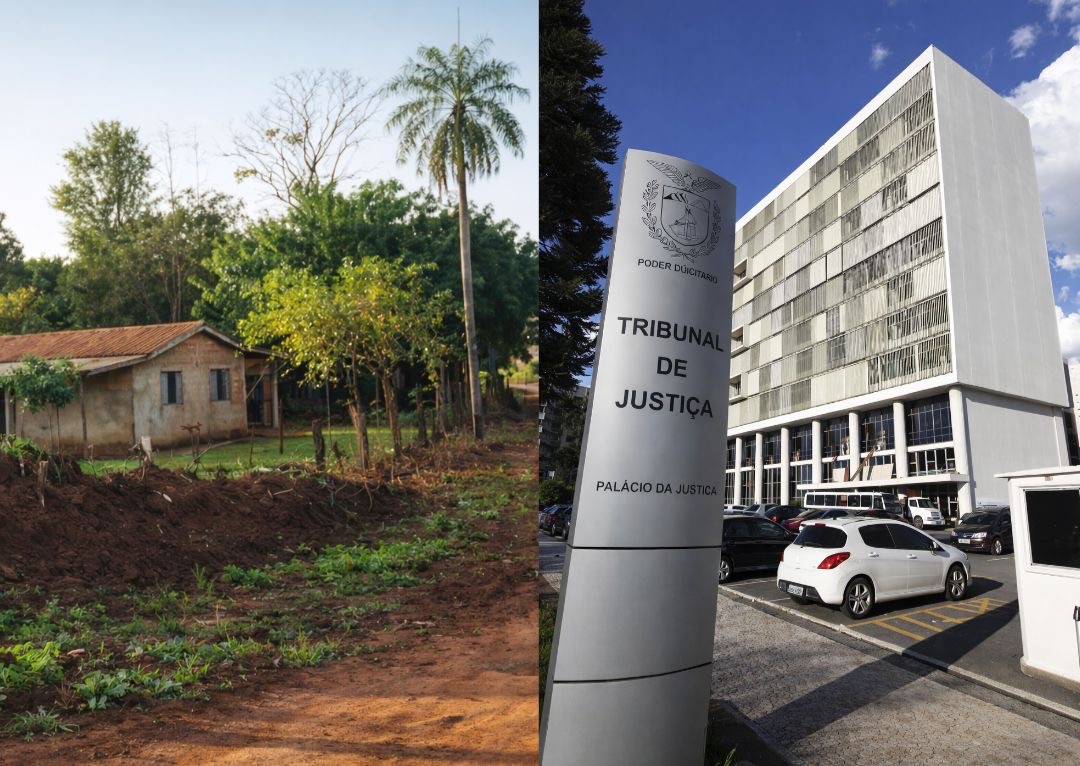
A 16ª Câmara Cível do Tribunal de Justiça do Paraná (TJPR) deu provimento, por unanimidade, ao agravo de instrumento interposto por dois produtores rurais do sudoeste paranaense, reconhecendo a impenhorabilidade de dois imóveis contíguos matriculados no Registro de Imóveis de Salto do Lontra. A decisão, proferida em 22 de maio de 2026 nos autos do AI 0015372-60.2026.8.16.0000, reformou entendimento do Juízo de Direito Fernando Ramon Machado de Andrade, que havia indeferido a exceção de impenhorabilidade ao fundamento de ausência de prova da efetiva exploração da área.
O processo tem origem em execução por título extrajudicial movida pela Cooperativa de Crédito com Interação Solidária Pioneira - Cresol Pioneira, contra os dois agricultores, sobre imóveis com área conjunta de 43,94 hectares, equivalente a 2,197 módulos fiscais, considerado o módulo fiscal de 20 hectares fixado para o Município de Salto do Lontra.
Requisitos constitucionais e o critério objetivo de área
A proteção da pequena propriedade rural contra penhora está assentada no art. 5º, XXVI, da Constituição Federal, que veda a constrição judicial de imóvel rural trabalhado pela família para pagamento de débitos decorrentes da atividade produtiva. O art. 833, VIII, do Código de Processo Civil reproduz a garantia no plano infraconstitucional.
O Relator, Desembargador Luiz Henrique Miranda, fixou os dois requisitos cumulativos para o reconhecimento da impenhorabilidade: área não superior a quatro módulos fiscais, considerada a soma das glebas contíguas, e efetiva exploração do imóvel pela família em regime de economia familiar. O critério de cômputo da área foi consolidado pelo Supremo Tribunal Federal no ARE 1.038.507/PR, julgado em 21/12/2020 sob o Tema Repetitivo 961, de relatoria do Ministro Edson Fachin, que determinou a agregação das áreas contíguas para fins de aferição do limite de quatro módulos fiscais.
No caso concreto, a soma das matrículas, 180.000 m² e 259.400 m², resultou em 43,94 hectares, valor correspondente a 2,197 módulos fiscais, bem abaixo do teto de 80 hectares aplicável ao município. O critério objetivo foi incontroverso desde a origem; o litígio concentrou-se integralmente na comprovação da exploração familiar.
Rigor probatório excessivo do juízo de origem
O Juízo de primeiro grau indeferiu a impenhorabilidade ao fundamento de que os executados não haviam juntado qualquer prova de exploração efetiva da área. A câmara rejeitou esse entendimento por incompatível com o acervo documental produzido no curso da execução e com a proteção constitucional que orienta a interpretação da norma.
O Desembargador Miranda ressaltou que a documentação apresentada pelos agravantes, considerada em seu conjunto, demonstrava atividade agropecuária contínua por pelo menos três décadas: notas fiscais de venda de leite cru refrigerado e leite in natura desde meados dos anos 2000 até 2026; notas de compra para industrialização de frango de corte entre 1997 e 2015; notas de aquisição de silagem, insumos agroveterinários e ração para bovinos leiteiros; certificados de cadastro de imóvel rural (CCIR); comprovantes de recolhimento de ITR; inscrição no CAR; declarações de aptidão ao PRONAF; extrato público da unidade familiar de produção agrária; e contratos de comodato rural firmados com o genitor dos agravantes, coproprietário dos imóveis.
O acórdão destacou ainda que a própria natureza da dívida executada, contratada para aquisição de implemento agrícola, e a qualificação profissional dos executados como agricultores reforçavam a destinação produtiva das propriedades, elementos que o juízo de origem não considerou adequadamente.
A atuação foi realizada pelo escritório Francieli Ballmann Sociedade Individual de Advocacia, através da advogada Dra. Francieli Ballmann, que destacou o seguinte:
O Juiz não reconheceu a impenhorabilidade em primeiro grau, o que fez com que em agravo de instrumento sabidamente foi reconhecido que a área além de conter menos de 4 módulos fiscais era utilizada pela família para sua subsistência, e revertou a decisão , reconhecendo a impenhorabilidade do imóvel rural.
Fundamentação do voto e tese fixada
O Desembargador Miranda enfatizou que a ausência de vistoria in loco dos imóveis não invalida a prova documental robusta, sendo indevido impor aos produtores rurais, em especial aos de menor porte, padrão probatório incompatível com a realidade do campo e com a ratio protetiva da norma constitucional.
"Preenchidos, assim, os requisitos legais — área inferior ao limite de quatro módulos fiscais e efetiva exploração familiar — impõe-se o reconhecimento da impenhorabilidade dos imóveis objeto das matrículas nº 11.815 e nº 13.002 do Registro de Imóveis de Salto do Lontra, por se tratarem, em conjunto, de pequena propriedade rural trabalhada pela família, nos termos do artigo 5º, XXVI, da Constituição Federal e do artigo 833, VIII, do CPC." (Des. Luiz Henrique Miranda, Relator)
A câmara fixou a seguinte tese de julgamento: é impenhorável, nos termos do art. 5º, XXVI, da CF e do art. 833, VIII, do CPC, a pequena propriedade rural trabalhada pela família, considerada a soma das áreas contíguas, quando demonstrados, por prova documental suficiente, tanto o limite de até quatro módulos fiscais quanto a exploração em regime de economia familiar.
Os imóveis permanecem sob proteção de impenhorabilidade até o trânsito em julgado da execução de origem, nos autos n. 0001450-24.2025.8.16.0149 da Vara Cível de Salto do Lontra.