TJPR reconhece impenhorabilidade da propriedade rural abaixo de um módulo fiscal em execução de cédula bancária
15ª Câmara Cível do Tribunal de Justiça do Paraná reformou decisão de primeiro grau e reconheceu a impenhorabilidade de propriedade rural de 17,5 ha em Assis Chateaubriand/PR, nos autos do AI nº 0023627-12.2024.8.16.0021, com base no art. 5º, XXVI, da Constituição Federal e no art. 833, VIII, do CPC
Publicado em
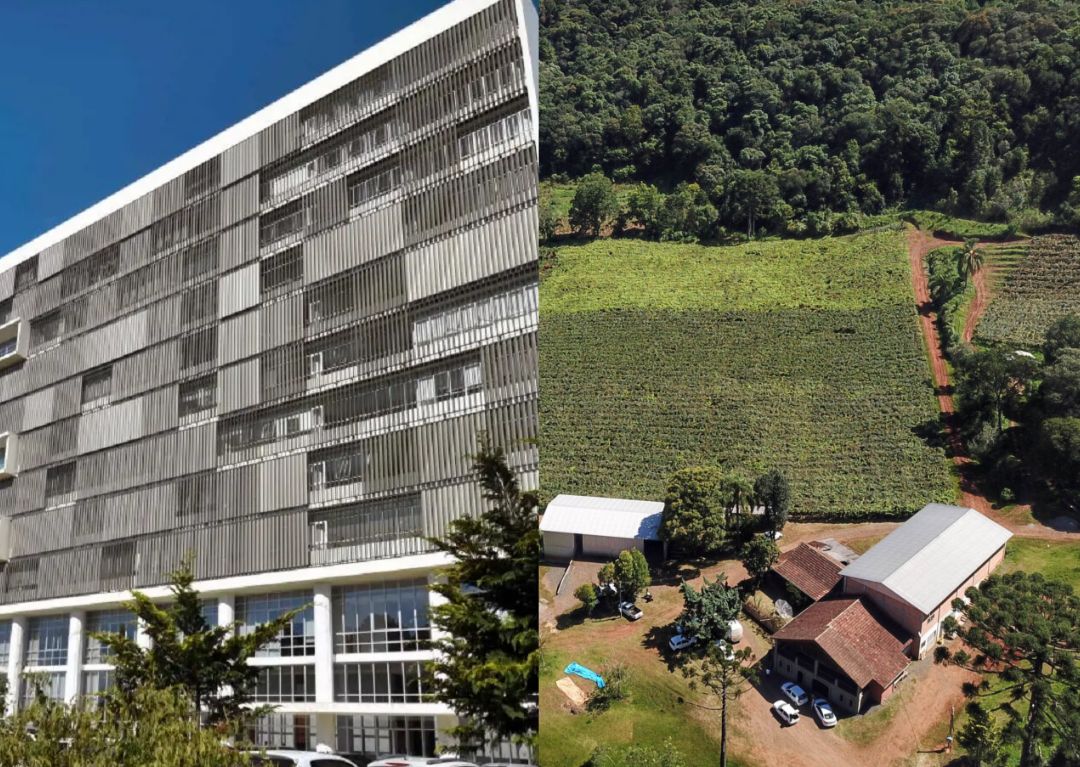
A 15ª Câmara Cível do Tribunal de Justiça do Paraná (TJPR) reformou, por unanimidade, decisão da 5ª Vara Cível da Comarca de Cascavel que havia indeferido o reconhecimento da impenhorabilidade de imóvel rural penhorado nos autos de execução de título extrajudicial movida pela Cooperativa de Crédito e Investimento com Interação Solidária Progresso - Cresol Progresso. O julgamento ocorreu em 09 de junho de 2026, no Agravo de Instrumento nº 0023627-12.2024.8.16.0021, sob relatoria do Desembargador Jucimar Novochadlo, com participação das Desembargadoras Denise Kruger Pereira e Luiz Cezar Nicolau.
O imóvel objeto da constrição, matrícula do 1º Registro de Imóveis de Assis Chateaubriand/PR, possui área de aproximadamente 17,5 hectares, inferior a um módulo fiscal do município, fixado em 20 hectares, sendo explorado diretamente pelo núcleo familiar dos agravantes, sem empregados permanentes e com produção voltada à subsistência. O juízo de primeiro grau havia mantido a penhora sob o fundamento de insuficiência probatória quanto à exploração familiar, entendimento que o colegiado afastou integralmente.
Proteção constitucional e requisitos cumulativos
A impenhorabilidade da pequena propriedade rural tem assento direto no art. 5º, inciso XXVI, da Constituição Federal, segundo o qual o imóvel assim definido em lei, desde que trabalhado pela família, não poderá ser objeto de penhora para pagamento de débitos decorrentes da atividade produtiva. O Código de Processo Civil de 2015 reiterou a proteção no art. 833, inciso VIII, consolidando o caráter de ordem pública da norma, o que permite sua arguição a qualquer tempo e grau de jurisdição, inclusive por simples petição ou exceção de pré-executividade, sem sujeição à preclusão temporal.
O critério objetivo é fixado pelo art. 4º, II, 'a', da Lei nº 8.629/1993: pequena propriedade rural é aquela cuja área se situa entre 1 e 4 módulos fiscais. A jurisprudência do STJ ampliou a proteção ao assentar que não se exige que o imóvel seja o único bem rural do executado nem que sirva de moradia, bastando que constitua meio de sustento e que a família ali desenvolva atividade agrícola. Esse entendimento foi firmado, entre outros, no REsp 1.591.298/RJ (Rel. Min. Marco Aurélio Bellizze, Terceira Turma, j. 14/11/2017) e no REsp 1.940.297/MG (Rel. Min. Nancy Andrighi, Terceira Turma, j. 21/09/2021).
Igualmente assente na jurisprudência é a irrelevância de o bem ter sido anteriormente oferecido em garantia hipotecária ou pignoratícia ao mesmo credor. O STF, no ARE 1.038.507 (Tema 961), e o STJ, no REsp 1.408.152/PR, pacificaram que a norma de impenhorabilidade é de ordem pública e inafastável pela vontade das partes, não cedendo sequer diante de hipoteca anterior constituída em cédula rural.
Conjunto probatório e ônus da prova
O colegiado destacou que o conjunto probatório produzido pelos agravantes era robusto e convergente. Laudo técnico agronômico subscrito por engenheiro agrônomo habilitado atestou expressamente que a propriedade é explorada diretamente pelo núcleo familiar, em regime de economia familiar, sem utilização de empregados permanentes, com produção voltada à subsistência. Registros fotográficos evidenciaram moradia no interior da propriedade e cultivo ativo, plantações de milho e horta destinadas ao consumo e ao sustento da família. Complementaram o acervo notas fiscais de produtor rural, documentos de cadastro junto à ADAPAR, CCIR e comprovantes de recolhimento de ITR, demonstrando regularidade e continuidade da atividade.
A certidão positiva de bens emitida pelo 1º Registro de Imóveis de Assis Chateaubriand/PR revelou ser o imóvel o único bem rural registrado em nome do agravante, reforçando que a propriedade constitui o único meio de trabalho, moradia e subsistência do núcleo familiar. O Desembargador relator ressaltou que a exequente se limitou a alegações genéricas sobre a inexistência dos requisitos legais, sem apresentar elemento concreto apto a infirmar a prova técnica, documental e fotográfica produzida pelos executados.
O acórdão aplicou a distribuição do ônus da prova de forma técnica: demonstrados os requisitos positivos pelo executado, dimensão inferior a quatro módulos fiscais e exploração familiar, incumbia ao exequente comprovar fato impeditivo, modificativo ou extintivo da proteção constitucional. A Cresol Progresso não se desincumbiu desse encargo, razão pela qual a penhora não resistiu ao escrutínio recursal.
"Não tendo o exequente se desincumbido de demonstrar fato impeditivo, modificativo ou extintivo da proteção constitucional, impõe-se o reconhecimento da impenhorabilidade do bem." — Acórdão no AI nº 0023627-12.2024.8.16.0021, TJPR — 15ª Câmara Cível, Des. Jucimar Novochadlo, j. 09/06/2026.
A decisão afasta também dois argumentos recorrentes utilizados por credores institucionais: a alegação de que o imóvel não serve exclusivamente de moradia e a tentativa de equiparar a propriedade familiar a simples ativo patrimonial pelo fato de haver outras fontes de renda complementares dos executados. O TJPR foi categórico ao consignar que o exame da impenhorabilidade se restringe aos dois requisitos do art. 5º, XXVI, da CF e do art. 833, VIII, do CPC, dimensão legal e exploração familiar, sem espaço para exigências adicionais não previstas em lei.
O precedente tem relevância imediata para execuções envolvendo cédulas de crédito bancário, CPRs e contratos de financiamento rural celebrados com cooperativas de crédito, segmento em crescimento no agronegócio paranaense e nacional. Produtores que tenham imóveis penhorados nessas condições podem apresentar pedido de reconhecimento da impenhorabilidade a qualquer tempo, por exceção de pré-executividade, desde que o quadro fático seja demonstrável por prova pré-constituída, sem necessidade de dilação probatória, conforme baliza o STJ no REsp 1.940.297/MG.