Justiça impede instituição financeira de cobrar 5 dívidas rurais por até 15 anos
Sentença da Vara Única de Marcelândia (MT) reconhece direito de produtor rural ao alongamento de cédulas de crédito rural com base na Súmula 298 do STJ e no Manual de Crédito Rural.
Publicado em
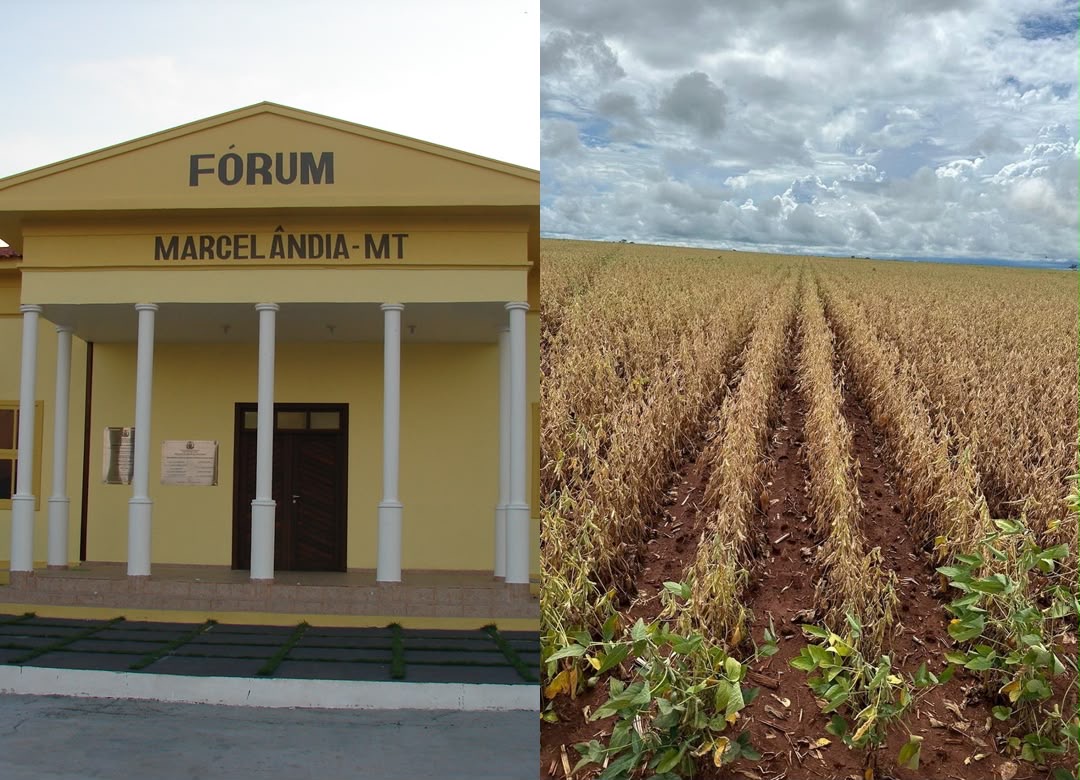
A Vara Única de Marcelândia, em Mato Grosso, julgou procedente, em parte, ação movida por um produtor rural contra o Banco do Brasil S.A., reconhecendo o direito à prorrogação (alongamento) do vencimento de cinco operações de crédito rural.
Na sentença assinada em 24 de julho de 2026, o Juiz Substituto Francisco Barbosa Júnior fixou carência de 2 (dois) anos e prazo total de amortização de até 15 (quinze) anos, contados da decisão.
O processo teve origem em ação mandamental ajuizada pelo produtor, dedicado ao cultivo de soja e milho no município, que alegou perdas nas safras 2023/2024 e 2024/2025 decorrentes de seca prolongada, incêndio florestal com decreto de emergência e excesso de chuvas. Antes de recorrer ao Judiciário, formalizou pedido administrativo de prorrogação junto ao banco, não atendido nos termos pleiteados.
Fundamentação jurídica: Súmula 298 do STJ e Manual de Crédito Rural
O direito à prorrogação está previsto no artigo 4.º, parágrafo único, da Lei 7.843/89, que assegura o alongamento quando o rendimento da atividade financiada for insuficiente para o resgate da dívida ou quando a inadimplência decorrer de frustração de safra. A Lei 9.138/95 e o item 2.6.4 do Manual de Crédito Rural (MCR) condicionam o benefício à comprovação de dificuldade de comercialização, frustração de safra ou ocorrências prejudiciais à exploração.
“O Superior Tribunal de Justiça pacificou o entendimento na Súmula n.º 298: ‘O alongamento de dívida originada de crédito rural não constitui faculdade da instituição financeira, mas, direito do devedor nos termos da lei’. Cuida-se, portanto, de direito subjetivo do produtor rural, condicionado, tão somente, ao preenchimento dos requisitos legais e normativos pertinentes.”
A sentença também afastou a incidência do Código de Defesa do Consumidor à relação entre o produtor e a instituição financeira, por entender que os recursos captados destinaram-se ao custeio de insumos da atividade produtiva, o que afasta a caracterização do autor como destinatário final do serviço, nos termos dos artigos 2.º e 3.º do CDC. Com isso, o ônus da prova seguiu a regra geral do artigo 373 do Código de Processo Civil, cabendo ao produtor comprovar os fatos constitutivos de seu direito.
O magistrado rejeitou ainda o argumento do banco de que as Cédulas de Produto Rural Financeira (CPR) estariam fora do regime do crédito rural. Segundo a sentença, o critério determinante não é a equiparação formal entre os títulos, mas a comprovada destinação dos recursos ao custeio da atividade agrícola, elemento não impugnado especificamente pela instituição financeira.
A instituição declarou expressamente desinteresse na produção de novas provas e não apresentou contraprova técnica às conclusões do Laudo de Capacidade de Pagamento e do Laudo de Perdas apresentados pelo produtor. Diante disso, o juízo adotou os prazos indicados nos laudos particulares como parâmetro para o novo cronograma.
Esta decisão reafirma um ponto essencial: o alongamento do crédito rural, quando preenchidos os requisitos legais, não é uma concessão do banco, mas um direito do produtor. O caso também demonstra a importância de uma prova técnica sólida para demonstrar a frustração da safra e a capacidade de recuperação da atividade rural.
A atuação foi do escritório Moresco Todeshini Advogados.
Um dos pontos de maior relevância está no reconhecimento da natureza rural das CPRs Financeiras quando comprovadamente vinculadas ao custeio da atividade agrícola. A decisão demonstra que, no crédito rural, a destinação efetiva dos recursos pode ser determinante para a proteção jurídica do produtor.
Impactos práticos: cronograma, exclusão de cadastros negativos e prazo para aditivos
A sentença determinou que o Banco do Brasil apresente ao produtor, no prazo de 30 (trinta) dias, os termos aditivos às cédulas, refletindo o novo cronograma de pagamento, mantidos os juros e encargos originalmente pactuados, ressalvada a aplicação de taxa mais vantajosa nos termos do item 2.6.4 do MCR.
Além do alongamento, o juízo determinou o afastamento dos efeitos da mora sobre as operações, a baixa de eventuais inscrições do produtor em cadastros de proteção ao crédito (Serasa/SPC) e no SCR/Sisbacen/Sicor relativas às operações discutidas, e facultou a amortização antecipada com abatimento proporcional dos encargos.
O único pedido indeferido foi a produção de prova testemunhal e a expedição de ofícios requerida pelo produtor, considerada desnecessária diante da ausência de impugnação técnica do banco. Em razão da sucumbência preponderante, o Banco do Brasil foi condenado ao pagamento das custas processuais e de honorários advocatícios fixados em 10% sobre o valor atualizado da causa, nos termos do artigo 85, parágrafos 2.º e 3.º, do CPC.