Justiça Federal rejeita impenhorabilidade de fazenda hipotecada e reconhece alongamento de dívida rural por estiagem</p><p>
Sentença proferida nos autos do processo nº 6003431-83.2024.4.06.3818 pela 05ª Vara de Execução Fiscal da JFMG julgou parcialmente procedentes embargos à execução opostos por produtor rural de Buritis/MG
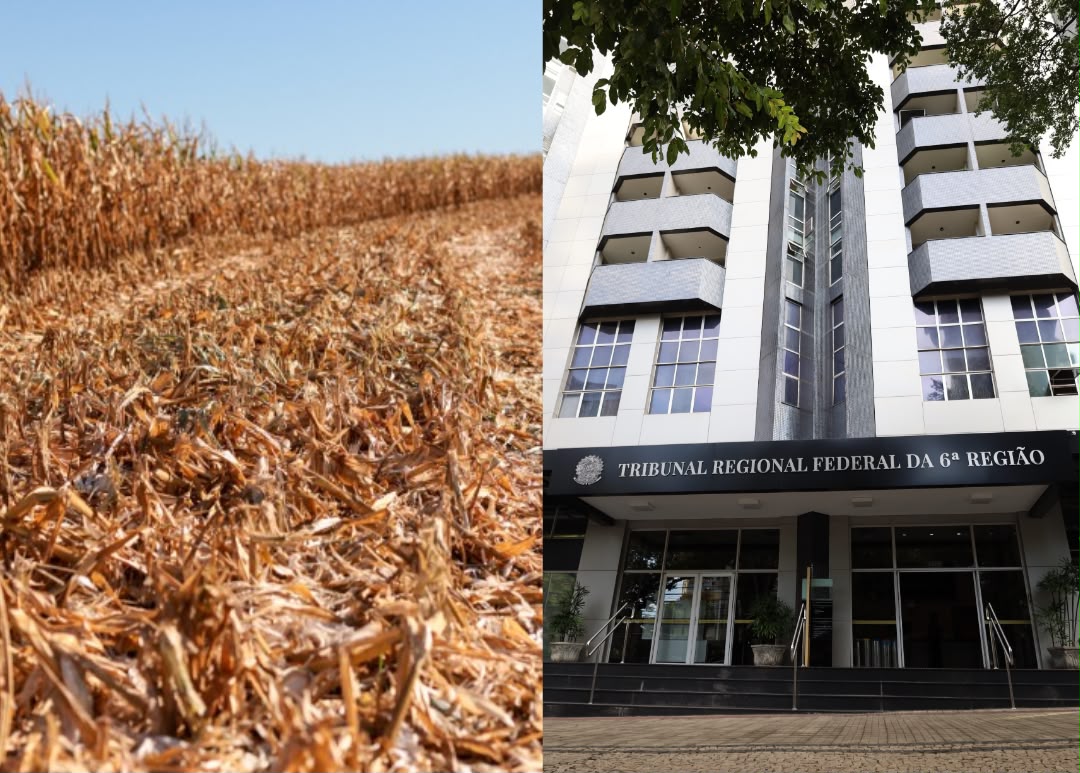
O Juízo Substituto da 05ª Vara de Execução Fiscal, Extrajudicial e Jef Adjunto da Seção Judiciária de Minas Gerais proferiu, em 11 de junho de 2026, sentença de parcial procedência nos embargos à execução nº 6003431-83.2024.4.06.3818, opostos por produtor rural em face da Caixa Econômica Federal (CEF). A execução originária, tombada sob o nº 6002376-97.2024.4.06.3818, tem por objeto a Cédula de Crédito Rural Pignoratícia e Hipotecária, no valor de R$ 1.186.224,44 (um milhão, cento e oitenta e seis mil, duzentos e vinte e quatro reais e quarenta e quatro centavos), contraída para custeio de safra de soja na Fazenda Salto Chico Lau, no Município de Cabeceiras/GO, de propriedade do devedor.
O Juiz Federal Bruno Oliveira de Vasconcelos acolheu o pleito de alongamento compulsório da dívida, com fundamento na Súmula nº 298 do Superior Tribunal de Justiça e no Manual de Crédito Rural (MCR), após reconhecer que a quebra de safra de 54,57% no ciclo 2023/2024, decorrente de severa estiagem que atingiu a região de Buritis/MG, configurou incapacidade temporária de pagamento devidamente comprovada nos autos. Em contrapartida, o pedido de impenhorabilidade do imóvel rural de matrícula do Cartório de Registro de Imóveis de Buritis/MG foi rejeitado, por incompatibilidade com a oferta voluntária do bem em garantia hipotecária e ausência de prova da exploração familiar.
Contexto jurídico: inaplicabilidade do CDC e questões preliminares
O embargante buscou, preliminarmente, a aplicação do Código de Defesa do Consumidor e a inversão do ônus da prova, sob o argumento de vulnerabilidade técnica e jurídica frente à instituição financeira. A sentença afastou a pretensão com fundamento na teoria finalista, adotada de forma consolidada pela jurisprudência do STJ, segundo a qual a caracterização de relação de consumo exige que o contratante seja o destinatário final fático e econômico do bem ou serviço adquirido.
No caso, a cédula foi emitida especificamente para financiamento de empreendimentos rurais do agronegócio, destinados à plantação e cultivo de soja. O produtor rural que utiliza o crédito como insumo de sua cadeia produtiva não se enquadra na figura de consumidor final, o que afasta tanto a incidência do CDC quanto a inversão automática do ônus probatório prevista no art. 6º, VIII, daquele diploma. O Magistrado ancora o entendimento no REsp nº 2.174.392/BA (Ministro Moura Ribeiro, Terceira Turma, julgado em 9/2/2026), que consolidou a inaplicabilidade do CDC aos contratos de financiamento rural de fomento diante da evidente natureza de insumo do crédito tomado.
Quanto à preliminar de inépcia da execução por ausência de memória discriminada do débito, o Juízo também a rejeitou. A Cédula Rural Pignoratícia e Hipotecária apresenta todos os termos do negócio jurídico de forma clara, e os demonstrativos de débito da CEF discriminam ordenadamente a evolução do saldo devedor, as taxas de juros remuneratórios e moratórios e a multa contratual incidente, permitindo a apuração aritmética do quantum debeatur. O pedido de limitação dos juros remuneratórios a 12% ao ano foi atingido pela preclusão consumativa e hierárquica, após o TRF da 6ª Região negar provimento ao agravo de instrumento nº 6000180-31.2025.4.06.0000/TRF, tornando a matéria imutável no interior do processo nos termos do art. 507 do CPC.
Alongamento compulsório: Súmula 298/STJ e frustração de safra comprovada
A questão central do mérito girou em torno do direito ao alongamento da dívida rural, regulado pela Lei nº 9.138/1995, pelas resoluções do Conselho Monetário Nacional e pelo Manual de Crédito Rural do Banco Central do Brasil, especificamente o Capítulo 2, Seção 6, item 4 (MCR 2.6.9, alíneas 'b' e 'c'). O dispositivo garante a prorrogação do vencimento das operações de crédito rural, sob os mesmos encargos originalmente pactuados, quando o mutuário comprovar incapacidade temporária de reembolso decorrente de frustração de safras por fatores climáticos adversos ou dificuldades de comercialização.
O alongamento da dívida rural não constitui faculdade da instituição financeira, mas direito do devedor nos termos da lei. (Súmula nº 298 do STJ)
O produtor comprovou o preenchimento dos requisitos por meio de Laudo Técnico Agronômico elaborado por engenheiro agrônomo devidamente habilitado (LAUDO9, página 4 dos autos), atestando perdas de 54,57% na lavoura de soja no ciclo 2023/2024. A produtividade esperada era de 70 sacas por hectare; o resultado final foi de apenas 31,80 sacas por hectare, em razão de severa estiagem que atingiu o município de Buritis e a região circundante. A receita bruta obtida com a colheita limitou-se a R$ 327.540,00, valor insuficiente para cobrir sequer os custos operacionais da lavoura, estimados em R$ 412.000,00, gerando déficit operacional imediato superior a R$ 84.000,00.
A sentença ainda registrou que o embargante agiu com lealdade processual e boa-fé objetiva ao formalizar, tempestivamente e antes do ajuizamento da execução, o requerimento administrativo de prorrogação junto à agência bancária credora, instruindo o pedido com a comprovação técnica das perdas ocorridas. A CEF, por sua vez, limitou-se a contestações genéricas sobre o direito ao alongamento, sem impugnar especificamente os dados técnicos, os custos operacionais ou os percentuais de perda de produtividade apontados no laudo do engenheiro agrônomo, silêncio que, nos termos do art. 341 do CPC, tornou incontroversa a quebra da safra e a consequente incapacidade temporária de pagamento.
O Juízo também colacionou precedente do próprio Tribunal de Justiça de Minas Gerais, no julgamento da Apelação Cível nº 1.0000.26.160059-7/001 (Desembargador Amauri Ferreira, julgado em 07/05/2026), que fixou a tese de que o alongamento de dívida oriunda de crédito rural constitui direito subjetivo do devedor quando demonstrada a incapacidade temporária de pagamento decorrente de fatores adversos, descaracterizando a mora e determinando a exclusão do nome do devedor dos cadastros restritivos de crédito.
Impenhorabilidade rejeitada: garantia voluntária e ausência de prova da exploração familiar
O segundo eixo dos embargos, e o mais sensível para o planejamento patrimonial do produtor rural, foi o pedido de reconhecimento da impenhorabilidade do imóvel registrado sob a matrícula nº 256 do CRI de Buritis/MG, com base no art. 5º, inciso XXVI, da Constituição Federal e no art. 833, inciso VIII, do Código de Processo Civil, que protegem a pequena propriedade rural explorada pela família.
A sentença rejeitou o pedido por dois fundamentos autônomos e cumulativos. O primeiro é procedimental: o STJ, no julgamento sob o rito dos recursos repetitivos (Tema 1.234), firmou que o ônus de comprovar que a pequena propriedade rural é explorada pela família para fins de reconhecimento de impenhorabilidade recai sobre o executado, nos termos do art. 373, inciso I, do CPC. O embargante, intimado para apresentar essa prova na fase de saneamento, não trouxe documentos essenciais como a Declaração de Aptidão ao Pronaf (DAP) ou o cadastro no Cadastro Nacional da Agricultura Familiar, ferramentas oficiais para identificar o pequeno produtor familiar. As certidões cartorárias e os registros existentes de propriedade, por sua vez, enfraquecem a alegação de que o imóvel seria a única fonte de subsistência e moradia.
O segundo fundamento é de direito material e atinge o núcleo da pretensão: o imóvel foi voluntariamente ofertado pelo próprio produtor para viabilizar a operação de crédito rural objeto de cobrança. A sentença enquadra a conduta como vedação ao comportamento contraditório (venire contra factum proprium), incompatível com a posterior invocação da impenhorabilidade para obstar a satisfação da dívida garantida. O raciocínio está ancorado no REsp nº 1.560.562/SC (Ministra Nancy Andrighi, Terceira Turma, julgado em 2/4/2019), segundo o qual não se pode concluir que o bem de família legal seja inalienável e, por consequência, que não possa ser alienado fiduciariamente pelo seu proprietário, se assim for de sua vontade.
A proteção da pequena propriedade rural não impede a penhora de imóvel dado voluntariamente em garantia. A tentativa posterior de anular os efeitos da garantia hipotecária que o próprio devedor ofereceu caracteriza comportamento contraditório. (Sentença — processo nº 6003431-83.2024.4.06.3818)
O Magistrado ressaltou ainda o vulto econômico do financiamento contratado, destinado ao custeio de safra de grande escala, o que afasta o caráter de agricultura de subsistência familiar e revela estrutura de produção incompatível com o conceito constitucional de pequena propriedade rural explorada pela família. A impenhorabilidade exige o preenchimento cumulativo dos requisitos de dimensão reduzida da propriedade (até 4 módulos fiscais) e exploração familiar, e a natureza eminentemente comercial e de escala produtiva ampla da atividade desenvolvida no imóvel afasta o caráter de proteção social pretendido pela norma.
A atuação foi realizada pelo advogado Dr. Túlio Parca, do escritório Túlio Parca Advogados, destaca:
A decisão foi uma vitória para o agronegócio de Buritis/MG. Defendemos um grande produtor de soja cuja dívida superava 2 milhões de reais e que corria o risco de perder sua terra, dada em garantia de hipoteca. Com a quebra da safra pela estiagem, ele não tinha como pagar o banco. Fizemos o trabalho estratégico e conquistamos a sentença final garantindo o direito ao alongamento da dívida rural. No processo, exigimos o que era justo: 2 anos de carência, 5 anos para pagamento e juros limitados a 12% ao ano, salvando o patrimônio do cliente.
Dispositivo e desdobramentos processuais
O Juiz Federal Bruno Oliveira de Vasconcelos acolheu os embargos à execução parcialmente procedentes, com resolução do mérito na forma do art. 487, inciso I, do CPC, para: (a) declarar o direito do embargante à prorrogação/alongamento da dívida rural oriunda da Cédula de Crédito, determinando que a Caixa Econômica Federal proceda à renegociação do cronograma de pagamento nos termos das normas do Manual de Crédito Rural; e (b) rejeitar o pedido de reconhecimento de impenhorabilidade do imóvel rural de matrícula nº 256 do Cartório de Registro de Imóveis de Buritis/MG.
Diante da sucumbência recíproca, ambas as partes foram condenadas ao pagamento das custas processuais e honorários advocatícios sucumbenciais, arbitrados em 10% sobre o valor da causa, devendo cada parte arcar com 50% desse montante, com fundamento no art. 85, § 2º, do CPC. Os valores deverão ser atualizados de acordo com o Manual de Cálculos da Justiça Federal. A sentença determinou à Secretaria o traslado de cópia integral da decisão para os autos da execução originária nº 6002376-97.2024.4.06.3818.