Justiça do Tocantins suspende exigibilidade de cédulas rurais de produtor afetado pelo El Niño
A 3ª Vara Cível de Gurupi deferiu tutela provisória de urgência no processo nº 0000488-02.2026.8.27.2722/TO, suspendendo a exigibilidade de todas as cédulas e vedando constrição das garantias rurais enquanto se discute o mérito do alongamento
Publicado em
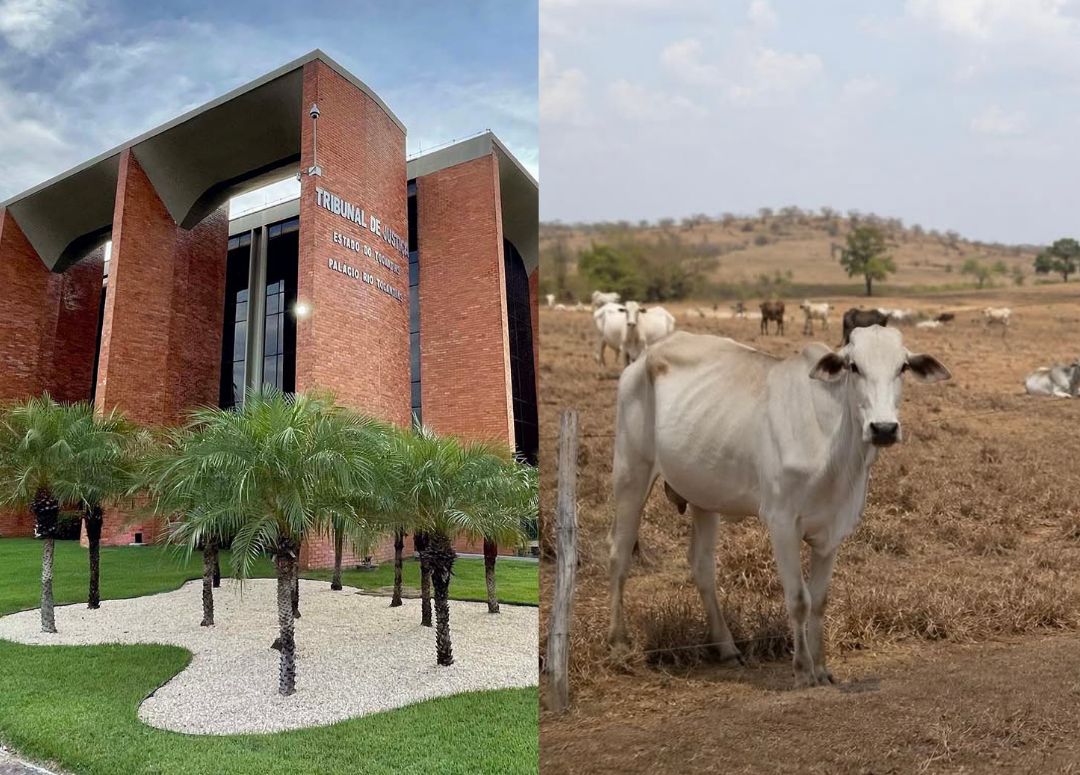
A 3ª Vara Cível da Comarca de Gurupi, no Estado do Tocantins, proferiu decisão em 24 de março de 2026 deferindo parcialmente a tutela provisória de urgência requerida por produtor rural em ação declaratória mandamental de prorrogação compulsória de dívidas rurais ajuizada em face do Banco do Brasil S.A. (processo nº 0000488-02.2026.8.27.2722/TO). O Juiz de Direito Gerson Fernandes Azevedo determinou a suspensão imediata da exigibilidade de 9 (nove) cédulas de crédito rural vinculadas a operações de custeio e investimento agropecuário em pecuária de corte e de leite, obstando ainda atos de constrição sobre as garantias hipotecárias e pignoratícias dados em respaldo às operações.
O autor narrou ter celebrado com a instituição financeira as cédulas de crédito em questão, entre Cédulas Rurais Pignoratícias/Hipotecárias e Cédulas de Crédito Bancário, e que, no curso dos contratos, foi acometido por fatores climáticos adversos decorrentes do fenômeno El Niño, com estiagem prolongada e seca extrema nos Estados do Tocantins, Goiás e Mato Grosso, além de abrupta queda no preço da arroba do boi gordo e elevação nos custos de insumos para nutrição animal. Diante da incapacidade temporária de honrar os vencimentos, formulou pedidos administrativos de prorrogação junto ao banco em outubro e dezembro de 2025, instruídos com laudos técnicos de capacidade de pagamento, sem êxito.
Fundamento normativo e aplicação da Súmula 298 do STJ
O arcabouço normativo do crédito rural, Lei nº 4.829/65 e Decreto-Lei nº 167/67, prevê expressamente a possibilidade de alongamento de dívidas e amortizações periódicas. O Manual de Crédito Rural (MCR), editado pelo Banco Central do Brasil, estabelece em seu item 2.6.4 que a instituição financeira está autorizada a prorrogar a dívida quando comprovada dificuldade temporária de reembolso decorrente de dificuldades de comercialização ou de frustração de safras por fatores adversos.
A matéria encontra-se consolidada pela Súmula nº 298 do Superior Tribunal de Justiça, que o Juízo aplicou expressamente à hipótese:
"O alongamento de dívida originada de crédito rural não constitui faculdade da instituição financeira, mas, direito do devedor nos termos da lei." (Súmula 298, STJ)
O Magistrado reconheceu a natureza potestativa do direito ao alongamento, condicionada, contudo, à demonstração dos requisitos legais previstos nas Resoluções do Conselho Monetário Nacional e no MCR. Com base nos Laudos Técnicos Econômico-Financeiros e Pareceres acostados pelo autor, corroborados pelos mapas do Monitor de Secas do CEMADEN e por decretos de situação de emergência estadual, o juízo concluiu pela verossimilhança das alegações quanto ao cabimento da repactuação.
Contornos da tutela deferida e multa cominatória
A tutela foi deferida parcialmente. O Juiz Gerson Fernandes Azevedo rejeitou a prorrogação definitiva em sede liminar por entender que a medida esgotaria o objeto da ação, providência vedada nesse momento processual. A medida adequada e reversível consistiu, portanto, na suspensão da exigibilidade das obrigações, preservando a atividade produtiva do autor até a resolução do mérito contratual e a definição das condições exatas da repactuação.
O dispositivo da decisão determinou a suspensão da exigibilidade das parcelas referentes às seguintes cédulas: nºs 40/5271-0, 40/05764-X, 40/06782-3, 40/08051-X, 40/08114-1, 131.912.223, 131.912.331, 40/05395-4 e 184.309.490, obstando a configuração da mora até ulterior deliberação do juízo. O banco foi ainda proibido de inscrever o nome do produtor e de seus eventuais avalistas nos cadastros de proteção ao crédito (SPC, SERASA, SCR do Banco Central e SICOR) e de promover atos de constrição, penhora, arresto, busca e apreensão ou execução extrajudicial/judicial sobre as garantias hipotecárias e pignoratícias vinculadas às cédulas. Em caso de descumprimento das vedações, o Juízo fixou multa diária de R$ 1.000,00 (um mil reais), limitada ao teto inicial de R$ 50.000,00 (cinquenta mil reais).
Exibição de documentos e distribuição dinâmica do ônus da prova
A decisão também determinou, no prazo da contestação, em caráter incidental, que o Banco do Brasil apresente cópias integrais dos instrumentos contratuais, fichas gráficas, extratos de evolução da dívida dos últimos dez anos e apólices de seguro prestamista, seguro automático de penhor rural e seguro de vida do produtor rural vinculadas às operações, sob as penas do art. 400 do Código de Processo Civil.
O fundamento adotado pelo Magistrado foi a teoria da distribuição dinâmica do ônus da prova (CPC, art. 373, § 1º): tratando-se de ação que postula revisão de cláusulas contratuais, juros, capitalização e suposta venda casada de seguro, recai sobre a instituição financeira o dever de exibir os instrumentos e demonstrativos que sustentam a cobrança. O pedido de inversão do ônus da prova formulado pelo autor com base no Código de Defesa do Consumidor foi, contudo, indeferido, pois a jurisprudência do STJ é assente no sentido de que o uso de financiamento para fomento da atividade agrícola afasta a condição de destinatário final e, portanto, afasta a incidência do CDC.
Indeferimento da gratuidade de justiça e solução intermediária
O pedido de benefício da assistência judiciária gratuita foi indeferido pelo Juízo. A análise dos documentos fiscais acostados ao processo revelou que o autor movimenta quantias milionárias vinculadas à atividade rural, a Declaração de Imposto de Renda indicou dívidas contraídas para investimento e contratos rurais quitados ou renegociados que ultrapassam R$ 1.300.000,00, volume incompatível com o estado de miserabilidade juridicamente exigido para a concessão do benefício. Reconhecendo, todavia, a momentânea ausência de liquidez do produtor, o Juízo manteve o parcelamento das custas processuais iniciais já deferido, com a primeira parcela devidamente recolhida.
A atuação foi realizada pelo advogado Dr. Matheus Ribeiro, do escritório Matheus Ribeiro Advogados, que destacou:
Esta decisão traz para o produtor calma, tranquilidade e paz! Haja vista, a pressão que as instituições financeiras estavam fazendo, ameaçando a tomar propriedades rurais, gado e cobrar dos avalistas! Isso mostra que o produtor não está só, ele tem direitos e precisa de bons profissionais para silenciar as ilegalidades, arbitrariedades e abusividades dos bancos.
Impactos práticos e próximos passos processuais
O processo aguarda a designação de audiência de conciliação. O prazo para contestação pelo Banco do Brasil, de 15 dias úteis, fluirá a partir da realização dessa audiência, momento em que a instituição deverá também apresentar a integralidade da documentação contratual determinada pelo Juízo, sob as sanções do art. 400 do CPC.