Justiça de MT rejeita argumentos do banco e prorroga três cédulas de crédito rural
Vara Única de Marcelândia (MT) reconhece direito à prorrogação de três cédulas de crédito rural com base na Súmula 298 do STJ, concedendo carência de 2 anos e prazo de até 10 para pagamento.
Publicado em
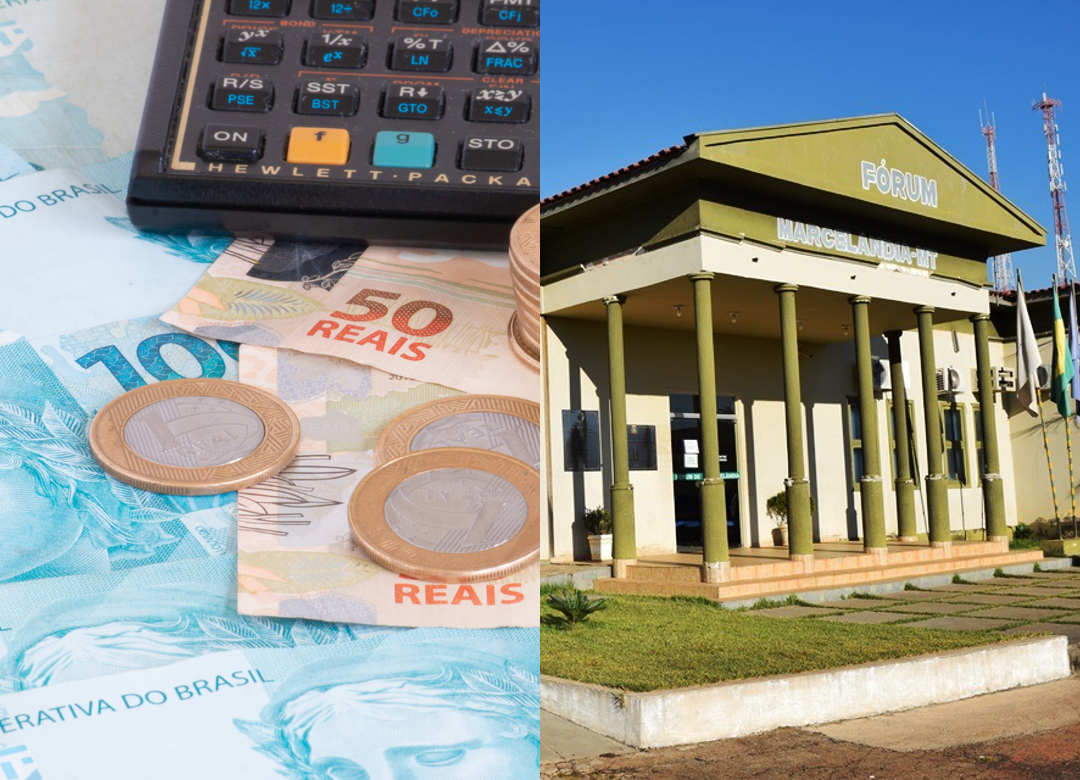
O juízo da Vara Única da Comarca de Marcelândia (MT) reconheceu, em sentença assinada em 27 de julho de 2026, o direito de um produtor rural à prorrogação de três cédulas de crédito rural contratadas junto ao Banco Santander (Brasil) S.A.
A decisão, proferida pelo Juiz Substituto Francisco Barbosa Júnior nos autos de ação mandamental com pedido de tutela de urgência, aplicou a Súmula 298 do Superior Tribunal de Justiça (STJ) e julgou procedente em parte o pedido, fixando carência de 2 (dois) anos e prazo total de amortização de até 10 (dez) anos.
O litígio envolve valor da causa de R$ 3.291.635,49 e teve origem no inadimplemento de operações de crédito rural destinadas ao cultivo de soja e milho em Marcelândia (MT), cujo pagamento foi comprometido por perdas de safra nos períodos 2023/2024 e 2024/2025.
Direito ao alongamento e requisitos legais
O direito à prorrogação de dívidas rurais está previsto no art. 4.º, parágrafo único, da Lei 7.843/89, que assegura o alongamento de vencimentos quando o rendimento da atividade financiada for insuficiente para o resgate da dívida, ou quando o inadimplemento decorrer de frustração de safra, falta de mercado ou outros motivos alheios à vontade do devedor.
No mesmo sentido dispõem a Lei 9.138/95, o art. 14 da Lei 4.829/65 e o item 2.6.4 do MCR, atualizado pelas Resoluções CMN 4.883/2020, 4.905/2021 e, mais recentemente, 5.229/2025. Segundo esses normativos, a concessão de maior prazo para quitação da dívida rural pressupõe a comprovação de incapacidade de pagamento decorrente de dificuldade de comercialização, frustração de safra por fatores adversos, ocorrências prejudiciais ao desenvolvimento das explorações ou dificuldades de fluxo de caixa originadas do impacto acumulado de perdas de safra em safras anteriores.
“O alongamento de dívida originada de crédito rural não constitui faculdade da instituição financeira, mas direito do devedor nos termos da lei.” (Súmula 298 do STJ)
Com base nesse entendimento, o juízo afastou o argumento do réu de que a prorrogação estaria restrita às operações contratadas até 20 de junho de 1995, nos moldes da redação original da Lei 9.138/95. Segundo a sentença, esse diploma disciplinou a securitização de dívidas anteriores àquela data, mas o alongamento de operações rurais em geral permanece regido pelo item 2.6.4 do MCR, sucessivamente atualizado por resoluções do Conselho Monetário Nacional.
Enquadramento das cédulas no regime de crédito rural
O réu sustentou que as cédulas em litígio, por serem lastreadas em Letra de Crédito do Agronegócio (LCA) na modalidade Taxa Livre, sem registro no SICOR e sem subvenção governamental, não se submeteriam às normas do Manual de Crédito Rural. O juízo rejeitou o argumento.
A sentença destacou que o próprio MCR, em seu capítulo 3, seção 1, item 1, prevê que o crédito rural pode ser formalizado por diversos títulos, entre eles a Cédula de Crédito Bancário (CCB), de modo que a opção da instituição financeira por essa modalidade não afasta, por si só, a incidência das normas de crédito rural quando comprovada a destinação dos recursos à atividade agropecuária.
No caso concreto, as próprias CCBs qualificam o autor como agropecuarista e indicam a destinação dos recursos como investimento agrícola, com vinculação a imóveis rurais e cláusula expressa de sujeição às normas do MCR. O réu não refutou especificamente a destinação rural dos recursos em contestação.
Quanto à alegada ausência de registro no SICOR, a sentença apontou que extrato de detalhamento de operações juntado na réplica demonstrou que as CCBs encontram-se registradas no sistema, sob a modalidade LCA Taxa Livre, com situação de inadimplência. O juízo ressaltou que eventual ausência de registro formal não seria, por si só, suficiente para descaracterizar a natureza rural da operação, cujo critério determinante é a efetiva destinação dos recursos.
A sentença também reconheceu a natureza rural da Cédula de Produto Rural (CPR) com liquidação financeira, instituída pela Lei 8.929/94, por representar promessa de pagamento equivalente a produto rural (soja), com garantia de hipoteca cedular e penhor cedular sobre a safra.
Requisitos comprovados e novo cronograma de pagamento
O juízo considerou comprovado o pedido administrativo prévio de prorrogação, formalizado por notificação extrajudicial encaminhada em 22 de janeiro de 2025, sem resposta favorável da instituição financeira.
A frustração de safra foi atestada por Laudo de Perda subscrito por engenheiro agrônomo, corroborado pelo Decreto Estadual 989/2024, que declarou situação de emergência decorrente de seca, estiagem e incêndio florestal na região, além de notícias de veículos especializados no agronegócio sobre estiagem e excesso de chuvas nas safras 2023/2024 e 2024/2025.
A capacidade de pagamento foi atestada por Laudo de Capacidade de Pagamento, subscrito por profissional contábil inscrita no CRC, que indicou necessidade de carência de 2 (dois) anos e prazo de até 10 (dez) anos, mediante parcelas anuais. O réu não produziu contraprova técnica e declarou expressamente desinteresse na produção de provas.
Diante da ausência de impugnação técnica específica, o juízo adotou o prazo indicado no laudo particular, com carência de 2 (dois) anos e prazo total de amortização de até 10 (dez) anos, contados da sentença, mediante parcelas anuais, iguais e sucessivas.
Casos como este demonstram que o direito do produtor rural precisa ser defendido por profissionais que conhecem profundamente o crédito rural. A experiência e a estratégia jurídica adequada são determinantes para alcançar decisões como esta.
A atuação foi do escritório Moresco Todeschini Advogados.
Essa decisão confirma o entendimento que temos defendido há anos: quando o produtor rural comprova os requisitos legais, o alongamento da dívida é um direito. Cada caso exige estratégia, provas técnicas e profundo conhecimento da legislação do crédito rural.
Encargos financeiros e próximos passos
Os juros remuneratórios originalmente pactuados foram mantidos, no patamar de 15,44% ao ano nas cédulas de crédito bancário e produto rural, e de 16,18% ao ano na cédula de crédito bancário restante, ressalvada a aplicação de taxa mais vantajosa ao produtor nos termos do item 2.6.4 do MCR.
A sentença determinou a baixa de eventuais inscrições em nome do produtor nos cadastros de proteção ao crédito e no SCR/SISBACEN/SICOR relativas às operações discutidas, no prazo de 5 (cinco) dias, além de facultar a amortização antecipada e a substituição de garantias mediante prévia anuência do banco réu.
O réu foi condenado ao pagamento das custas processuais e dos honorários advocatícios, fixados em 10% sobre o valor atualizado da causa, nos termos do art. 85, §§ 2.º e 3.º, do CPC. O banco tem o prazo de 30 (trinta) dias para apresentar os termos aditivos às cédulas, refletindo o novo cronograma de pagamento fixado na sentença.