A Resolução CMN nº 5.314/2026 e a alteração do MCR 2-6-4
Este artigo examina a Resolução CMN nº 5.314, de 25 de junho de 2026, exclusivamente a partir da alteração promovida no item 4 da Seção 6 do Capítulo 2 do Manual de Crédito Rural (MCR 2-6-4), vigente desde 1º de julho de 2026. A inclusão das expressões “por sua conveniência e decisão”, “mediante solicitação do mutuário” e “dívida referente à operação de crédito rural” modifica o eixo jurídico da prorrogação, fortalece a posição decisória da instituição financeira e redefine a fase administrativa, a produção da prova e o controle da recusa. As demais mudanças da Resolução não constituem objeto autônomo deste estudo e somente são consideradas quando indispensáveis à compreensão do novo regime do reembolso. Adota-se método jurídico-dogmático, histórico-normativo, sistemático e crítico, com cotejo literal entre a redação anterior e a nova, reconstrução do antigo MCR 2-6-9 e análise da jurisprudência consolidada na Súmula 298 do Superior Tribunal de Justiça. O verbete é tratado como construção jurisprudencial formada por diversos precedentes, com referência constitucional ao art. 187 e permanência institucional superior a vinte anos, sem que isso dispense a identificação dos pressupostos normativos de cada caso. O estudo aplica ainda o princípio tempus regit actum aos contratos, pedidos, negociações, aditivos, execuções e processos em curso, concluindo que a Resolução amplia a conveniência bancária, mas não cria arbítrio, não cancela a jurisprudência e não afasta o controle jurídico da decisão
Por Guilherme das Neves Medeiros
Publicado em
O objeto científico deste estudo é a alteração do MCR 2-6-4 promovida pelo art. 1º da Resolução CMN nº 5.314/2026. A investigação concentra-se na mudança da linguagem regulamentar, nos requisitos que foram preservados, nos elementos que foram acrescentados e nos efeitos produzidos sobre o requerimento do mutuário, a decisão da instituição financeira e o controle da recusa. Os demais artigos da Resolução ficam fora do recorte, salvo referência estritamente instrumental quando necessária à compreensão do dispositivo central.
O problema jurídico central consiste em definir se a expressão “por sua conveniência e decisão” pode transformar a prorrogação geral do crédito rural em liberalidade bancária plena ou se continua submetida aos limites constitucionais, legais e contratuais do Sistema Nacional de Crédito Rural. A Lei nº 4.829/1965 confere ao CMN ampla competência regulamentar, mas essa competência é finalisticamente vinculada à institucionalização, ao funcionamento e aos objetivos do crédito rural. A amplitude do poder normativo não equivale a autorização para suprimir a função protetiva do reembolso adequado à atividade rural.
A hipótese defendida é que a Resolução altera de modo substancial o fundamento textual da prorrogação geral, porque insere um juízo expresso de conveniência onde antes havia autorização condicionada sem essa qualificação. Esse deslocamento fortalece o argumento de facultatividade das instituições financeiras e amplia a assimetria negocial, mas não torna a decisão imune à boa-fé, à coerência, à finalidade, à isonomia, à motivação técnica e à jurisdição. A crítica, portanto, dirige-se ao esvaziamento funcional da proteção e à transferência de poder decisório ao credor, não à afirmação simplista de que o ato teria eliminado todo e qualquer direito de prorrogação.
A pesquisa evita duas simplificações opostas. De um lado, não transforma a Súmula 298 em resposta automática e indiferente aos requisitos do caso concreto; de outro, não aceita que uma resolução recente seja utilizada para apagar uma construção jurisprudencial consolidada pelo STJ há mais de duas décadas. A tese é desenvolvida pelo confronto entre a nova literalidade do MCR 2-6-4, a trajetória normativa do instituto, a hierarquia das fontes, a boa-fé objetiva, a prova técnica e o direito intertemporal.
2. O crédito rural na arquitetura constitucional e legal da política agrícola
2.1. O art. 187 da Constituição como norma-matriz
O art. 187 da Constituição Federal inclui os instrumentos creditícios e fiscais entre os elementos da política agrícola. Essa opção constitucional retira o crédito rural do plano de uma simples política comercial de bancos e o insere numa política pública permanente, articulada com produção, abastecimento, preços, seguro, pesquisa, assistência técnica e organização do setor. A norma constitucional não determina cada cláusula contratual, mas fixa a finalidade pública que limita a regulamentação infralegal.
A expressão “política de Estado” é empregada, neste estudo, em sentido jurídico e não meramente retórico. Trata-se de política fundada diretamente na Constituição e densificada por leis que vinculam governos sucessivos, de maneira que sua execução não pode ser inteiramente subordinada à preferência conjuntural da administração ou à estratégia comercial de cada instituição. O crédito rural pode adaptar-se a ciclos econômicos, mas não pode perder a conexão com os fins constitucionais que justificam sua existência.
2.2. A Lei nº 4.829/1965 e a competência finalisticamente vinculada do CMN
A Lei nº 4.829/1965 institucionaliza o crédito rural, define-o pelo suprimento de recursos destinados a atividades enquadradas em seus objetivos e organiza o Sistema Nacional de Crédito Rural. Entre esses objetivos estão o custeio oportuno, a comercialização, o investimento produtivo e o fortalecimento econômico dos produtores, especialmente pequenos e médios. A destinação legal da operação, e não apenas a identidade do credor ou a origem contábil do dinheiro, constitui o núcleo jurídico do instituto.
A mesma lei confere ao Conselho Monetário Nacional competência para disciplinar o crédito rural, estabelecer normas operativas e coordenar sua aplicação. Essa delegação é ampla porque o sistema exige adaptação técnica constante, mas permanece subordinada aos objetivos legais que a justificam. O regulamento pode escolher meios adequados, porém não pode empregar essa margem para produzir resultado material incompatível com o fortalecimento do produtor, a oportunidade do crédito e a continuidade da atividade financiada.
2.3. A Lei nº 8.171/1991 e a adequação do reembolso à atividade rural
A Lei nº 8.171/1991 inclui expressamente o crédito rural entre os instrumentos da política agrícola e o qualifica como instrumento de financiamento da atividade rural. O art. 50, inciso V, determina que prazos e épocas de reembolso sejam ajustados à natureza e às especificidades das operações, à capacidade de pagamento e às épocas normais de comercialização. Essa diretriz legal não cria, isoladamente, um direito automático a toda prorrogação, mas impõe ao regulador e ao agente financeiro um parâmetro material de adequação do cronograma à realidade produtiva.
A conjugação das Leis nº 4.829/1965 e nº 8.171/1991 demonstra que o risco rural não é juridicamente tratado como risco empresarial comum. A atividade depende de ciclos biológicos, fenômenos climáticos, sazonalidade, condições sanitárias e preços sobre os quais o produtor exerce controle limitado. A política de reembolso deve, por isso, compatibilizar a exigibilidade financeira com o tempo econômico da produção, sob pena de o crédito deixar de financiar a atividade e passar a destruí-la.
2.4. Natureza agrária, técnica bancária e hierarquia das fontes
O crédito rural possui forma bancária, mas finalidade predominantemente agrária e pública. Ele utiliza contratos, garantias, análise de risco e técnicas próprias do sistema financeiro, sem que esses elementos eliminem o regime especial decorrente da destinação produtiva e da inserção no SNCR. A qualificação juridicamente mais precisa é, portanto, a de instituto agrário-financeiro submetido a forte dirigismo legal, e não a de crédito bancário comum.
O Manual de Crédito Rural ocupa posição infralegal nessa arquitetura. Suas normas concretizam resoluções do CMN e atos do Banco Central, mas dependem da Constituição, das leis e dos decretos que lhes conferem fundamento de validade. A crítica à Resolução nº 5.314/2026 deve, assim, demonstrar eventual desconformidade finalística ou excesso regulamentar, e não simplesmente negar a competência normativa que a própria Lei nº 4.829/1965 atribuiu ao Conselho.
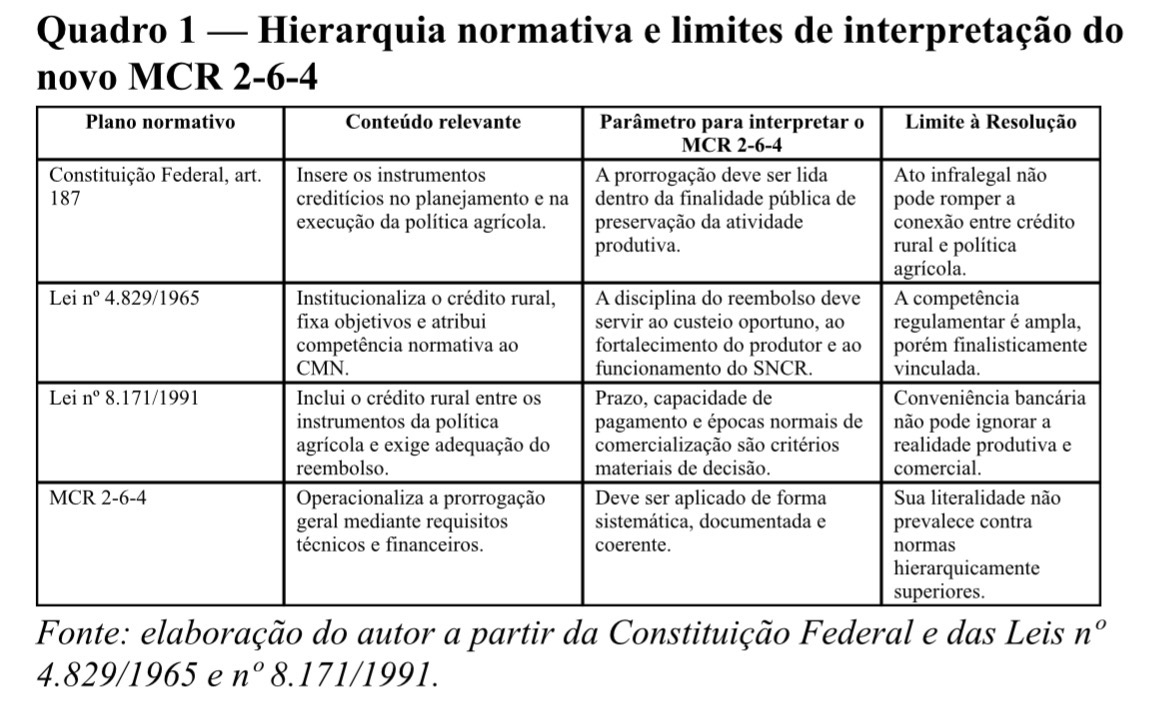
3. A trajetória normativa da prorrogação: do MCR 2-6-9 “devido” à conveniência expressa de 2026
3.1. O antigo MCR 2-6-9 e a linguagem de vinculação
Durante décadas, o item 9 da Seção 6 do Capítulo 2 empregou linguagem inequivocamente mais protetiva. A Circular BCB nº 1.268, de 23 de dezembro de 1987, dispunha que era “devida a prorrogação” da dívida, aos mesmos encargos, quando comprovada a incapacidade de pagamento decorrente de dificuldade de comercialização, frustração de safra ou ocorrência prejudicial à exploração. O centro da controvérsia estava, portanto, na prova dos pressupostos e não em uma declaração de conveniência comercial do credor.
“Independentemente de consulta ao Banco Central, é devida a prorrogação da dívida [...] desde que se comprove incapacidade de pagamento do mutuário.” — MCR 2-6-9, redação reproduzida pela Circular BCB nº 1.268/1987.
A fórmula “é devida” não dispensava exame técnico nem transformava a prorrogação em benefício indiscriminado. O mutuário precisava demonstrar causa objetiva, nexo com a incapacidade de pagamento e possibilidade de reorganização do débito, enquanto a instituição permanecia responsável pela adequada formalização e pela preservação do crédito. A diferença essencial era a localização do juízo: comprovados os requisitos, a norma não apresentava a solução como favor bancário.
3.2. A mudança aprovada em 2020 e vigente a partir de 1º de maio de 2021
A primeira ruptura formal ocorreu na consolidação aprovada pela Resolução CMN nº 4.883, de 23 de dezembro de 2020, com vigência a partir de 1º de maio de 2021. O antigo MCR 2-6-9 foi reorganizado como MCR 2-6-4 e a expressão “é devida” foi substituída por linguagem autorizativa. O Voto nº 129/2020-CMN, que incorporou a fundamentação técnica do Banco Central, registrou expressamente que o termo anterior poderia induzir à interpretação de que a instituição não deveria decidir caso a caso. Ficou assim documentada, já em 2020, a intenção deliberada de transferir à instituição o juízo sobre a prorrogação.
Esse documento histórico é decisivo porque demonstra a consciência regulatória da alteração. O argumento oficial foi o de que competiria à instituição financeira avaliar as peculiaridades de cada operação e evitar prorrogações indiscriminadas, inclusive para incentivar gestão privada de riscos e contratação de seguros. A alteração não pode, por isso, ser reduzida a mera renumeração ou consolidação editorial, pois houve mudança deliberada do núcleo semântico da norma.
3.3. A Resolução CMN nº 4.905/2021 e a consolidação da análise bancária individual
A Resolução CMN nº 4.905, de 29 de abril de 2021, aperfeiçoou o texto antes de sua entrada em vigor. A nova redação passou a exigir dificuldade temporária, ateste da necessidade de prorrogação e demonstração da capacidade de pagamento pelo próprio agente financeiro. O Voto nº 23/2021-CMN qualificou a renegociação individual como medida “a critério da instituição financeira” e afirmou que os ajustes permitiriam aos financiadores definir os casos passíveis de renegociação. Consolidou-se, desse modo, o modelo de análise individual que a redação de 2026 levaria à sua expressão mais extrema.
A mudança de 2021 produziu uma assimetria relevante. O produtor passou a suportar o dever de provar a crise temporária e seus fatores causais, enquanto o banco recebeu a função simultânea de atestar a necessidade e demonstrar a capacidade futura de pagamento. O agente credor tornou-se, na prática, avaliador do fato, definidor da metodologia de capacidade e destinatário econômico da decisão, circunstância que exige controles de coerência e boa-fé.
3.4. A Resolução CMN nº 5.314/2026 como terceira etapa
A Resolução nº 5.314/2026 transforma em texto explícito a orientação que já aparecia nos votos de 2020 e 2021. A sequência normativa passa de “é devida” para “fica autorizada” e, finalmente, para “fica autorizada, por sua conveniência e decisão”. A nova locução não cria do zero a análise individual, mas oferece à instituição um fundamento literal mais forte para apresentar a prorrogação como decisão própria.
A repetição de alterações em período relativamente curto produz insegurança jurídica objetiva. Produtores, técnicos, advogados, cooperativas e julgadores formaram expectativas a partir de uma regra histórica vinculante; em 2021, foram confrontados com uma autorização condicionada; em 2026, recebem a declaração expressa de conveniência bancária. A instabilidade recai principalmente sobre quem estrutura plantio, investimento, garantias e fluxo de caixa em ciclos longos, enquanto beneficia quem controla unilateralmente os manuais internos de crédito.
4. A alteração do MCR 2-6-4 pela Resolução CMN nº 5.314/2026
4.1. Cotejo literal do MCR 2-6-4
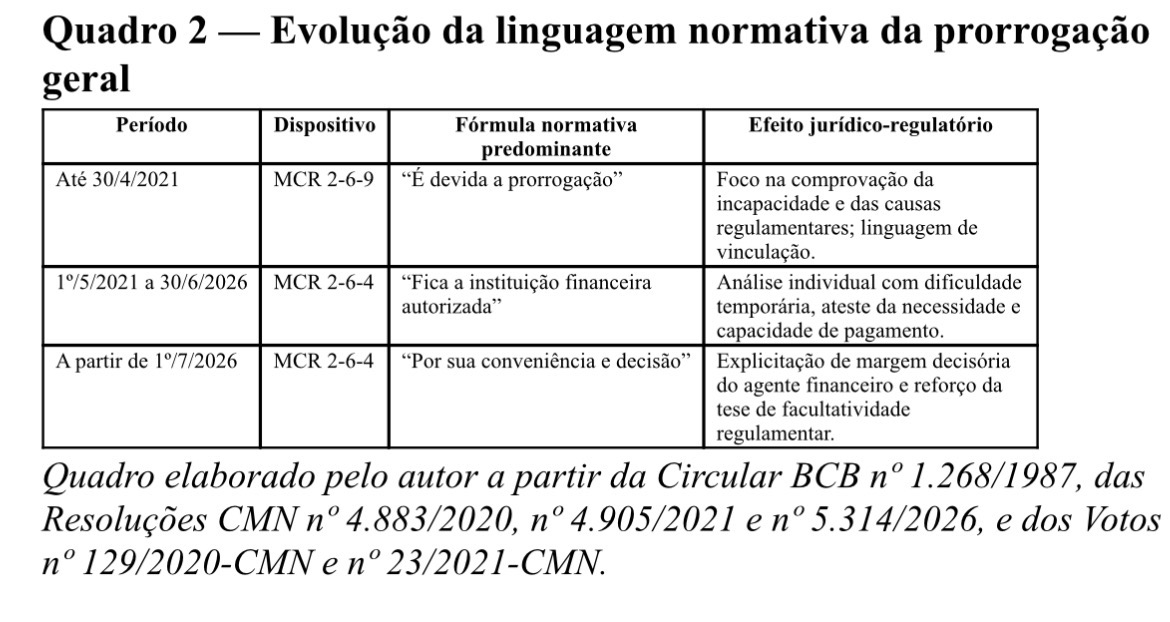
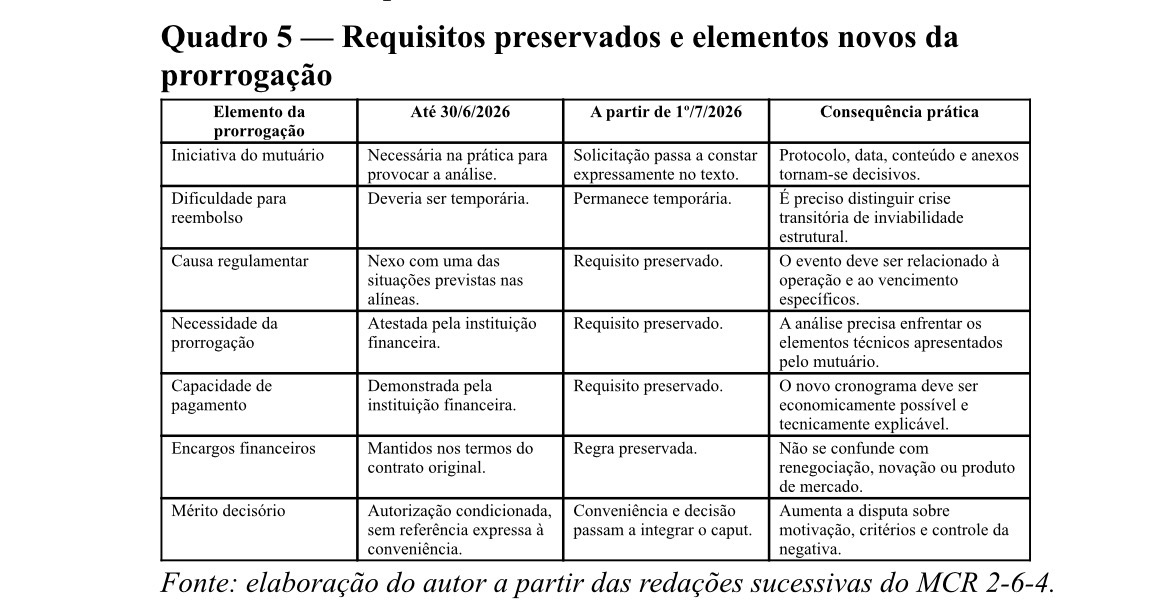
A análise deve partir do cotejo literal entre o texto vigente até 30 de junho de 2026 e a redação aplicável a partir de 1º de julho de 2026. Os requisitos materiais básicos permanecem: dificuldade temporária, enquadramento em uma das causas regulamentares, ateste da necessidade, capacidade de pagamento e manutenção dos encargos pactuados. A inovação está na inclusão de expressões que redefinem o sujeito decisor e tornam explícita a iniciativa formal do mutuário.
4.2. “Por sua conveniência e decisão”: natureza e limites
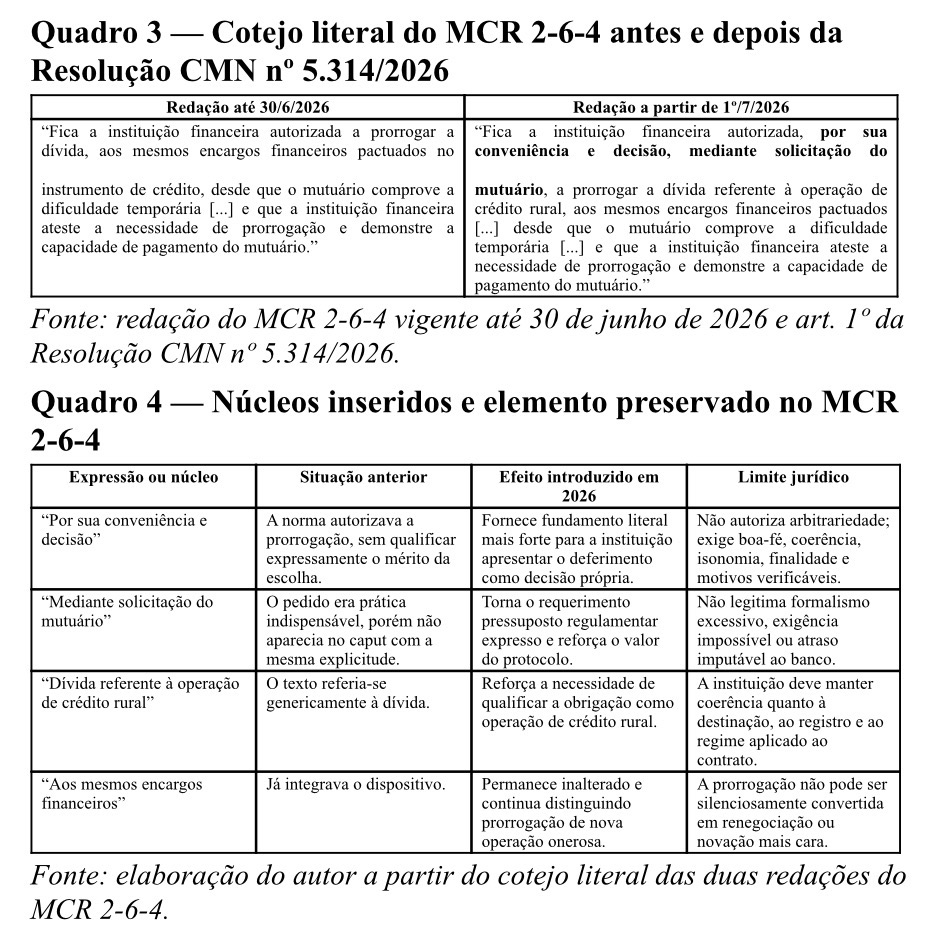
A locução “por sua conveniência e decisão” é o núcleo mais controvertido da Resolução. Ela reforça a interpretação de que o MCR 2-6-4, isoladamente considerado, não produz deferimento automático e permite ao agente avaliar risco, suficiência da prova, viabilidade do cronograma e política de crédito. Essa conclusão textual é relevante, mas não transforma a escolha em arbítrio nem elimina os limites decorrentes da lei, do contrato, da boa-fé e da finalidade do SNCR.
A decisão da instituição financeira não é ato administrativo discricionário em sentido técnico, porque o banco ou a cooperativa normalmente atua como pessoa privada e credora. Trata-se de decisão negocial intensamente regulada, exercida dentro de um sistema criado por lei e fiscalizado pelo Estado. Por isso, a “conveniência” deve ser objetivamente relacionada à operação, à capacidade de pagamento e aos critérios previamente adotados, não podendo servir de fórmula vazia para ocultar tratamento contraditório ou finalidade exclusivamente oportunista.
4.3. “Mediante solicitação do mutuário”: formalização, prova e efeitos
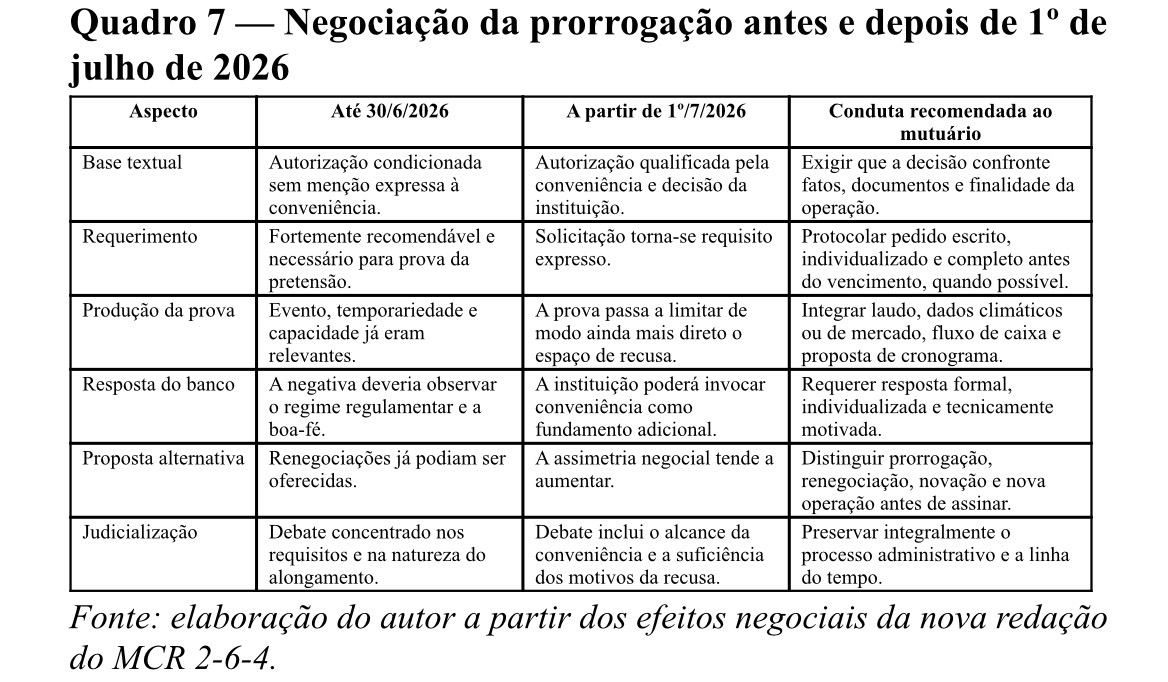
A expressão “mediante solicitação do mutuário” transforma o requerimento em pressuposto regulamentar expresso. A partir da vigência, a discussão deixa de ser apenas sobre a possibilidade de pedido implícito e passa a exigir identificação documental da manifestação, de sua data, do conteúdo e dos elementos que a instruem. A regra aumenta a importância probatória do protocolo, sem necessariamente impor forma sacramental quando a instituição aceita canais digitais, e-mail, plataforma ou outro meio idôneo.
O requerimento deve ser compreendido como ato de exercício de pretensão e não como confissão de inadimplemento inevitável. Ele pode ser apresentado preventivamente quando a dificuldade temporária já seja demonstrável, com proposta de cronograma compatível com a capacidade futura. A instituição que recebe documentação completa assume o dever de processá-la segundo critérios coerentes, não podendo criar exigências sucessivas apenas para deslocar a decisão ou provocar vencimento artificial.
4.4. “Dívida referente à operação de crédito rural”: delimitação do objeto
A referência à “dívida referente à operação de crédito rural” reforça a necessidade de qualificação prévia do contrato. Nem todo financiamento concedido a produtor é crédito rural, e nem toda obrigação relacionada à atividade agrícola integra automaticamente o SNCR. O enquadramento depende da destinação, da formalização, da fonte declarada, do registro e das normas aplicáveis à operação.
A precisão é particularmente relevante quando há consolidação de dívidas, cédula bancária genérica, capital de giro misto ou renegociação que reúne obrigações de naturezas diversas. A instituição não pode invocar a natureza rural apenas para impor deveres ao produtor e negá-la quando se discutem os mecanismos protetivos do MCR. A coerência classificatória deve acompanhar toda a vida do contrato.
4.5. Manutenção dos mesmos encargos financeiros
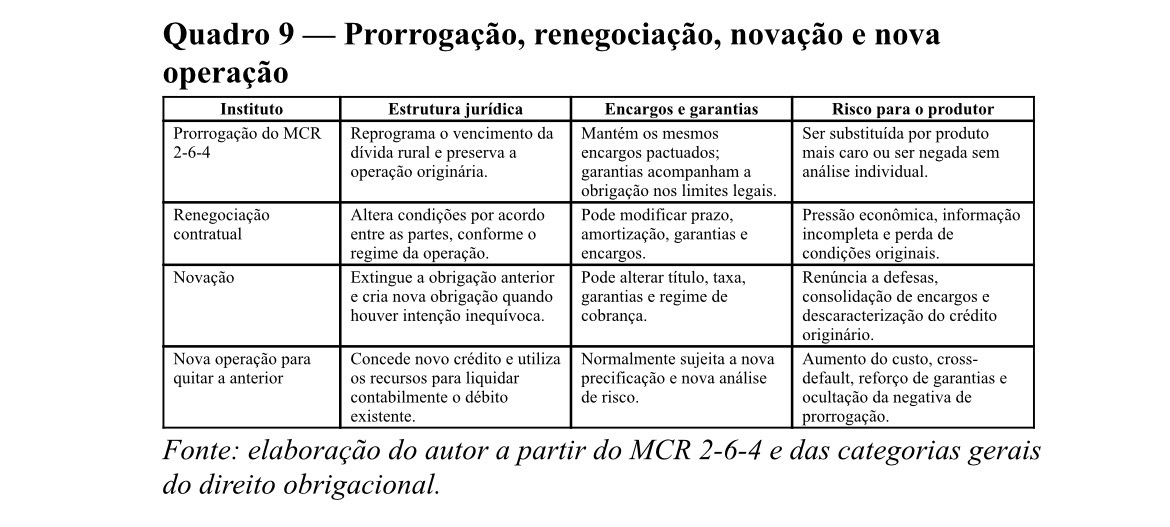
A preservação dos encargos pactuados continua sendo elemento essencial da prorrogação regulamentar. Quando a instituição defere o pedido com fundamento no MCR 2-6-4, não pode simplesmente substituir a operação por produto de mercado mais oneroso e apresentar a novação como se fosse o mesmo instituto. A manutenção dos encargos distingue a recomposição do cronograma de uma nova contratação livremente precificada.
Essa regra tem impacto direto nas negociações. O produtor deve ser informado de modo claro quando a proposta oferecida constitui prorrogação do contrato originário, renegociação de operação irregular, novação ou nova operação com quitação contábil da anterior. A diferença de nomenclatura não é formalismo, porque altera taxa, garantias, vencimento, classificação, subvenção e eventual incidência de normas especiais.
4.6. Dificuldade temporária, nexo causal e capacidade de pagamento
O regime exige uma situação paradoxal, porém juridicamente inteligível: o mutuário não consegue pagar no cronograma original, mas deve conservar capacidade de pagar em cronograma ajustado. A dificuldade precisa ser temporária e vinculada a uma das causas regulamentares, enquanto a capacidade futura deve ser demonstrada por fluxo de caixa, ciclos produtivos, receitas prováveis, patrimônio operacional e demais elementos tecnicamente pertinentes. A prorrogação não se destina a tornar economicamente viável atividade estruturalmente deficitária, mas a atravessar evento transitório sem destruir empreendimento recuperável.
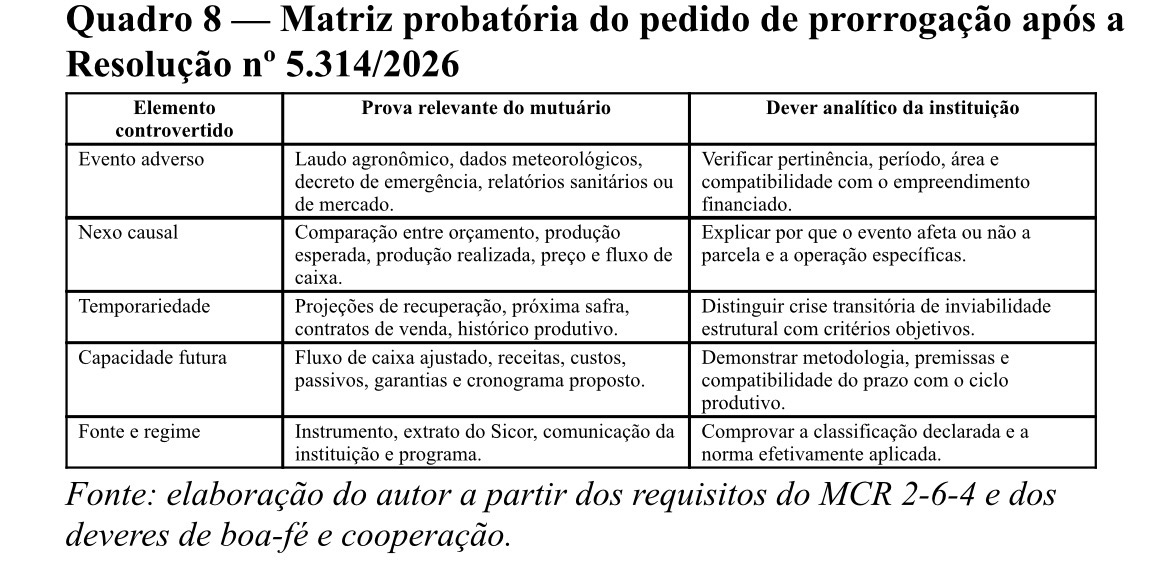
O nexo causal merece tratamento rigoroso. Não basta apontar seca, excesso de chuva, queda de preço ou problema sanitário de forma abstrata; é necessário demonstrar como o evento atingiu a produção, a comercialização ou a exploração financiada e em que medida afetou o vencimento específico. A instituição, por sua vez, não pode exigir certeza matemática incompatível com atividade sujeita a riscos biológicos e mercadológicos, devendo adotar metodologia proporcional e tecnicamente explicável.
4.7. O duplo papel do agente financeiro e o dever de coerência técnica
A instituição financeira ocupa posição dupla no novo desenho. Ela é credora interessada no recebimento e, simultaneamente, responsável por atestar a necessidade da prorrogação e demonstrar a capacidade futura do devedor. Esse acúmulo não invalida a regra, mas amplia a exigência de coerência metodológica, separação de funções internas e documentação da análise.
Uma negativa fundada em incapacidade de pagamento deve ser compatível com os dados que a própria instituição utiliza para conceder novos créditos, renovar limites ou exigir reforço de garantias. Da mesma forma, não é coerente afirmar que o produtor não tem capacidade para uma prorrogação em encargos originais e, ao mesmo tempo, oferecer nova operação mais cara com o mesmo fluxo de receitas. Contradições dessa natureza são relevantes para o controle judicial e para a supervisão regulatória.
5. A Súmula 298 do STJ como construção jurisprudencial consolidada e seu confronto com o novo MCR 2-6-4
5.1. A origem judicial do enunciado
A Súmula 298 nasceu da consolidação de decisões judiciais proferidas pelo Superior Tribunal de Justiça, e não da simples reprodução de uma lei. Seus precedentes formadores são o AgRg no Ag 320.989/RS, o AgRg no Ag 476.337/RS, o REsp 147.586/GO, o REsp 166.592/MG, o REsp 194.324/MG, o REsp 234.246/SP e o REsp 525.651/MG. A Segunda Seção reuniu a razão jurídica comum desses julgados e aprovou o enunciado em 18 de outubro de 2004, convertendo uma sequência decisória em orientação jurisprudencial autônoma.
5.2. Mais de vinte anos de permanência e aplicação jurisprudencial
Desde sua aprovação, a Súmula 298 integra o repertório oficial do STJ e vem sendo invocada há mais de vinte anos na solução de controvérsias sobre alongamento e prorrogação de crédito rural. Essa permanência importa porque demonstra que o verbete não se esgotou no fato histórico dos processos que o originaram, mas passou a orientar a compreensão do instituto dentro do regime especial do crédito rural. Uma resolução do CMN pode alterar o MCR, mas não cancela, revisa nem reduz por si mesma um enunciado jurisprudencial que somente o próprio Tribunal pode superar ou reformular.
5.3. O significado jurídico de “nos termos da lei”
A expressão “nos termos da lei” não aprisiona a Súmula 298 a um único diploma legislativo do passado. Ela funciona como cláusula de juridicidade, exigindo que o direito seja exercido com observância dos pressupostos legais, regulamentares e probatórios aplicáveis à operação concreta. O verbete não dispensa a comprovação dos requisitos, mas também não permite que a instituição converta o preenchimento desses requisitos em pedido de favor submetido exclusivamente à sua conveniência patrimonial.
5.4. A razão de decidir dos precedentes diante da Resolução nº 5.314/2026
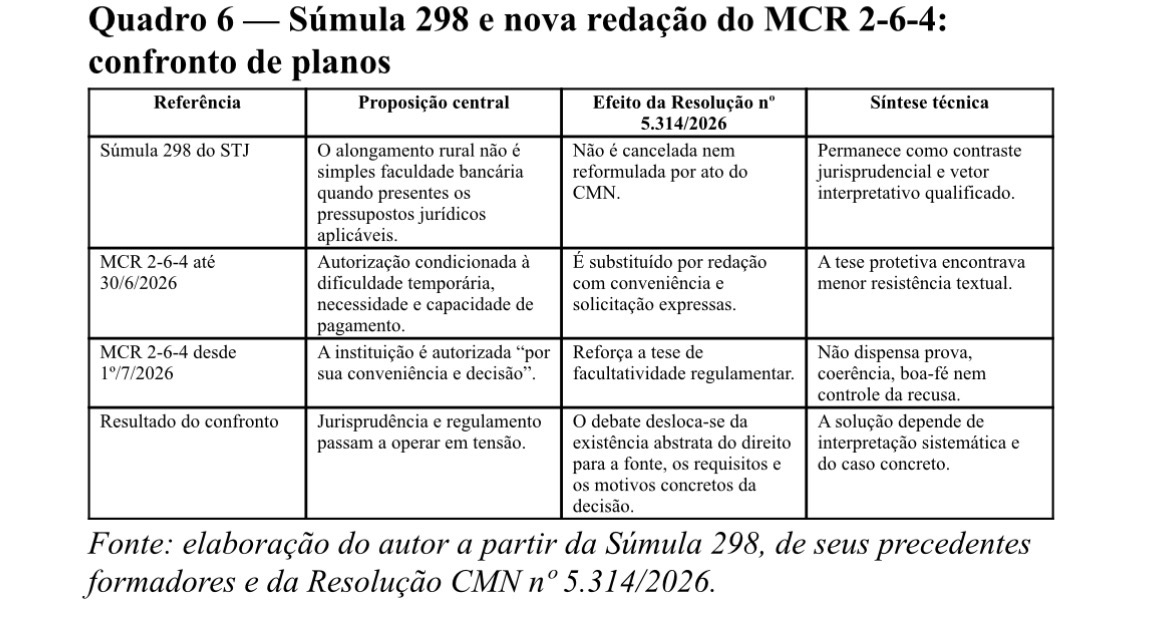
“O alongamento de dívida originada de crédito rural não constitui faculdade da instituição financeira, mas direito do devedor, nos termos da lei.” — Súmula 298 do STJ.
Os precedentes formadores convergem na rejeição de uma leitura puramente privatista do alongamento rural. No REsp 147.586/GO, o STJ afastou a interpretação segundo a qual a autorização normativa apenas permitiria ao credor fazer, se quisesse, aquilo que já poderia fazer por autonomia privada; no REsp 166.592/MG, a Corte vinculou a solução à política agrícola protetiva prevista no art. 187, inciso I, da Constituição. A ratio decidendi, portanto, foi construída pelo Judiciário a partir da finalidade pública do sistema e da impossibilidade de reduzir o mecanismo de prorrogação a mera liberalidade bancária.
A expressão “por sua conveniência e decisão” cria tensão direta com essa construção jurisprudencial, mas não a extingue. O novo texto fortalece a defesa literal das instituições financeiras e exige argumentação mais sofisticada, porém continua sujeito à Constituição, às Leis nº 4.829/1965 e nº 8.171/1991, à boa-fé, à finalidade do SNCR e à própria orientação sumulada. O conflito não deve ser resolvido pela exclusão da Súmula, mas pela interpretação sistemática do MCR 2-6-4 e pelo controle concreto das razões apresentadas para a recusa.
O ponto científico central do artigo fica, assim, corretamente delimitado. A Súmula 298 é uma construção judicial do STJ, consolidada a partir de precedentes e aplicada por mais de duas décadas; a Resolução nº 5.314/2026 é um ato infralegal recente que altera o texto do MCR 2-6-4. A questão jurídica relevante é saber até onde essa alteração regulamentar pode restringir a eficácia prática de uma orientação jurisprudencial duradoura sem violar a hierarquia normativa e a finalidade pública do crédito rural.
6. Decisão bancária, controle jurídico e impactos nas negociações
6.1. A conveniência não equivale a imunidade jurisdicional
A nova redação enfraquece a tese de vinculação automática fundada exclusivamente no MCR 2-6-4, mas não exclui controle judicial. O Judiciário pode examinar competência contratual, observância da lei e do programa, boa-fé, abuso de direito, coerência dos motivos, erro técnico, discriminação, desvio de finalidade e violação dos próprios critérios internos da instituição. O que não cabe é substituir, sem fundamento, análise de risco legítima por preferência judicial abstrata.
O controle deve ser construído sobre fatos verificáveis. Uma recusa genérica, sem enfrentamento dos laudos, do fluxo de caixa e da proposta apresentada, é juridicamente mais vulnerável do que decisão individualizada e coerente. A instituição não precisa produzir ato administrativo formal, mas deve ser capaz de explicar objetivamente como aplicou os requisitos do MCR e por que os elementos apresentados não foram suficientes.
6.2. Ônus argumentativo e probatório
A Resolução intensifica o papel da prova técnica. O produtor deve demonstrar evento, nexo causal, temporariedade da dificuldade e capacidade futura, enquanto a instituição deve registrar a análise que sustenta o ateste ou a negativa. A controvérsia tende a migrar de debates abstratos sobre o verbo “autorizar” para discussões concretas sobre metodologia, dados, premissas e consistência da decisão.
6.3. Prorrogação, renegociação, novação e nova operação
As negociações posteriores à Resolução devem nomear corretamente o instrumento oferecido. Prorrogação nos termos do MCR 2-6-4 conserva os encargos originários; renegociação de operação irregular envolve reclassificação; novação extingue e substitui a obrigação nas condições admitidas pela lei; nova operação pode quitar contabilmente o contrato anterior, mas cria regime distinto. A confusão entre essas figuras favorece transferência silenciosa de custo ao produtor.
A oferta de operação mais cara não prova, por si só, ilicitude, porque o banco pode negar a prorrogação e propor alternativa privada quando a norma lhe permite margem. Contudo, a instituição deve deixar clara a natureza da proposta, os efeitos sobre garantias, classificação, encargos e direitos anteriores. A aceitação sem informação adequada pode ser questionada por erro, abuso, violação da boa-fé ou defeito de consentimento, conforme o caso concreto.
6.4. Risco de padronização automática das negativas
A expressão “conveniência e decisão” pode estimular respostas padronizadas, especialmente em períodos de crise regional. A padronização administrativa é legítima para organizar fluxos, mas não pode substituir a análise individual que os próprios votos de 2020 e 2021 afirmaram pretender preservar. Negativas idênticas diante de fatos, culturas e capacidades diferentes podem revelar que a instituição não exerceu a avaliação que a norma pressupõe.
A proteção do produtor endividado dependerá, nesse cenário, de documentação contemporânea e comparação entre casos equivalentes. A coerência horizontal das decisões bancárias torna-se elemento relevante, sem transformar cada deferimento anterior em precedente obrigatório. O que se exige é justificação racional para tratamentos distintos dentro da mesma política interna.
7. Direito intertemporal: contratos, pedidos, negociações e processos em curso
7.1. Tempus regit actum e a pluralidade de atos na relação rural
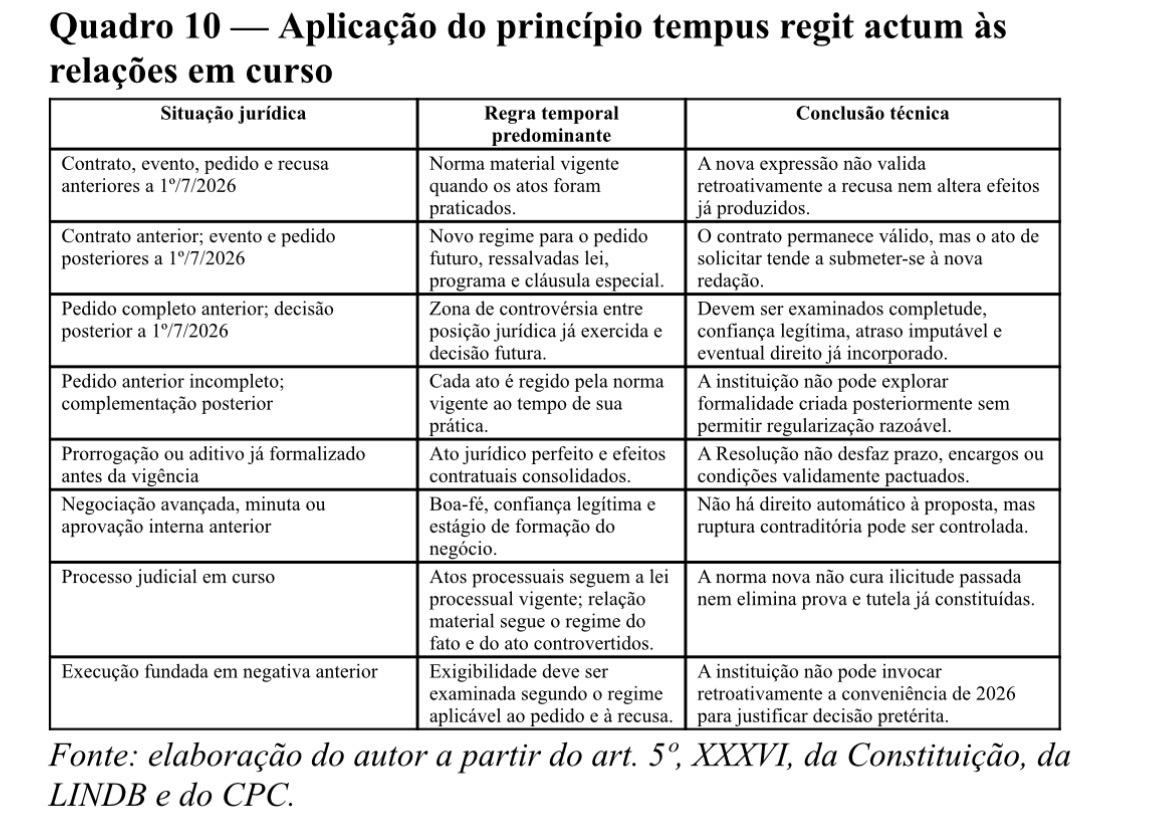
Tempus regit actum significa que cada ato é regido, em princípio, pela norma vigente quando se aperfeiçoa. A máxima não permite escolher uma única data para congelar toda a relação de crédito rural, porque contratação, liberação, evento adverso, vencimento, pedido, decisão, aditivo e atos processuais são momentos juridicamente distintos. A análise intertemporal deve decompor a relação e identificar o ato efetivamente controvertido.
O art. 5º, XXXVI, da Constituição e o art. 6º da LINDB protegem ato jurídico perfeito, direito adquirido e coisa julgada. O art. 24 da LINDB impede que atos consumados sejam invalidados com base em mudança posterior de orientação geral, enquanto o art. 14 do CPC determina a aplicação imediata da lei processual com preservação dos atos já praticados. Esses comandos formam a matriz de segurança jurídica aplicável à entrada em vigor da Resolução.
7.2. Contratos celebrados antes de 1º de julho de 2026
Os contratos anteriores preservam validade, encargos, garantias, classificação e cláusulas incorporadas segundo o regime de sua formação. A nova Resolução pode reger atos futuros de execução quando a norma tenha aplicação imediata, mas não pode reescrever retroativamente o conteúdo validamente pactuado. Prorrogações já concedidas, aditivos celebrados e acordos aperfeiçoados permanecem protegidos.
A data do contrato, contudo, não resolve todo pedido futuro. Se o evento adverso e a solicitação ocorrerem somente após 1º de julho, a instituição terá argumento consistente para aplicar a nova redação ao ato de análise, ressalvados direitos legais especiais e cláusulas contratuais que tenham incorporado regime mais protetivo. O direito intertemporal exige distinguir o contrato-base da pretensão superveniente de modificar seu cronograma.
7.3. Pedido e decisão anteriores à vigência
Pedido protocolado e decidido antes de 1º de julho deve ser avaliado pelo regime então vigente. A nova expressão não pode ser utilizada para validar retroativamente recusa praticada quando ela ainda não integrava o Manual. A legalidade do ato é aferida segundo os fundamentos materiais e regulamentares disponíveis no momento da decisão.
O mesmo raciocínio vale para mora, vencimento antecipado e execução baseados em negativa anterior. A Resolução não apaga eventual abuso, falta de análise ou violação de programa especial já consumados. A norma superveniente pode ser considerada como dado interpretativo, mas não como causa retroativa de licitude.
7.4. Pedido anterior e decisão posterior a 1º de julho
Essa é a hipótese mais controvertida. O produtor sustentará que protocolou pedido completo sob a disciplina anterior e que a instituição não pode retardar a análise para beneficiar-se de regra posterior; o banco poderá afirmar que a decisão, como ato ainda não praticado, deve obedecer ao regime vigente quando proferida. A solução depende de saber se todos os pressupostos já estavam preenchidos e se o ordenamento anterior atribuía posição jurídica suficientemente consolidada ao requerente.
A proteção da confiança favorece o mutuário quando o requerimento estava completo, a instituição reconheceu a instrução e o atraso lhe é exclusivamente imputável. Em sentido oposto, pedido incompleto, sujeito a condição ainda não satisfeita ou sem prova da capacidade futura aproxima a situação de mera expectativa. A ausência de regra transitória impede solução automática e exige fundamentação individualizada.
7.5. Negociações, propostas e minutas em curso
A mera abertura de conversa não gera direito adquirido a aditivo. Contudo, proposta formal aprovada por órgão competente, aceitação inequívoca, minuta final emitida ou conduta que crie confiança qualificada pode produzir deveres pré-contratuais de lealdade e responsabilidade pela ruptura abusiva. Os arts. 113, 187, 421 e 422 do Código Civil continuam aplicáveis à negociação rural.
A Resolução não pode ser utilizada como pretexto automático para retirar oferta já aceita, impor encargos diferentes ou exigir novas garantias sem justificativa. É necessário verificar reserva de aprovação, condições suspensivas, competência de quem negociou e grau de conclusão do consenso. Quanto mais avançado e formalizado o processo, maior a proteção da confiança legítima.
7.6. Processos judiciais, tutelas e execuções pendentes
Nos processos pendentes, a norma processual aplica-se imediatamente aos atos futuros, mas a Resolução nº 5.314/2026 possui conteúdo material e regulatório. A causa de pedir baseada em pedido ou recusa anteriores deve ser julgada pelo regime do tempo dos fatos, ainda que audiência, perícia e sentença ocorram depois. O art. 14 do CPC não autoriza retroatividade da norma material.
O art. 493 do CPC permite ao juiz considerar fato ou direito superveniente relevante para o julgamento. Essa consideração não equivale a conferir efeito retroativo à Resolução, mas pode influenciar pedidos de obrigação futura ou relações continuativas. O julgador deverá explicar qual efeito prospectivo reconhece e preservar os atos, direitos e situações já consolidados.
Tutelas de urgência, acordos homologados e decisões não desaparecem automaticamente com a entrada em vigor. Eventual revisão exige provocação, contraditório e demonstração concreta de alteração das circunstâncias, enquanto a coisa julgada permanece protegida. Em execução, a discussão sobre mora e exigibilidade deve considerar a norma vigente quando o pedido de prorrogação foi formulado e a recusa foi praticada.
7.7. A omissão de regra transitória como fonte de insegurança
A ausência de regra transitória é especialmente grave porque a norma altera o padrão decisório aplicável à prorrogação sem esclarecer como devem ser tratados os requerimentos já protocolados, os processos internos ainda pendentes e as propostas em fase de aprovação. Sistemas bancários podem adotar datas de corte diferentes, e situações materialmente idênticas podem receber tratamento desigual conforme o momento do processamento interno. A segurança jurídica exigiria critérios uniformes para pedidos pendentes, decisões ainda não formalizadas e prorrogações já negociadas, evitando que a instituição escolha o regime temporal que lhe seja economicamente mais favorável.
Na falta de disciplina expressa, devem prevalecer irretroatividade, boa-fé, proteção da confiança, coerência e preservação dos atos perfeitos. A instituição não possui liberdade para selecionar a data que maximize sua vantagem econômica. A decisão intertemporal precisa ser transparente e judicialmente controlável.
8. Do esvaziamento da proteção à governamentalização da política agrícola
8.1. Esvaziamento regulatório sem revogação formal
A Lei nº 4.829/1965, a Lei nº 8.171/1991 e o art. 187 da Constituição permanecem vigentes. O SNCR não é abolido e o crédito rural continua reconhecido como instrumento da política agrícola. O esvaziamento ocorre em plano funcional, pela redução progressiva da proteção infralegal e pela transferência de decisões centrais ao agente financiador.
Esse processo é mais difícil de perceber do que uma revogação expressa. Mantêm-se a denominação, o direcionamento, o registro e a fiscalização, mas enfraquecem-se mecanismos de adaptação do débito ao risco próprio da atividade. A forma pública permanece, enquanto parte do conteúdo é aproximada do crédito de mercado.
8.2. Política de Estado e efeito material de governamentalização
A Resolução não possui força para transformar formalmente uma política constitucional de Estado em política de governo. O que ela produz é um efeito material de governamentalização: a eficácia cotidiana da política passa a depender mais da orientação regulatória conjuntural e das políticas internas de risco. O núcleo legal subsiste, mas sua execução se torna mais variável e contingente.
A trajetória do MCR 2-6-9 ao MCR 2-6-4 exemplifica esse fenômeno. Em 1987, a regra falava em prorrogação devida; em 2021, o regulador deslocou o texto para autorização e análise bancária; em 2026, declarou expressamente a conveniência do agente. A continuidade do sistema convive, assim, com mudança profunda de seu centro decisório.
8.3. O argumento regulatório favorável e seus limites
A defesa da Resolução pode sustentar que a análise individual evita renegociações indiscriminadas, reduz risco moral, preserva recursos públicos, incentiva seguro e permite maior oferta de crédito privado. Esses objetivos são legítimos e encontram apoio nos votos regulatórios anteriores. Uma crítica científica deve reconhecê-los antes de avaliar sua proporcionalidade.
O problema está em utilizar tais objetivos para conferir margem excessivamente aberta sem transição, transparência reforçada ou parâmetros mínimos de decisão. O risco moral do produtor não pode ser combatido pela criação de risco regulatório unilateral, nem a proteção do Tesouro pode justificar tratamento do crédito rural como produto financeiro comum. A solução deveria equilibrar análise individual com critérios nacionais verificáveis e mecanismos de revisão.
8.4. Limites jurídicos da competência regulamentar
O controle de validade deve concentrar-se nos limites finalísticos da delegação. O CMN pode estabelecer requisitos, procedimentos e critérios técnicos para a prorrogação, mas deve demonstrar compatibilidade entre esses meios e os objetivos legais do crédito rural. Uma norma que torne estruturalmente inviável a continuidade de empreendimentos recuperáveis pode contrariar a finalidade que legitima o poder regulamentar.
A eventual invalidade não decorre apenas da palavra “conveniência”, tomada isoladamente. Ela dependerá da aplicação concreta, da extensão dada à expressão, da inexistência de critérios, da violação de lei especial ou da produção de resultado incompatível com capacidade de pagamento, ciclos produtivos e fortalecimento econômico. O debate tende a deslocar-se do controle abstrato da frase para o controle concreto de seus usos.
8.5. A posição do produtor rural no novo arranjo
O produtor endividado passa a enfrentar maior carga documental, maior incerteza decisória e maior dependência da política interna da instituição. Ao mesmo tempo, continua exposto a eventos climáticos e de mercado que o sistema reconhece como próprios da atividade. A combinação exige atuação jurídica e técnica antecipada, sob pena de a crise econômica ser convertida rapidamente em mora contratual e perda do empreendimento.
A defesa do produtor não pode repousar apenas na repetição de que a prorrogação é sempre obrigatória. Ela deve identificar a fonte do direito, qualificar o regime, reconstruir a linha do tempo, provar os requisitos, demonstrar incoerências e invocar as normas legais superiores. A Resolução torna a argumentação mais exigente, mas não elimina o espaço de proteção jurídica.
9. Conclusões
A primeira conclusão é literal e histórica: a Resolução CMN nº 5.314/2026 não realizou simples ajuste redacional no MCR 2-6-4. O percurso normativo vai da fórmula “é devida a prorrogação”, presente no antigo MCR 2-6-9, à autorização condicionada adotada em 2021 e, finalmente, à cláusula expressa “por sua conveniência e decisão” de 2026. Essa sequência revela deslocamento consciente do centro de proteção para o centro decisório da instituição financeira e produz insegurança jurídica para relações que dependem de planejamento de longo prazo.
A segunda conclusão é dogmática: o novo texto fortalece a tese regulamentar de facultatividade, mas não autoriza decisão arbitrária. A conveniência deve permanecer vinculada à operação concreta, aos documentos apresentados, aos critérios técnicos da própria instituição, à boa-fé, à isonomia e à finalidade legal do crédito rural. A recusa genérica, contraditória, discriminatória ou incompatível com os elementos do processo administrativo continua sujeita a controle judicial.
A terceira conclusão é procedimental: a expressão “mediante solicitação do mutuário” torna o requerimento formal elemento central do regime. O produtor deve constituir prova da data, do conteúdo e da completude do pedido, demonstrando dificuldade temporária, nexo causal e capacidade de pagamento futura, além de propor cronograma compatível com a exploração. A instituição, em contrapartida, deve enfrentar concretamente esses elementos e não pode utilizar exigências sucessivas ou silêncio estratégico para produzir mora artificial.
A quarta conclusão é jurisprudencial: a Súmula 298 é construção do Superior Tribunal de Justiça formada por diversos precedentes e mantida no repertório da Corte há mais de vinte anos. A Resolução cria tensão com essa orientação e desloca o debate, mas não possui competência para cancelá-la ou reduzi-la por ato infralegal. A função contemporânea do verbete é servir como parâmetro de contraste e continuidade jurisprudencial, sempre com exame dos pressupostos normativos e probatórios do caso concreto.
A quinta conclusão é intertemporal: a Resolução vigora a partir de 1º de julho de 2026 e não pode requalificar automaticamente atos já praticados. Contrato, evento adverso, protocolo do pedido, decisão bancária, aditivo e ato processual possuem tempos jurídicos próprios, razão pela qual o princípio tempus regit actum exige decomposição da relação e proteção do ato jurídico perfeito, da confiança legítima e da segurança jurídica. A norma nova tampouco pode sanar retroativamente recusa anterior ou desfazer prorrogação já formalizada.
A conclusão final é crítica: ao conferir expressão textual à conveniência do credor justamente no mecanismo destinado a preservar empreendimento rural recuperável, o CMN amplia a mercantilização da decisão sobre a continuidade produtiva. O governo não extingue formalmente a política agrícola de Estado, mas reduz sua densidade protetiva e transfere poder operacional para bancos e cooperativas em detrimento do produtor endividado. A defesa jurídica deve, por isso, concentrar-se no confronto entre a nova redação do MCR 2-6-4 e os fundamentos superiores do sistema, demonstrando que conveniência regulada não é sinônimo de liberdade bancária absoluta.
Referências normativas, jurisprudenciais e documentais
BANCO CENTRAL DO BRASIL. Circular nº 1.268, de 23 de dezembro de 1987. Consolida normas do Manual de Crédito Rural e reproduz o antigo MCR 2-6-9.
BANCO CENTRAL DO BRASIL. Voto BCB nº 350/2020, incorporado ao Voto CMN nº 129/2020. Revisão e consolidação do Capítulo 2 do Manual de Crédito Rural.
BRASIL. Constituição da República Federativa do Brasil de 1988. Arts. 5º, XXXVI, 186 e 187.
BRASIL. Decreto nº 58.380, de 10 de maio de 1966. Aprova o Regulamento da Lei nº 4.829/1965.
BRASIL. Decreto-Lei nº 4.657, de 4 de setembro de 1942. Lei de Introdução às Normas do Direito Brasileiro, especialmente arts. 6º, 23 e 24.
BRASIL. Lei nº 4.595, de 31 de dezembro de 1964. Dispõe sobre a política e as instituições monetárias, bancárias e creditícias.
BRASIL. Lei nº 4.829, de 5 de novembro de 1965. Institucionaliza o crédito rural.
BRASIL. Lei nº 8.171, de 17 de janeiro de 1991. Dispõe sobre a política agrícola, especialmente arts. 4º, XI, 48 e 50, V.
BRASIL. Lei nº 10.406, de 10 de janeiro de 2002. Código Civil, especialmente arts. 113, 187, 421 e 422.
BRASIL. Lei nº 13.105, de 16 de março de 2015. Código de Processo Civil, especialmente arts. 14 e 493.
CONSELHO MONETÁRIO NACIONAL. Resolução nº 4.883, de 23 de dezembro de 2020. Consolida os Capítulos 1, 2 e 3 do MCR, com vigência a partir de 1º de maio de 2021.
CONSELHO MONETÁRIO NACIONAL. Voto nº 129/2020, de 18 de dezembro de 2020. Fundamentação da consolidação do MCR e da substituição da expressão “é devida”.
CONSELHO MONETÁRIO NACIONAL. Resolução nº 4.905, de 29 de abril de 2021. Estabelece critérios para prorrogação de dívidas rurais.
CONSELHO MONETÁRIO NACIONAL. Voto nº 23/2021, de 29 de abril de 2021. Fundamentação da análise individual e do critério da instituição financeira.
BANCO CENTRAL DO BRASIL. Manual de Crédito Rural. Capítulo 2, Seção 6, item 4, redações vigentes até 30 de junho de 2026 e a partir de 1º de julho de 2026.
CONSELHO MONETÁRIO NACIONAL. Resolução nº 5.314, de 25 de junho de 2026. Ajusta normas relativas às fontes de recursos e às prorrogações de operações de crédito rural.
SUPERIOR TRIBUNAL DE JUSTIÇA. Súmula 298. Aprovada pela Segunda Seção em 18 de outubro de 2004: “O alongamento de dívida originada de crédito rural não constitui faculdade da instituição financeira, mas direito do devedor, nos termos da lei.”
SUPERIOR TRIBUNAL DE JUSTIÇA. Precedentes formadores da Súmula 298: AgRg no Ag 320.989/RS; AgRg no Ag 476.337/RS; REsp 147.586/GO; REsp 166.592/MG; REsp 194.324/MG; REsp 234.246/SP; REsp 525.651/MG.